Cuenta digital: tu empresa también puede ofrecer servicios financieros
La revolución digital ha transformado el acceso y el uso de los servicios financieros en todo el mundo y especialmente en América Latina. Si durante mucho tiempo el efectivo fue la principal forma de realizar y recibir pagos, hoy vemos que la cuenta digital toma protagonismo. El escenario no sólo brinda una mejor experiencia para el consumidor, sino que también impulsa la inclusión financiera y brinda oportunidades para las empresas que operan en los más diversos sectores.
Hasta hace poco, cuando hablábamos de cuentas para transacciones financieras, pensábamos en bancos y, principalmente, en grandes instituciones. El mercado brasileño, por ejemplo, siempre se ha reconocido como uno de los más concentrados en este sector a nivel mundial.
Sin embargo, este panorama está cambiando. Según el Informe de Economía Bancaria del Banco Central , en 2021 los cinco bancos brasileños más grandes representaban aproximadamente el 76% del mercado financiero del país. En 2012, esta cifra era del 81%. En 2023, los cuatro conglomerados bancarios más grandes del país representaban aproximadamente el 57% del mercado crediticio, así como del mercado total de depósitos.
Este descenso en la concentración bancaria está estrechamente vinculado al surgimiento de las empresas fintech y sus cuentas digitales, que captaron rápidamente la atención de los consumidores e incrementaron la competitividad en el sector.
Como se muestra en la encuesta de Statista sobre pagos digitales en Latinoamérica, se espera que el mercado de pagos digitales en la región alcance aproximadamente los 554 mil millones de dólares en 2025 y continúe creciendo. Se proyecta que este valor aumente casi un 9 % anual, llegando a los 711 mil millones de dólares para 2028.
Sin embargo, quien piense que solo los bancos —ya sean tradicionales o digitales— ofrecen esta experiencia digital, se equivoca. Lo cierto es que empresas de distintos sectores pueden ofrecer su propia cuenta digital. ¡Incluso la tuya!
Una cuenta digital es una cuenta abierta y gestionada íntegramente a través de canales digitales, y hoy en día ya no es exclusiva de los bancos: empresas de cualquier sector pueden ofrecerlas. Aquí encontrará más información. ¿Qué es una cuenta digital?, ¿En qué se diferencia de una cuenta corriente?, como ella funciona e ¿Qué tipos existen?claras, además de ¿Qué sectores ya ofrecen cuentas digitales?, ¿Qué cambios introduce la financiación integrada en este escenario? e lo que su empresa necesita tener su.
¿Qué es una cuenta digital?
Una cuenta digital es bastante similar a una cuenta tradicional. Es como una versión digital de una cuenta bancaria y de los servicios disponibles en una sucursal física. Por lo tanto, su principal característica es que se gestiona principalmente en línea , ya sea a través de la aplicación o el sitio web de la entidad.
En general, las cuentas digitales son ofrecidas por instituciones totalmente digital, aunque algunos bancos tradicionales También han comenzado a ofrecer esta alternativa en los últimos años.
¿Cuando aparecieron las cuentas digitales?
La digitalización de los bancos en Brasil comenzó en la década de 1980, con la introducción de cajeros automáticos y sistemas internos automatizados, haciendo que las sucursales fueran accesibles las 24 horas del día.
En las décadas de 1990 y 2000 surgieron innovaciones como los comprobantes bancarios y las transferencias electrónicas de fondos (TED). Con la automatización y el desarrollo de aplicaciones móviles, la transformación digital se intensificó, impulsando la creación de bancos e instituciones financieras digitales.
Las cuentas digitales, a su vez, surgieron en Brasil alrededor de 2010, junto con las llamadas fintechs. Con servicios gratuitos como cuentas bancarias y tarjetas sin cuotas anuales, estas empresas han desafiado a los bancos tradicionales y han hecho que los servicios financieros sean más accesibles.
¿Cuál es la diferencia entre una cuenta digital y una cuenta corriente?
La principal diferencia entre una cuenta digital y una cuenta corriente es la forma de apertura y las comisiones que se cobran.
La cuenta corriente tradicional requiere que el cliente acuda a una sucursal con documentos como comprobante de ingresos. La cuenta digital se abre y gestiona 100% online, sin necesidad de acudir al banco.
Además de ser prácticas, muchas cuentas digitales no cobran comisiones básicas, mientras que las cuentas corrientes suelen tener costes de mantenimiento.
Al final, ambos se utilizan para mover dinero a diario, pero lo digital ofrece más comodidad y menos burocracia.
¿Cómo funciona una cuenta digital?
En la cuenta digital, gran parte de las transacciones, si no es que todas, se realizan en línea. Ese aspecto permite que procesos como la apertura o cierre de la cuenta sucedan de manera más rápida, práctica y con menos burocracia en comparación con las cuentas bancarias tradicionales.
Esta practicidad se refleja en la vida diaria de los clientes. Sin necesidad de acudir a una sucursal, todo se puede resolver vía celular, a cualquier hora y desde cualquier lugar. Esto hace la vida más fácil para quienes buscan más autonomía y agilidad en la gestión de su dinero.
¿Cuáles son los servicios de una cuenta digital?
Los servicios que ofrece una cuenta digital pueden variar según la institución, pero generalmente incluyen transferencias, pago de facturas , retiros, depósitos y recargas de celular. Todo esto se puede hacer directamente a través de la aplicación, sin necesidad de visitar una sucursal.
Además de estas funciones básicas, muchas cuentas digitales suelen ofrecer beneficios adicionales, como la emisión de tarjetas físicas y virtuales, compras en línea dentro de la aplicación, programas de reembolso e incluso préstamos. Algunas incluso ofrecen opciones de inversión, lo que permite a los clientes hacer crecer su dinero sin salir de la plataforma.
TV Brasil emitió un reportaje sobre la facilidad de uso de las soluciones financieras digitales :
https://youtu.be/nJHWGeu5xc4
Tipos de cuentas digitales: ¿qué son?
Las cuentas digitales se pueden personalizar para atender diferentes perfiles de clientes, ofreciendo funcionalidades específicas para las necesidades de cada público, como la gestión de finanzas personales o empresariales.
Cuenta digital individual
La cuenta digital para particulares está dirigida a personas físicas y está diseñada para facilitar la gestión financiera personal. Permite a los usuarios realizar transacciones como transferencias, pagos y retiros de forma rápida y cómoda, todo a través de su teléfono celular.
Cuenta corporativa digital
La cuenta digital para personas jurídicas está dirigida a las empresas y puede ofrecer funcionalidades que ayuden en la gestión financiera de los negocios. Para abrirla es necesario presentar documentos de la empresa, como el CNPJ o estatutos sociales, entre otros.
El papel de las cuentas digitales en la inclusión financiera
Cuando hablamos de cuentas digitales, también hablamos de inclusión financiera en América Latina para una parte significativa de la población de la región. Como señala la segunda edición del estudio Terra de Oportunidades , el 29% de los adultos en la región no tienen acceso a servicios bancarios , lo que significa que no poseen una cuenta bancaria ni acceso a servicios como tarjetas de débito y crédito.
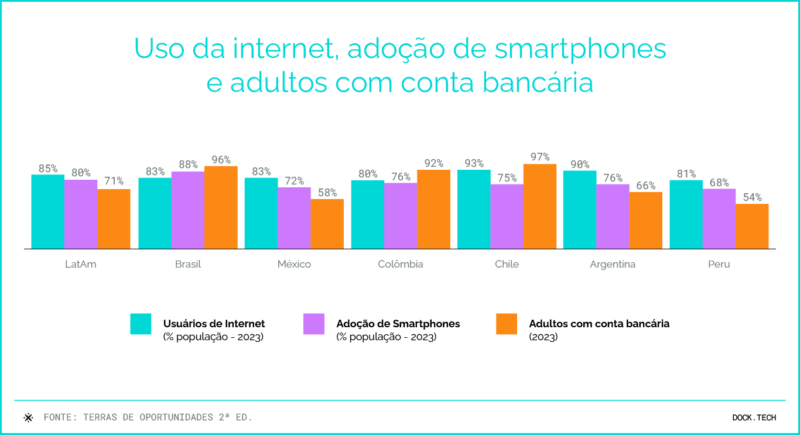
Cuando las empresas asumen el rol de ofrecer cuentas digitales a audiencias con las que ya tienen una relación de confianza, es posible contribuir a la transformación en ese sentido. Esto se produce tanto eliminando posibles barreras (barreras físicas para abrir una cuenta en una sucursal, por ejemplo) como reduciendo costes para el usuario, con transacciones gratuitas o comisiones más bajas.
Con la inclusión financiera, los consumidores tienen acceso a diversos servicios digitales, como el uso de aplicaciones de transporte, entretenimiento y alimentación, entre otros. Sin hablar del uso de tecnologías en medios de pago que potencializan los negocios, como pago por aproximación, biometría y pagos instantáneos.
¿Cuáles son las ventajas para los usuarios de tener una cuenta digital?
Es un hecho que en los últimos años, las cuentas bancarias se han vuelto cada vez más populares entre los consumidores. Y no es para menos, finalmente una cuenta digital ofrece innumerables ventajas con relación a las cuentas tradicionales, tanto para el usuario como para las instituciones que realizan esa oferta.
- Tarifas reducidas o inexistentes: Las cuentas bancarias digitales tienen menores costos operativos, por lo que tienen comisiones más bajas o incluso nulas en comparación con los bancos tradicionales.
- Proceso de apertura simplificado: el procedimiento puede realizarse totalmente en línea y con menos burocracia.
- Acceso simplificado a los servicios bancarios: las transacciones financieras se realiza mediante la aplicación, y la mayoría de ellas puede efectuarse a cualquier hora y en cualquier lugar.
- Seguridad: la mayor parte de las cuentas bancarias digitales utiliza soluciones de prevención de fraudes, y combina las tecnologías más modernas para mantener el equilibrio entre prevención, privacidad de datos y experiencia del cliente.
- Inversiones atractivas: muchas cuentas digitales ofrecen también la posibilidad de realizar una serie de inversiones, con acceso desde la propia aplicación.
- Integración con otras plataformas: asimismo, las cuentas digitales pueden integrarse con otras plataformas, como aplicaciones de pagos y carteras digitales, lo que hace que las transacciones sean todavía más ágiles y sencillas.
¿Es necesario que una cuenta digital sea gratuita?
No necesariamente. El costo de una cuenta digital varía según la institución financiera. Algunas ofrecen servicios gratuitos, cobrando sólo por operaciones específicas, como retiros y transferencias, mientras que otras adoptan planes mensuales. Sin embargo, la mayoría de las cuentas digitales eliminan las tarifas básicas, como el mantenimiento.
Esto sucede porque muchas fintechs y bancos digitales tienen una estructura más ágil y menos burocrática que los bancos tradicionales. Con costos operativos más bajos, pueden ofrecer servicios asequibles sin tarifas elevadas, lo que hace que las cuentas digitales sean una opción más ventajosa para muchos clientes.
Cómo funcionan los ingresos en la cuenta digital
Las cuentas digitales pueden generar ingresos automáticamente. Muchas fintech permiten obtener ingresos a partir del saldo de la cuenta corriente, sin necesidad de acciones adicionales por parte del cliente, como ocurre con los fondos de inversión.
Estas opciones son ideales para quienes buscan un retorno financiero sin la necesidad de realizar transacciones complejas, brindando una forma práctica de hacer crecer el dinero. Sin embargo, es importante prestar atención a las condiciones de cada producto para evitar sorpresas y asegurar la mejor devolución posible.
En las cuentas digitales, además del ingreso automático sobre el saldo, los clientes también tienen acceso a diferentes tipos de inversiones, como fondos, acciones o CDBs, por ejemplo, lo que les permite diversificar sus opciones y buscar una mayor rentabilidad.
Seguridad de las cuentas digitales: lo que necesita saber
La seguridad de las cuentas digitales es una prioridad para las instituciones financieras, que adoptan diversas medidas para proteger los datos y transacciones de los usuarios. Las principales prácticas incluyen:
- cifrado: Protege la información financiera y personal, dificultando el acceso no autorizado.
- Autenticación de dos factores: requiere dos formas de verificación para completar las transacciones, aumentando la seguridad.
- Autenticación biométrica: utiliza características únicas del usuario, como la huella digital o el reconocimiento facial, para validar la identidad.
- Tokens únicos para transacciones: genera códigos temporales únicos para cada operación, garantizando que las transacciones sean seguras.
- Monitoreo de actividades sospechosas: Monitoreo constante de las cuentas para identificar y prevenir acciones fraudulent.
Más allá de los bancos: sectores y tipos de empresas que ofrecen cuentas digitales
¿Y en qué modelos se pueden ofrecer estas cuentas digitales y a quiénes? La respostEs simple: depende del perfil de tu negocio y de tu audiencia.
Tras haber colaborado estrechamente con diversos clientes y haber observado el mercado de procesamiento de pagos durante los últimos años, hemos desarrollado y aprendido sobre modelos exitosos que compartimos a continuación. ¿Alguno de ellos sería adecuado para su empresa?
Minoristas (Retail)
Las empresas minoristas se encuentran entre las que ofrecen cuentas digitales con mayor frecuencia. Entre las razones de ello se encuentran el elevado volumen de clientes que pueden fidelizarse mediante servicios financieros , así como la estrecha relación con este público, que encuentra una conexión de confianza en el punto de venta.
Dado que la mayoría de los grandes minoristas ya ofrecen tarjetas de marca propia o servicios de concesión de crédito, la migración a cuentas digitales representa una evolución de los productos financieros disponibles para los clientes.
Un buen ejemplo es la cuenta digital de la cadena de tiendas de moda , pionera en tarjetas de marca propia en Brasil, que asumió la gestión de sus productos financieros y en menos de un año alcanzó los 2 millones de clientes e incrementó el valor medio de las transacciones en un 25%.
Aplicaciones
Las aplicaciones para diferentes tipos de servicios (entrega a domicilio, transporte , comida, entretenimiento, etc.) están evolucionando para ofrecer sus propias billeteras digitales a los clientes, tanto para pagar las transacciones realizadas a través de la aplicación como para pagar facturas, gastos básicos, recargas de teléfonos móviles, entre otros.
Se trata de una forma de simplificar las transacciones y, al mismo tiempo, ofrecer beneficios exclusivos como vouchers o cashback, con el objetivo principal de fidelizar a los usuarios.
Quizás ya conozcas e incluso utilices una cuenta digital en este modelo, como RappiPay, que ofrece un reembolso del 3% en transacciones, como usar una tarjeta de crédito, pagar facturas y transferencias a otras personas.
Empresas con fuerza de ventas tercerizada
Al crear una cuenta digital, las organizaciones que cuentan con una fuerza de ventas tercerizada, por medio de revendedores o representantes comerciales, facilitan no solo las relaciones financieras con esos intermediarios, sino que también brindan al consumidor final acceso a medios de pago más modernos.
Es posible poner la cuenta digital a disposición de la fuerza de ventas, lo cual permite generar y enviar links de pago sin tener que invertir en terminales de tarjetas, por ejemplo.
Este es el caso de la empresa líder de cosméticos en Brasil, que, al proporcionar servicios bancarios a su fuerza de ventas directa con cuentas digitales, generó un aumento del 6% al 8% en las ventas para consultores y revendedores.
Industrias
Las industrias dedicadas al mercado de consumo también están creando sus propias cuentas digitales, tanto para sus empleados y colaboradores como para los negocios que son sus socios en la distribución y reventa de los productos, especialmente si son micro y pequeñas empresas.
Las industrias dedicadas al mercado de consumo también están creando sus propias cuentas digitales, tanto para sus empleados y colaboradores como para los negocios que son sus socios en la distribución y reventa de los productos, especialmente si son micro y pequeñas empresas.
En este sentido, AMBEV creó la cuenta digital Donus para personas jurídicas , que no tiene comisiones ni cargos anuales y permite transferencias mediante código QR y depósitos en efectivo, entre otros servicios.
Cadenas logísticas
Las organizaciones que operan con cadenas logísticas y necesitan proveer a los conductores (subcontratados o internos) de recursos para gastos como combustible, peajes, comida, entre otros, encuentran fácil concentrar estas transacciones en una cuenta digital.
De esta forma, se reducen los gastos con múltiples proveedores (vale de alimentación, vale de combustible, etc.), además de facilitar el control y la previsión de erogaciones.
Embedder Finance: ¿ofrecer una cuenta digital puede ser un buen negocio para tu empresa?
Si bien la transformación digital del mercado financiero ya es una realidad, gran parte de este progreso se debe a las finanzas integradas (Embedded Finance) , un fenómeno que transforma a las empresas en bancos, que también pueden denominarse servicios financieros agregados.
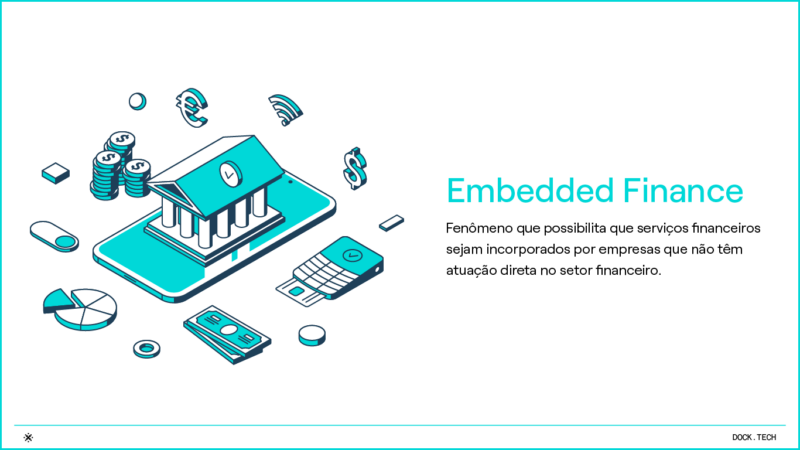
Como veremos más detalladamente, a través de una plataforma de Banking as a Serviceo simplemente BaaS, el Embedded Finance hace posible que empresas que no pertenecen al sector financiero ofrezcan productos como carteras y cuentas digitales, crédito, seguros, préstamos, entre otros servicios.
Pero, ¿cuáles son las ventajas para las empresas que deciden ofrecer una cuenta digital u otros servicios financieros? Veamos algunas de ellas:
- generación de ingresos adicionales a partir de la oferta de nuevos productos;
- mayor fidelización de los clientes, con la creación de un robusto ecosistema de soluciones;
- mejora de la experiencia del consumidor debido a la conveniencia de los servicios y la oferta de nuevos métodos de pago;
- posibilidad de ampliar la base de clientes;
- reducción de los costos operativos, ya que utiliza una infraestructura financiera propia;
- acceso a una robusta base de datos financieros, que pueden ayudar a entender mejor el comportamiento del consumidor y optimizar así la oferta de productos y servicios.
Una cuenta digital para tu empresa
Al contribuir a la inclusión financiera de tu público, cliente o asociado, tu empresa, evidentemente, construye una base de relaciones más sólida con esas personas.
Además, según mencionamos en el apartado anterior, la oferta de cuenta digital brinda también otros beneficios para las empresas, tales como la ampliación de la base de clientes, la reducción de costos operativos y la generación de nuevas fuentes de ingresos.
Pero, ¿cómo se crea realmente una cuenta digital para los grupos de interés?
Para aquellas empresas que desean crear su cuenta digital sin desviar el foco de su modelo de negocio principal, fintechs que desean acelerar su proceso de desarrollo y grandes instituciones que desean probar rápidamente el concepto, nosotros podemos hacerlo mediante nuestro modelo de Banking as a Service.
El modelo de BaaS desarrollado por Dock es el modelo perfecto para las organizaciones que desean comenzar a ofrecer servicios financieros a sus clientes en pocas semanas y sin preocuparse con las barreras regulatorias.
Transformando la experiencia del cliente con cuentas digitales
Es un hecho que la adopción de cuentas digitales ha mejorado significativamente la experiencia del cliente, ofreciendo un acceso rápido y sencillo a los servicios financieros. La eliminación de la burocracia tradicional hace que las operaciones diarias sean mucho más prácticas, permitiendo a los clientes administrar sus finanzas directamente desde sus teléfonos móviles.
Las interfaces de banca digital suelen ser intuitivas y eficientes , lo que se traduce en una mayor satisfacción del usuario. Otro aspecto importante es que, gracias a los canales digitales, los clientes pueden resolver la mayoría de sus necesidades bancarias sin necesidad de asistencia adicional.
Finalmente, a medida que el servicio al cliente se vuelve más eficiente, las instituciones pueden ofrecer una experiencia personalizada , satisfaciendo mejor las expectativas de un consumidor cada vez más exigente.
Cómo personalizar los servicios de cuentas digitales para servir mejor a sus clientes
La posibilidad de personalizar los servicios de cuentas digitales es uno de los grandes diferenciadores de las empresas que lo utilizan Banking como Servicio, permitiéndonos transformar una solución financiera estandarizada en un servicio alineado a las necesidades del cliente, ofreciendo funcionalidades como:
- Plataforma flexible, permitiendo la personalización de la interfaz, los flujos de navegación y la integración con otros servicios financieros;
- Funciones exclusivas, como programas de fidelización, informes financieros personalizados e integración con billeteras digitales;
- Productos de crédito personalizado, ajustando tasas, límites y condiciones según el perfil del cliente, con análisis del comportamiento de gasto y crédito preaprobado;
- Experiencia de usuario optimizada con notificaciones inteligentes, personalización de categorías de gasto e interfaces adaptables;
- Opciones de pago diferenciadas, incluidos enlaces de pago, cuotas flexibles e integración con PIX y billetes;
- Atención al cliente personalizada, ya sea a través de un servicio humanizado o de chatbots inteligentes, garantizando la seguridadpostLa experiencia rápida y satisfactoria.
¿Por qué ofrecer una cuenta digital con Dock
El Banking as a Service es la base de la de solución de Banking da Dock, que permite a cualquier negocio o institución ofrecer servicios financieros, contratando tecnología de una manera “plug-and-play" y simplemente desarrollar el front-end con tu marca.
A través de nuestra plataforma API global y modular , es posible ofrecer a sus clientes una cuenta digital completa, con todas las operaciones bancarias y de préstamos, incluyendo:
- Pagos de facturas;
- Pagos instantáneos;
- Transferencias;
- Generación de boletos;
- Recargas y vales;
- Onboarding digital completo;
- Prevención de fraudes en colaboración con empresas líderes mundiales.
La plataforma de Dock también ofrece, de forma integrada, todas las funcionalidades del Pix en la cuenta digital, incluyendo:
- Pix transferencia: es la funcionalidad estándar del producto, para enviar y recibir dinero las 24 horas del día, todos los días.
- Pix QR Code y Pix Copia & Pega: para facilitar pagos mediante Pix, el usuario final puede pagar leyendo el código QR o copiando y pegando el código para realizar el pago.
- Pix Cobranza: puede ser utilizado para pagos inmediatos o pagos futuros que pueden incluir información como intereses, multas y otros recargos.
- Pix Devolución: mecanismo especial de devolución de transferencias por parte del receptor en casos de transferencias incorrectas.
- Pix Programación: funcionalidad para programar el día y hora en que se debe realizar la transferencia, descontando del saldo en el momento elegido.
- Pix Recurrente programada:funcionalidad de pagos programados, obligatoria para los participantes de Pix, permitiendo a sus clientes realizar pagos regulares de forma automatizada y en intervalos predefinidos.
Además, también nos encargamos de todos los aspectos regulatorios y de tesorería, permitiendo que tu negocio se centre en lo más importante: atraer nuevos usuarios y desarrollar la solución financiera. Si buscas un socio de confianza para transformar tu cuenta digital en realidad, a través de nuestra solución banking, tenemos más de 75 millones de cuentas activas.
A Dock ofrece soluciones modulares y white-label, en una plataforma de Banking como Servicio 100% basado en APIs.
¿Qué tal comenzar tu viaje como proveedor de soluciones financieras? ¡Contáctanos!
Cuenta Digital: lo que viste en este artículo
- La revolución digital transformó el acceso y el uso de los servicios en todo el mundo, y en especial en América Latina.
- Durante mucho tiempo, el dinero en efectivo fue la forma principal de hacer y recibir pagos, pero hoy vemos que la cuenta digital está asumiendo ese protagonismo.
- Los bancos no son los únicos en ofrecer esa experiencia digital. Empresas de distintos sectores también pueden brindar una cuenta digital a sus clientes.
- A través de una plataforma de Banking as a Service, el Embedded Finance hace posible que las empresas que no pertenecen al sector financiero ofrezcan productos como carteras y cuentas digitales, créditos, seguros, préstamos, entre otros servicios.
- El modelo de BaaS desarrollado por Dock es el modelo perfecto para las organizaciones que desean comenzar a ofrecer servicios financieros a sus clientes, en pocas semanas y sin preocuparse por las barreras regulatorias.
Preguntas frecuentes sobre cuentas digitales
¿Cuál es la diferencia entre una cuenta digital y una cuenta corriente?
La diferencia radica en el canal y la institución, no en la función. Una cuenta digital se abre y gestiona completamente a través de una aplicación o sitio web, sin necesidad de una sucursal física, y puede ser ofrecida por bancos, entidades de pago y empresas de otros sectores. Una cuenta corriente es un tipo de cuenta de depósito ofrecida por una entidad financiera autorizada. En la práctica, una cuenta digital puede ser una cuenta corriente digital o una cuenta de pago digital.
¿Una cuenta digital es lo mismo que una cuenta de pago?
No necesariamente. Una cuenta digital es un término comercial que describe la experiencia del usuario. Una cuenta de pago es un concepto definido en la Ley 12.865/2013, mantenida por una entidad de pago y utilizada para ejecutar transacciones de pago. Una cuenta digital puede ser una cuenta de depósito, ofrecida por una entidad financiera, o una cuenta de pago. La diferencia radica en los servicios disponibles y en cómo se gestionan los fondos.
¿Está el saldo de una cuenta digital protegido por el FGC (Fondo Brasileño de Seguro de Depósitos)?
Depende de dónde se encuentre el saldo. Los depósitos en entidades vinculadas al Fondo de Garantía de Crédito están cubiertos por la garantía ordinaria, hasta el límite por titular y por conglomerado definido en la normativa del FGC. Sin embargo, los fondos en cuentas de pago no están cubiertos por esta garantía: según la Ley 12.865/2013, constituyen activos separados, no responden por las obligaciones de la entidad de pago y no forman parte de su patrimonio en caso de quiebra.
¿Cuáles son los requisitos reglamentarios para abrir una cuenta digital?
La Resolución CMN 4.753/2019 regula la apertura, el mantenimiento y el cierre de cuentas de depósito y permite que todo el proceso se realice electrónicamente. La institución debe identificar y calificar al titular de la cuenta, mantener actualizados los datos de registro y conservar un registro de la relación. Esta normativa permite abrir una cuenta sin necesidad de acudir a una sucursal.
¿Mi empresa necesita autorización del Banco Central para ofrecer una cuenta digital?
No cuando la cuenta se ofrece en la infraestructura de una institución ya autorizada. En el modelo de Banking Como servicio, la empresa aprovecha la marca, la experiencia del cliente y la relación, mientras que la institución asociada es responsable de la autorización y los requisitos regulatorios. Poner en marcha la operación desde cero, con su propia solicitud de autorización, es el camino más largo.
¿Cuánto tiempo tarda una empresa en poner en marcha su cuenta digital?
El plazo depende del alcance de la oferta, el nivel de personalización del recorrido y los requisitos reglamentarios del acuerdo elegido, y se define en el diseño de cada proyecto. Lo que cambia significativamente es el recorrido: en el modelo de Banking Al tratarse de un servicio, no es necesario esperar un proceso de autorización independiente con el Banco Central, que suele ser el paso más largo cuando la operación se crea desde cero.
¿Quién es el responsable de la verificación de identidad del cliente (KYC) y de la prevención del blanqueo de capitales en las cuentas digitales?
La responsabilidad regulatoria recae en la institución autorizada que administra la cuenta. Esta define las políticas de identificación del cliente, monitoreo de transacciones y comunicación con las autoridades pertinentes. La empresa que ofrece la cuenta bajo su marca participa en el proceso de registro del cliente, recopilando datos y documentos durante el proceso de incorporación, pero los criterios de aceptación y la decisión final se rigen por las normas de la institución responsable.
Artículos relacionados:
- Payment as a Service: un modelo que está redefiniendo el mercado de pagos
- Soluciones financieras: cuáles son las principales, y cómo tu negocio puede beneficiarse al ofrecerlas
- ¿Qué es Innovación como servicio y cuál es su aplicación en el universo financiero?
- Inclusión financiera en México: el motor para impulsar la economía
- Simplificando la contabilidad a través del Embedded Finance | Entrevista con Contabilizei
 ¡Inscripción hecha!