Cómo destacarse en el sector de servicios financieros en un contexto de multibancarización
La multibancarización, fenómeno en el que los consumidores utilizan productos y servicios de dos o más instituciones al mismo tiempo, ya es un comportamiento consolidado en América Latina. En Brasil, el 76 % de la población utiliza servicios en múltiples bancos o neobancos o empresas que ofrecen servicios financieros, y el brasileño tiene, en promedio, seis cuentas activas. Para bancos, fintechs y empresas que actúan en el sector, este escenario hace aflorar una cuestión relevante: ¿cómo convertirse en la institución de referencia de un cliente que distribuye su vida financiera entre varios proveedores?
Con la llegada defintechs y bancos digitalesal mercado latinoamericano, el proceso de apertura de cuenta se volvió más simple y el costo de cambiar de institución disminuyó. El resultado de esta nueva dinámica de mercado es un consumidor más propenso a probar nuevas instituciones y a elegir los productos financieros disponibles que mejor atienden a sus necesidades actuales.
En este contexto, el concepto de primacía , es decir, ser el proveedor principal de la cuenta del cliente, adquiere relevancia estratégica. Esto se debe a que quien logra convertirse en el proveedor principal de la cuenta del usuario tiende a consolidar una relación más amplia y duradera.
En este artículo, explicamos qué es la multibancarización, presentamos datos relacionados con el fenómeno en América Latina, discutimos los factores que llevan a los consumidores a tener múltiples cuentas y debatimos sobre cómo las instituciones pueden posicionarse de forma más relevante en este escenario.
¿Qué es la multibancarización?
La multibanca se refiere al comportamiento de los consumidores que mantienen cuentas y productos en más de una institución financiera simultáneamente. Esto puede incluir, por ejemplo, tener una cuenta corriente en un banco tradicional , una tarjeta de crédito en una empresa fintech, inversiones en una firma de corretaje y pagos instantáneos configurados en otro neobanco . Las combinaciones varían según el perfil y las necesidades de cada persona.
Este comportamiento se intensificó en los últimos años con la llegada de nuevos actores al mercado financiero de América Latina. Fintechs y bancos digitales hicieron que la apertura de cuenta fuera más accesible y práctica, muchas veces sin exigencia de ingresos mínimos, sin anualidad y con procesos digitales que se concluyen en minutos. Con esto disminuyó la barrera de entrada, permitiendo que los consumidores pudieran experimentar nuevas alternativas en sus vidas financieras.
Desde la perspectiva del consumidor, tener varias cuentas es una forma de acceder a lo que ofrece cada entidad: un límite de crédito más adecuado en una, un programa de puntos más ventajoso en otra, una cuenta con mejores rendimientos en una tercera. Para las entidades, en cambio, la multibanca plantea el reto de comprender este comportamiento difuso del consumidor y desarrollar estrategias para ocupar un lugar más central en la vida financiera de cada cliente.
Multibancarización en América Latina
El crecimiento de la multibancarización en América Latina está documentado en diferentes estudios de mercado. Los datos varían por país, pero indican una tendencia común: el consumidor de la región utiliza, en promedio, más de una institución para gestionar su vida financiera.
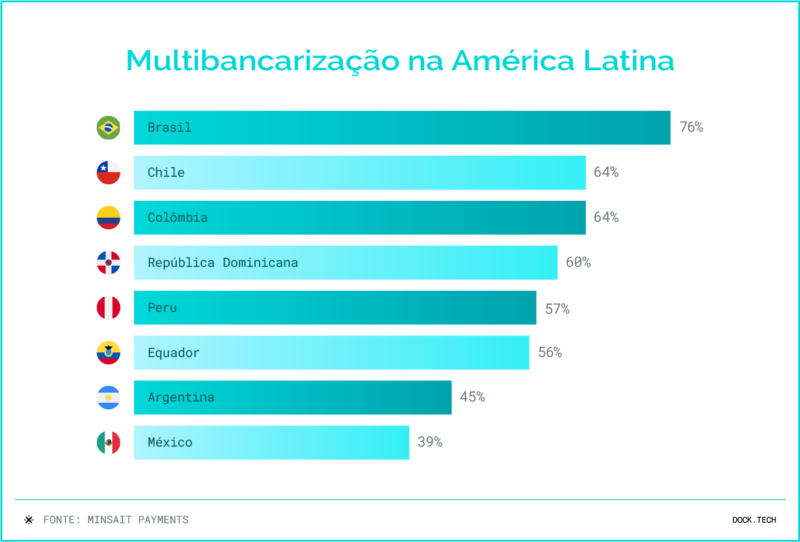
Según una encuesta de Minsait Payments , el 76% de los brasileños había contratado servicios con dos o más bancos o neobancos, siendo Brasil el país con la tasa más alta entre los países encuestados de Latinoamérica. Chile y Colombia registraron un 64% en el mismo período, mientras que Ecuador se situó en el 56%, Argentina en el 45% y México en el 39%.
Un estudio de Visa , publicado en 2024, reveló que los brasileños tienen cuentas activas en al menos cinco instituciones, en comparación con un promedio regional de tres. La investigación también indicó que solo el 8% de los consumidores brasileños interactúa con una sola institución.
El Estudio FinFacts 2025, elaborado por Google Cloud, señaló que el brasileño tiene, en promedio, seis cuentas bancarias activas. El estudio destaca que, en este contexto, la cuestión central para las instituciones escómo convertirse en la cuenta principal de ese cliente: aquella en la que concentra la mayor parte de sus transacciones y productos financieros.
¿Por qué los consumidores tienen más de una cuenta bancaria?
No existe un único motivo que explique la multibancarización. Esta dinámica de mercado resulta de una combinación de factores, que varían según el perfil del consumidor, su rango de ingresos y el mercado en el que está inserto. Entender estas motivaciones es útil para que las instituciones desarrollen estrategias más dirigidas para la activación, retención y encanto de sus clientes.
Crecimiento de las fintechs y de los neobancos
La entrada de fintechs y bancos digitales en el mercado latinoamericano ha ampliado las opciones disponibles para los consumidores. La presencia de nuevos actores digitales en la región ha facilitado el acceso a servicios financieros para perfiles de clientes que antes contaban con menos alternativas.
Estas instituciones pasaron a ofrecer cuentas sin anualidad, apertura 100 % digital y productos financieros con condiciones competitivas, incentivando que parte de la población experimentara nuevos proveedores sin necesariamente cerrar sus cuentas anteriores.
Según un estudio de Mastercard , Latinoamérica y el Caribe cuentan con más de 3.000 empresas fintech en funcionamiento, lo que representa un aumento del 340% con respecto a 2017. Entre las razones para adoptar la banca digital, el 72% de los encuestados citó el ahorro de tiempo como un factor clave, mientras que el 59% afirmó haber experimentado una mejor planificación financiera y el 53% mencionó un mejor acceso al crédito.
En Brasil, los bancos digitales han alcanzado una cuota de mercado tan grande que, según Febraban , más del 80% de los 208,2 millones de transacciones bancarias realizadas por los brasileños se efectuaron a través de canales digitales. Además, en Brasil, más de la mitad de la población (55%) afirma utilizar con frecuencia fintechs y neobancos, como indica el estudio "Consumer Pulse" de TransUnion.
Experiencia digital y usabilidad de las aplicaciones
La calidad de las aplicaciones y la experiencia digital también influye en las decisiones de los consumidores. El estudio FinFacts 2025 de Google Cloud evaluó el proceso de apertura de cuentas y la relación con el cliente en 19 instituciones financieras brasileñas entre febrero y marzo de 2025.
Los datos mostraron avances en relación a años anteriores. Hace cuatro años, la mitad de las instituciones tardaba 48 horas para concluir la apertura de una cuenta. Hoy, gran parte de ellas logra realizar este proceso en tiempo real. Aun así, el estudio identificó puntos de atención: 11 de las 19 instituciones analizadas no ofrecieron ningún producto o servicio al cliente en los primeros 30 días después de la apertura de la cuenta, un período relevante para el establecimiento de la relación inicial.
El estudio subraya que el escenario multibancario exige comunicaciones y ofertas personalizadas para que las instituciones puedan ampliar su participación en la vida financiera del cliente . Las instituciones que invierten en experiencias digitales más sencillas y mantienen un contacto activo desde los primeros días de la relación están mejor posicionadas para crear un vínculo más estrecho con el usuario.
Acceso a productos y condiciones más adecuados al perfil del cliente
Otro factor que explica el auge de los servicios bancarios múltiples es la búsqueda de productos que se adapten mejor a las necesidades de cada consumidor. Un estudio de Visa reveló que el 23% de los brasileños está considerando cambiar de entidad financiera en los próximos 12 meses.
Las principales razones incluyen la búsqueda de tarjetas con límites más altos (44%), programas de puntos o millas más ventajosos (39%) y cuentas con mejores rendimientos automáticos (39%). Estos datos indican que los consumidores evalúan de forma práctica lo que ofrece cada institución. Tener más de una cuenta permite acceder a diferentes condiciones según las necesidades y deseos actuales.
La misma investigación señaló también que los consumidores que poseen una relación más cercana con solo una institución tienden a contratar un 25 % más de productos en ella, lo cual demuestra que conquistar la principalidad tiene un impacto directo en el volumen de negocios generado por cada cliente.
Qué pueden hacer las instituciones en este escenario de multibancarización
La multibanca no es un problema a resolver, sino una característica del mercado que las instituciones deben considerar en sus estrategias. En un entorno donde los consumidores distribuyen sus productos entre diferentes proveedores, la clave está en cómo aumentar la relevancia de la institución en la vida financiera de cada cliente . A continuación, enumeramos algunos aspectos que pueden contribuir a fortalecer esta relación.
Viaje digital sin fricción
La apertura de cuenta y el uso diario de la aplicación constituyen el primer punto de contacto del cliente con la institución. Los procesos de incorporación ágiles y las interfaces que facilitan las operaciones cotidianas reducen la deserción y aumentan la interacción inicial.
Como mostró FinFacts 2025, 11 de las 19 instituciones evaluadas no ofrecieron ningún producto o servicio al cliente en los primeros 30 días. Este período inicial es crítico para el establecimiento de la relación, y el contacto con ofertas adecuadas al perfil del cliente puede marcar la diferencia en la construcción del vínculo.
Personalización con base en datos
En un contexto donde los consumidores tienen múltiples cuentas, las comunicaciones genéricas son menos efectivas. El uso de datos y herramientas de inteligencia artificial permite identificar patrones de comportamiento y ofrecer productos que se ajusten mejor a las necesidades de cada cliente en cada momento, lo que tiende a aumentar las tasas de conversión y a fortalecer la relación.
Dejar de operar por grandes segmentos y pasar a considerar el historial y el comportamiento individual de cada usuario es un camino para hacer las ofertas más relevantes y, con ello, ampliar la participación de la institución en la cartera del cliente.
Integración con el Open Finance
El Open Finance permite el intercambio de datos financieros entre instituciones, con el consentimiento del cliente. Para bancos y fintechs, esto crea la posibilidad de tener una visión más completa del perfil financiero del usuario, incluyendo productos mantenidos en otras instituciones, para, entonces, ofrecer condiciones más adecuadas.
En Brasil, Open Finance registró más de 100 millones de usuarios, entre personas físicas y jurídicas , y 154 millones de consentimientos activos en 2025, lo que supone un aumento del 143 % con respecto a 2024. Sin embargo, el estudio de FinFacts indicó que solo cuatro de las 19 instituciones evaluadas ofrecían algún producto financiero tras acceder a Open Finance, lo que sugiere que los datos disponibles aún están infrautilizados por una gran parte del mercado.
Programas de beneficios
Los programas de puntos, cashback y millas continúan siendo factores de decisión para los consumidores. La investigación de Visa mostró que el 39 % de los brasileños consideraba migrar de institución para tener acceso a programas de puntos más ventajosos.
Por lo tanto, una propuesta clara de beneficios, adecuada al perfil de uso del cliente, contribuye a mantener el compromiso y aumentar el uso del producto. Sin embargo, es importante no desarrollar programas de fidelidad sin un objetivo claro. Es mucho más efectivo desarrollar este tipo de iniciativa a partir de perfiles de clientes bien mapeados.
Seguridad y transparencia en las operaciones
El estudio de Visa también mostró que las fintechs, aunque tienen mayor preferencia entre los consumidores de lo que su participación actual indicaría, aún enfrentan desafíos en relación a la percepción de seguridad. Los bancos tradicionales mantienen ventaja en este atributo.
Las instituciones que combinan buenas prácticas de seguridad con una experiencia digital clara tienden a tener un posicionamiento más sólido ante el consumidor. Esto incluye inversiones en la prevención del fraude, autenticación segura y comunicación multicanal y objetiva sobre las medidas adoptadas para proteger los datos y los recursos de los clientes.
Cómo puede ayudar Dock a tu institución
Para ofrecer una experiencia financiera competitiva en el contexto de la multibancarización, las instituciones necesitan una infraestructura tecnológica que permita no solo lanzar y evolucionar productos con agilidad, sino también ofrecer un viaje fluido y seguro para sus consumidores en el entorno digital.
Construir esta malla tecnológica desde cero demanda tiempo, personas e inversión, lo que, muchas veces, puede ser complejo de implementar. Pensando en este desafío, Dock, líder en tecnología para servicios financieros en América Latina, ofrece Dock One, una Dock One, una plataforma full stack de infraestructura financiera, que reúne los principales módulos necesarios para operar servicios financieros en un único ambiente:
- Banking as a Service: infraestructura para ofrecer cuentas digitales con soporte a Pix, TED, boleto y otros medios de pago (disponible solamente en Brasil).
- Cards; emisión y gestión de tarjetas de crédito, débito y prepago, con soporte a banderas globales y programas de beneficios.
- Credit: módulo de crédito que permite a las instituciones ofrecer financiamiento, pago en cuotas y crédito rotativo.
- Fraud Prevention: plataforma de prevención de fraudes con monitoreo en tiempo real, machine learning y análisis de comportamiento.
- Acquiring: solución de adquirencia white label para instituciones que desean acreditar establecimientos y procesar pagos (disponible apenas en Brasil).
Con Dock One, una institución puede lanzar una operación financiera completa sin necesitar desarrollar cada componente internamente. Esto reduce el tiempo de entrada en el mercado y permite que el equipo dirija sus esfuerzos hacia el desarrollo de la propuesta de valor para el cliente.
Multibancarización: lo que viste en este artículo
- La multibancarización es el comportamiento de consumidores que utilizan productos y servicios de dos o más instituciones financieras al mismo tiempo.
- El crecimiento de fintechs y bancos digitales, la mejora de los viajes digitales y la búsqueda de productos más adecuados al perfil de cada consumidor son los principales factores que explican este comportamiento.
- Los consumidores “principalizados” en una institución tienden a contratar un 25 % más de productos en ella, según Visa.
- El viaje digital sin fricción, la personalización de ofertas, el uso de Open Finance, los programas de beneficios y la seguridad son aspectos relevantes para que las instituciones aumenten su relevancia junto al cliente.
- Dock ofrece infraestructura tecnológica modular para que las instituciones lancen y operen productos con agilidad y escalabilidad.
Artículos relacionados
- Sistema de análisis de crédito: cómo el uso de datos alternativos puede transformar el riesgo en oportunidad en América Latina
- Programa de tarjetas: cómo empresas de diferentes sectores pueden impulsar los negocios
- SaaS para servicios financieros: por qué el modelo es la base de la innovación en el sector en América Latina
- Insights de la NRF 2026: 6 movimientos que están redefiniendo el retail y el mercado de pagos
- Fintechs en Colombia: el boom de la innovación financiera y las oportunidades tras el lanzamiento de Bre-B
 ¡Inscripción hecha!