Neobanks: mercado en crecimiento que tiene un papel importante en el acceso a servicios financieros
Las neobanks son instituciones financieras que están reestructurando la forma en que clientes y organizaciones del sector financiero se relacionan en todo el mundo. Al innovar y facilitar el acceso a servicios y productos, esos bancos digitales desempeñan un papel relevante en la inclusión financiera de la población latinoamericana.
Seguramente has escuchado por ahí el término “neobank”. En realidad, la tendencia es que ese concepto sea cada vez más popular, pues el número de instituciones financieras de ese tipo ha venido creciendo de manera continua en los últimos años.
Muchas empresas encuentran en el formato una gran oportunidad para ingresar al ecosistema financiero. Y, al centrarse en soluciones sencillas y facilitar el acceso a diferentes servicios, aportan numerosos beneficios a los usuarios, contribuyen a la evolución del mercado y juegan un papel importante en inclusión financierade la población no bancarizada.
Además de estar en crecimiento en todo el mundo, los neobanks se han destacado de manera especial en América Latina, un mercado repleto de oportunidades y con una población que todavía necesita ser incluida financieramente.
Y a todo esto, ¿qué son los neobanks?
Los neobancos son instituciones financieras basadas en tecnología, sin sucursales físicas y con operaciones 100% digitales, que utilizan plataformas disponibles a través de sitios web y aplicaciones móviles. Su objetivo principal es ofrecer servicios financieros básicos a los clientes, sin burocracia y a precios reducidos.
Los términos " bancos digitales " y "neobancos" se utilizan comúnmente como sinónimos, ya que ambas son instituciones que hacen un uso intensivo de la tecnología y la innovación para comprender y satisfacer las demandas del mercado , especialmente las de la población no bancarizada.
Sin embargo, una diferencia importante entre un neobanco y un banco digital es que el banco digital a veces está vinculado a bancos tradicionales o participaciones bancarias. El uso más frecuente del término neobancos se refiere a fintechs totalmente independiente.
En otras palabras, en el sentido más estricto del término, es correcto decir que no todos los bancos digitales son necesariamente neobancos, pero todos los neobancos son bancos digitales.
El papel de los neobanks para impulsar la inclusión financiera
Dado que uno de sus principales objetivos es centrarse en la población que aún carece de acceso a servicios financieros , los neobancos concentran sus esfuerzos principalmente en simplificar los procedimientos bancarios, facilitar el acceso a productos y servicios más básicos y proporcionar una comunicación sencilla y asertiva.
La estrategia ha estimulado a muchos no bancarizado, es decir, personas sin antecedentes de relación con bancos, para abrir una cuenta gratis vía celular, sin burocracia, sin costo y muy rápido.
Los beneficios de los neobanks contemplan a los usuarios, el mercado y la economía
De este modo, además de desempeñar un papel importante en la promoción de la inclusión financiera en América Latina , los neobancos responden a una demanda muy presente en el escenario actual: la necesidad de simplificar.
Y de esa forma, tales instituciones traen consigo una serie de ventajas, no sólo para los usuarios y la población, sino también para el mercado de medios de pago y para la propia economía como un todo, lo que es muy importante en el contexto latinoamericano.
Para la población
El principal beneficio que los neobancos aportan a la población es la popularización de los servicios bancarios más básicos . Al fin y al cabo, los neobancos ofrecen:
- Menos burocracia para la apertura de cuentas: se exigen menos documentos, todo se realiza en línea y el proceso es simple y rápido.
- Ausencia o menor cobranza de tarifas y comisiones para servicios básicos: como su costo operacional es más bajo, sin mantenimiento de una estructura física para la atención, los neobanks pueden transferir ese ahorro a los clientes.
- Cashback: es muy común que los neobanks ofrezcan un porcentaje de cashback a los clientes que usen sus productos y servicios; un atractivo más para la población.
- marketplace: algunos neobanks disponen incluso de un marketplace digital, en el cual sus clientes pueden hacer compras con ventajas exclusivas y condiciones facilitadas.
Para el mercado de pagos y banking
La penetración de los neobancos estimula una mayor competitividad y diversidad en el mercado financiero . Los bancos tradicionales, tanto medianos como grandes, que antes dominaban una parte significativa del mercado, ahora deben afrontar una competencia positiva e innovadora, lo que genera importantes beneficios para sus clientes.
Los neobancos incentivan a las personas a dejar de usar efectivo y a adoptar nuevos métodos de pago , es decir, los servicios más modernos que ofrecen estas plataformas. Esto estimula la innovación y, por consiguiente, la evolución del sector.
Además, el lanzamiento de neobancos puede representar una oportunidad lucrativa y estratégica para expandir las operaciones de empresas en diferentes segmentos . Incluso empresas consolidadas en otros sectores, como el comercio minorista , por ejemplo, se han dado cuenta de que su propio neobanco puede impulsar aún más sus ventas, profundizar su conocimiento de los consumidores y diversificar sus fuentes de ingresos.
Para la economía
Al facilitar el acceso a una nueva parte de la población, sobre todo no bancarizada, además de contribuir al fomento de la expansión del mercado de banking y medios de pago, los neobanks contribuyen también al desarrollo económico.
Además de generar nuevos empleos y fomentar la cadena productiva local, personas que antes no estaban incluidas financieramente ahora tienen acceso a usufructuar los diferentes productos y servicios.
Además, con la inclusión financiera de este segmento de la población, se espera que el crecimiento en el uso de métodos de pago como las billeteras digitales y el sistema BNPL ( Compra ahora, paga después ), por ejemplo, se acelere aún más. De esta manera, una mayor parte de la población también tendrá acceso a crédito y préstamos, lo que contribuirá a impulsar aún más la economía.
Los neobanks en el mundo
Por mucho que el aislamiento social provocado por la pandemia del Covid-19 ha impulsado mucho el uso de bancos digitales y medios de acercamiento al pago (sin contacto), el mercado de neobancos es aún pequeño en varias regiones del mundo.
Actualmente, la región con mayor penetración de neobanks es Europa, que fue eficaz en la promoción de los cambios regulatorios necesarios para el desarrollo de tales instituciones.
En Estados Unidos, los datos de Insider Intelligence muestran que todavía hay un margen significativo para la expansión en el uso de los neobancos: actualmente hay 24,9 millones de titulares de cuentas y se prevé que esta cifra alcance los 39,1 millones en 2025.
Crecimiento en América Latina
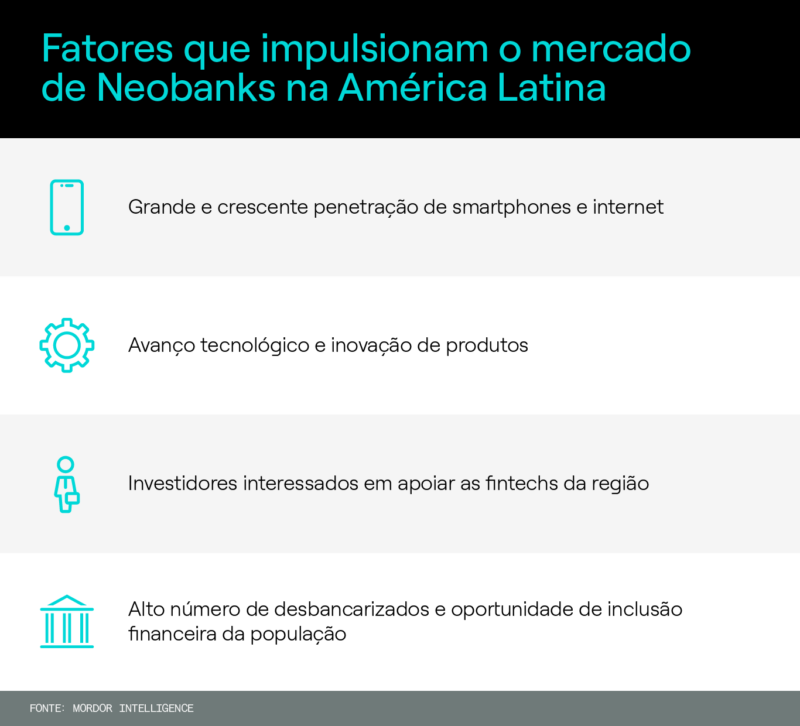
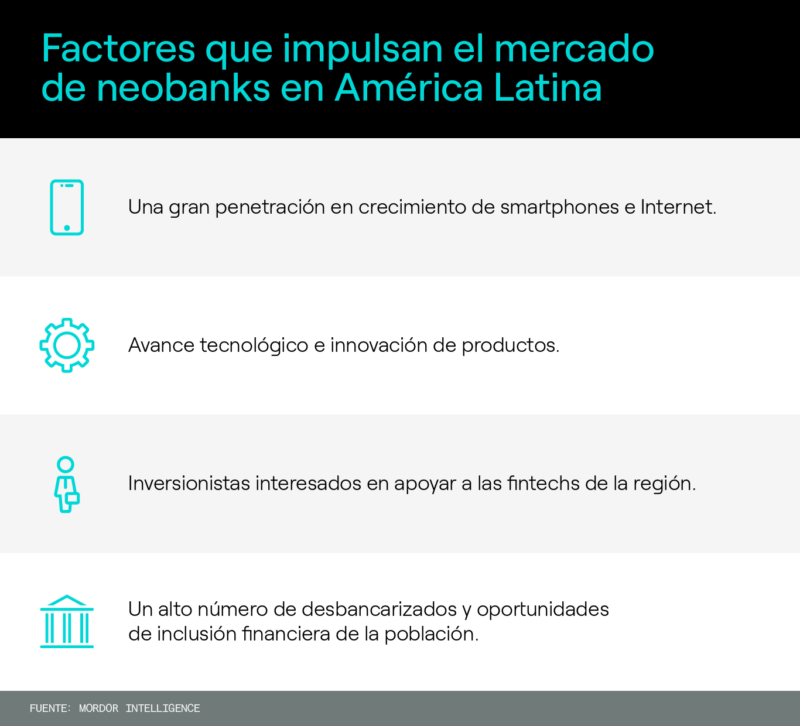
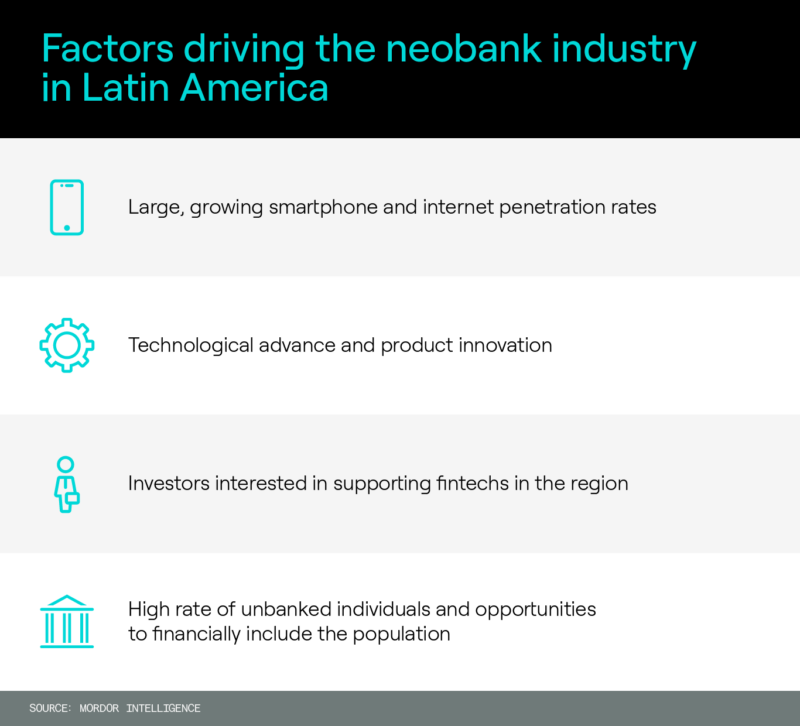
La sorpresa reside en Latinoamérica: si bien aún existe un amplio margen de crecimiento, el mercado de la región ha experimentado un crecimiento excepcional en la evolución de los neobancos locales . En opinión del público latinoamericano, el principal atractivo de los neobancos y bancos digitales son sus menores costos, su disponibilidad las 24 horas del día, los 7 días de la semana, y la rapidez de las transacciones.
En 2021, ya existían más de 30 empresas en países sudamericanos que prestaban servicios a aproximadamente el 11% de la población total de la región, lo que representa más de 50 millones de clientes, según un estudio de Fincog , una consultora estratégica especializada en fintechs.
Según un estudio de Mordor Intelligence , los diez bancos digitales más grandes de la región concentran más del 90% de los clientes de neobancos en Latinoamérica. Sin embargo, el mercado está en expansión y lleno de oportunidades.
Los neobanks en Brasil
De acuerdo con una encuesta realizada por Rapydentre los países de América Latina, Brasil posee el público más receptivo de la región en relación con propuestas digitales como neobanks y otras fintechs.
Comparados con sus vecinos, los brasileños están más dispuestos a abandonar los bancos tradicionales o, incluso, abrir cuentas en más de un banco -83% de los entrevistados en la encuesta.
Esta tendencia también quedó patente en el análisis realizado por Bank of America. Ya en 2021, el número de usuarios activos mensuales en bancos digitales superaba en 15 millones al de usuarios activos en bancos tradicionales. Además, se estima que el 19% de los brasileños ya tienen únicamente cuentas digitales, según datos recopilados por el Instituto Locomotiva.
Más recientemente, el Global neobanking Mercado y Tendencias 2023 mostró que Brasil está entre los líderes mundiales tratándose de neobanks. El número de fintechs (incluyendo bancos digitales) experimentó un crecimiento anual continuo y casi se triplicó de 2017 a 2021 en el país.
Además, y siempre según el estudio, la nación tiene una de las mayores tasas de adopción de cuentas exclusivamente digitales, lo que representa casi la mitad de la población adulta del país.
Aunque la ayuda emergente temporal que se concedió al país durante la crisis sanitaria Covid-19 haya contribuido a la bancarización de una buena parte de la población, otra parte significativa permanece sin cuenta en los bancos. Se trata de un público importante que no tiene acceso, y que podrá beneficiarse de los neobanks que todavía están por surgir.
Neobanks en Colombia, México, Chile y Argentina
Si bien abandonar los bancos tradicionales no parece ser un problema importante para la gran mayoría de los brasileños (el 83% de los encuestados), tampoco lo es para la mayoría de los latinoamericanos en otros países: en Colombia , el 67% y en México , el 65% de los encuestados respondieron de esta manera. El escenario más diferente se observa en Argentina , donde solo el 34% opina así.
Sin embargo, si bien la penetración de los neobancos es algo más lenta en estos países, el panorama de expansión es prometedor en toda América Latina. Se estima que casi la mitad de la población de la región no tiene cuenta bancaria, y un porcentaje aún menor tiene acceso al crédito.
El exceso de burocracia asociado a la inadecuación de la documentación de la población de menores ingresos es un gran obstáculo frecuente. A eso se suma la dificultad de desplazamiento desde áreas remotas hasta las sucursales físicas para recibir atención.
De cara a esa laguna que todavía no es atendida, algunos neobanks importantes iniciaron sus operaciones ahí:
- México: el país posee el segundo mercado más promisorio en el segmento de los bancos digitales, después de Brasil. Uno de los neobanks más destacados es Klar, que ofrece tarjetas de débito y crédito que pueden contratarse en 3 minutos, sin comisiones y con 1% de cashback. En tan sólo un año, Klar captó 1 millones de nuevos clientes y aumentó en siete veces el valor de sus ingresos.
- Colombia: en este país destaca Nequi, con más de 10 millones de usuarios, que realiza más de 500 mil transacciones diariamente.
- Argentina: ya en 2021, Brubank alcanzó los 1,5 millones de usuarios y planea su expansión a otros países.
- Chile: creado en 2017, a Mach le tomó sólo tres años para convertirse en la segunda institución financiera en cuanto a número de usuarios en el país, con 2,6 millones.
Innovación financiera en la práctica: historias de éxito de los neobanks
Para ilustrar lo que hemos visto hasta aquí, tenemos dos ejemplos de neobanks brasileños que utilizaron la innovación financiera para lograr un gran éxito y contribuir a la inclusión financiera en pocos años de actividad.
Neon
Neon se lanzó en Brasil en XNUMX con un solo producto: cuenta digital. Poco a poco, su gama de productos se amplió y comenzó a ofrecer préstamos personales, tarjetas de crédito y algunas opciones de inversión.
Para atraer a más usuarios, Neon desarrolló herramientas gratuitas de educación financiera en su aplicación que, junto con una comunicación transparente, ayudaron a sus clientes a ahorrar e invertir. El éxito fue tal que, en 2022, el neobanco brasileño alcanzó el hito de 22 millones de personas en su base de clientes.
Dos estrategias merecen mención especial en el resultado alcanzado por Neon:
- Esfuerzo constante por lanzar herramientas gratuitas e innovadoras que sus clientes pudieran utilizar al acceder a los productos más básicos.
- Asegúrate de estar bien posicionado en nichos específicos, como micro, pequeñas y medianas empresas. Para ello se lanzó Neon Pejota, una cuenta digital corporativa para atender específicamente las necesidades de los pequeños empresarios (MEI y ME) a un costo menor al promedio del mercado.
- Procurar estar bien posicionado frente a nichos específicos, como las micro, pequeñas y medianas empresas. Para eso lanzó el Neon Pejota, con cuenta digital PJ para atender específicamente las necesidades de pequeños empresarios (MEI y ME) a un costo más bajo que la media del mercado.
C6
Lanzado en Brasil en 2019, el neobank C6 tuvo como enfoque principal ofrecer, en una sola aplicación, los servicios básicos gratuitos junto con opciones más sofisticadas. En la época de su fundación, pocas instituciones ofrecían ese tipo de servicio. Era común que los clientes tuvieran que utilizar más de una app.
Otra iniciativa estratégica de CXNUMX fue la diversificación de su gama de productos. CXNUMX fue el primer neobanco en Brasil en ofrecer un dispositivo electrónico gratuito y en proporcionar una cuenta internacional en euros. Hasta entonces, este tipo de producto sólo se ofrecía en etiqueta privada banking.
Como resultado de todos estos esfuerzos, en 2022, C6 superó el hito de los 20 millones de clientes.
¿Cómo crear tu neobank de manera más ágil?
El desarrollo de un neobanco se ha convertido en parte de la estrategia de expansión de muchas empresas ya consolidadas en sus respectivos sectores . Esto no solo busca diversificar su cartera, sino, sobre todo, atraer y fidelizar clientes.
No obstante, una de las principales dificultades del lanzamiento de un banco digital de forma ágil es el tiempo necesario para el desarrollo de una plataforma tecnológica adecuada para comenzar sus operaciones, además de toda la cuestión de la adecuación regulatoria. Esa demora puede representar una importante pérdida de oportunidades de participación en el mercado.
Para solucionar este problema, Dock desarrolló un producto perfecto: el banco digital white label.. Se trata de una plataforma banking altamente personalizable, con tecnología de punta y con un time to market mucho mas rápido.
Sea cual sea tu emprendimiento, la solución se podrá adaptar para quedar con la cara de la marca y atender las necesidades específicas de tus clientes. A través de ella, los usuarios del neobank podrán:
- Realizar pagos de cuentas;
- Hacer pagos instantáneos;
- Efectuar transferencias;
- Generar boletos;
- Hacer recargas;
- Emitir vouchers;
- Contratar préstamos personales;
- Abrir una cuenta remunerada.
Conoce más detalles sobre la plataforma de banking de Dock:
Con el banco digital white label, la implantación de los neobanks es mucho más rápida y fácil. Además, la empresa asociada puede concentrar sus energías en captar nuevos clientes o enfocarse en su actividad principal. Finalmente, toda la parte regulatoria, de tesorería y desarrollo de nuevos productos y servicios quedan bajo nuestra responsabilidad.
¿Quieres saber más sobre la plataforma de banking de Dock? Haz clic en la siguiente imagen:
Neobanks: lo que viste en este artículo
- Los neobanks son instituciones sin sucursal física y con una operación 100% digital, que hacen uso de la tecnología y la innovación para atender las demandas del mercado.
- Los neobancos centran sus esfuerzos principalmente en simplificar trámites, facilitando el acceso a productos financieros y más servicios básicos y comunicación asertiva y sin complicaciones.
- De esa forma, contribuyen a impulsar la inclusión financiera, sobre todo en regiones que presentan esa demanda, como el caso de América Latina.
- Los clientes de los neobanks se benefician de una menor burocracia, costos más bajos y un proceso simple y rápido.
- La creación de un neobank puede representar una oportunidad lucrativa y estratégica de expansión de las operaciones para negocios de diferentes segmentos.
- Han surgido muchos neobanks en América Latina, en especial en el mercado brasileño, que tiene historias de éxito como la de Neon y la de C6.
- La plataforma de banking de Dock permite la creación de neobanks de manera rápida y ágil, además de ser altamente personalizable y contar con tecnología de punta.
Artículos relacionados:
- Embedded Finance: el fenómeno que está transformando personas en “bancos”
- Web3: entiende qué es y cuáles transformaciones puede traer al mercado financiero
- SPEI: un agente de intercambio y oportunidades en México
- Banking as a Service (BaaS): una nueva forma de tener tu propio banco
- Agrotech: 5 oportunidades para innovar en el agronegocio con soluciones financieras
 ¡Inscripción hecha!