Tarjeta de prepago: una modalidad en ascenso en América Latina
El uso de tarjetas ha crecido rápidamente en los últimos años, y Brasil lidera esta transformación en Latinoamérica. Según el informe más reciente de Abecs , desde febrero de 2025, el país superó por primera vez los 4 billones de reales en transacciones con tarjeta en 2024, lo que representa un crecimiento del 10,9% con respecto al año anterior. Las tarjetas prepago también forman parte de este escenario de expansión.
Solo en 2024, esta modalidad movióR $ 379,4 mil millones, registrando uncrecimiento del 18,1% sobre el año anterior. En volumen de transacciones, se registraron 9.2 mil millones de operaciones con tarjetas de prepago, un salto del 14.5% frente a 2023, consolidando estemedio de pagocomo unaalternativa cada vez más presente en el día a día de los brasileños.
Ante este escenario, la tarjeta de prepago ha ganado cada vez más relevancia, surgiendo como una modalidad financiera ventajosa tanto para personas físicas como para empresas.
Además de ofrecer una forma cómoda de realizar pagos, este tipo de tarjeta también abre oportunidades de negocio para bancos , empresas fintech y otras corporaciones que desean ampliar su cartera de servicios y aumentar la satisfacción del cliente.
En este artículo, trataremos sobre la tarjeta de prepago, cuáles son sus ventajas y aplicaciones, además de entender cómo los negocios pueden integrar esta modalidad de pago en sus operaciones.
¿Qué es la tarjeta de prepago?
Una tarjeta prepago es un instrumento financiero que funciona mediante recargas de saldo; es decir, el importe debe cargarse con antelación. Permite al titular realizar pagos en establecimientos físicos y online hasta el límite del saldo disponible , lo que elimina el riesgo de endeudamiento y la hace especialmente atractiva para perfiles que buscan mayor control y seguridad.
A diferencia de una tarjeta de crédito , una tarjeta prepago no requiere verificación de crédito , no ofrece un límite de crédito rotatorio y no está vinculada a una cuenta corriente tradicional. Su funcionamiento es similar al del efectivo, pero con la comodidad, la seguridad y la trazabilidad de los métodos de pago electrónicos.
Según Abecs , el valor promedio de las transacciones con tarjetas prepago en 2024 fue de R$ 41,32, un incremento del 3,2% respecto a 2023, lo que refuerza el creciente uso de este método para compras de pequeño y mediano valor. En Brasil, los consumidores pueden realizar transacciones financieras con tarjetas prepago en dos formatos principales, como detallaremos a continuación.
Tarjeta de prepago física
Las tarjetas de plástico tradicionales con chip o tecnología sin contacto se aceptan en establecimientos físicos, cajeros automáticos y terminales de pago. Son ampliamente utilizadas por particulares para sus compras diarias y también por empresas para gestionar sus gastos corporativos.
Tarjeta de prepago virtual
Emitida digitalmente, la tarjeta virtual es ideal para compras en línea, pagos dentro de aplicaciones o integración con billeteras digitales . Cada vez es más común su uso por parte de empresas que ofrecen beneficios flexibles y soluciones integradas con plataformas móviles.
¿Cómo funciona la tarjeta de prepago?
El funcionamiento de la tarjeta de prepago es simple, intuitivo y eficaz tanto para el consumidor como para empresas que operan grandes volúmenes de pagos. Sigue una lógica de “cargar para usar”, lo que garantiza mayor control financiero y elimina riesgos de morosidad.
Paso a paso del funcionamiento
1. Carga inicial
El usuario (o la empresa emisora) realiza una recarga en la tarjeta, definiendo el valor que estará disponible para su uso. Esta recarga se puede hacer por transferencia bancaria, boleto, Pix o incluso por débito automático, dependiendo de la infraestructura de la solución.
2. Utilización del saldo
El valor cargado se puede utilizar para compras en cualquier establecimiento que acepte la bandera de la tarjeta, ya sea presencialmente o en ambientes digitales. Con cada transacción, el valor correspondiente es debitado del saldo disponible.
3. Recargas recurrentes
Siempre que sea necesario, la tarjeta puede ser recargada con nuevos valores. Para usuarios frecuentes, muchas soluciones ofrecen la automatización de esta etapa con recargas programadas.
4. Gestión por aplicación o portal
La mayoría de los emisores ofrece una app o plataforma de gestión en la que es posible consultar el saldo en tiempo real, revisar el extracto de transacciones, configurar límites, bloquear/desbloquear la tarjeta, entre otras funcionalidades.
5. Uso con seguridad
Con recursos como autenticación de doble factor, CVV dinámico y bloqueo temporal, las tarjetas de prepago ofrecen un nivel de seguridad comparable (o incluso superior) al de las tarjetas tradicionales.
Este modelo operativo convierte a la tarjeta prepago en una herramienta versátil para el control financiero personal , pero también en una excelente solución para las empresas que necesitan gestionar los gastos del equipo, distribuir fondos, ofrecer beneficios o pagar a los proveedores de forma escalable.
¿Cuáles son los beneficios de la tarjeta de prepago?
Las tarjetas prepago no son solo una solución práctica, sino una herramienta estratégica tanto para particulares como para empresas. Sus ventajas son numerosas y, si se utilizan correctamente, pueden generar valor directo para los usuarios y nuevas fuentes de ingresos para los proveedores.
Beneficios para personas físicas
Control financiero más eficiente
La tarjeta de prepago ayuda al usuario a mantener sus gastos bajo control, limitando las compras al valor cargado. Ideal para quien busca organizar el presupuesto personal y evitar deudas.
Accesibilidad e inclusión
Al no requerir una verificación de crédito, la tarjeta prepago permite que más personas accedan a una herramienta de pago moderna, incluidas las personas que no tienen cuenta bancaria y aquellas con un historial crediticio deficiente.
Seguridad en compras online y presenciales
Como la tarjeta no está vinculada a una cuenta bancaria o línea de crédito, ofrece mayor seguridad, especialmente en compras digitales. En caso de pérdida o robo, la pérdida se limita al valor cargado.
Facilidad de recarga y uso
La recarga se puede hacer por Pix, boleto, transferencia u otros medios, de forma simple y rápida. La tarjeta también es aceptada en prácticamente todos los establecimientos que operan con banderas nacionales e internacionales.
Experiencia digital completa
Muchos emisores ofrecen aplicaciones con funcionalidades avanzadas, como notificaciones en tiempo real, bloqueo de la tarjeta, consulta de saldo e historial de transacciones.
Beneficios para las empresas
Gestión de gastos corporativos con más control.
Con tarjetas de prepago personalizadas por colaborador,es posible definir límites de gasto y monitorear en tiempo real todas las transacciones , lo que reduce fraudes internas y aumenta la previsibilidad presupuestaria.
Facilidad en la rendición de cuentas
Al eliminar el uso de dinero físico y reembolsos manuales, la tarjeta de prepago simplifica los procesos financieros de la empresa, haciéndolos más ágiles y rastreables.
Distribución segura de valores
Ideal para empresas con equipos en campo, promotores, repartidores, freelancers y demás profesionales que necesitan recibir o gastar en nombre de la empresa.
Reducción de burocracias y costos operativos
Automatiza y digitaliza procesos como anticipos, reembolsos, ayuda de costo, alimentación corporativa y premios, generando ahorro de tiempo y recursos.
Posibilidad de personalización
Las empresas pueden lanzar una tarjeta prepago con su propia marca ( marca blanca ), fomentando la fidelización de los clientes y reforzando la identidad de la empresa con un producto financiero innovador.
Tarjeta de prepago vs. tarjeta de crédito
Aunque ambos permiten transacciones en puntos físicos y online y son aceptados en las principales banderas del mercado, la tarjeta de prepago y la tarjeta de crédito operan de formas fundamentalmente diferentes.
Comprender estas distinciones es esencial tanto para quienes utilizan como para quienes ofrecen estas soluciones financieras.
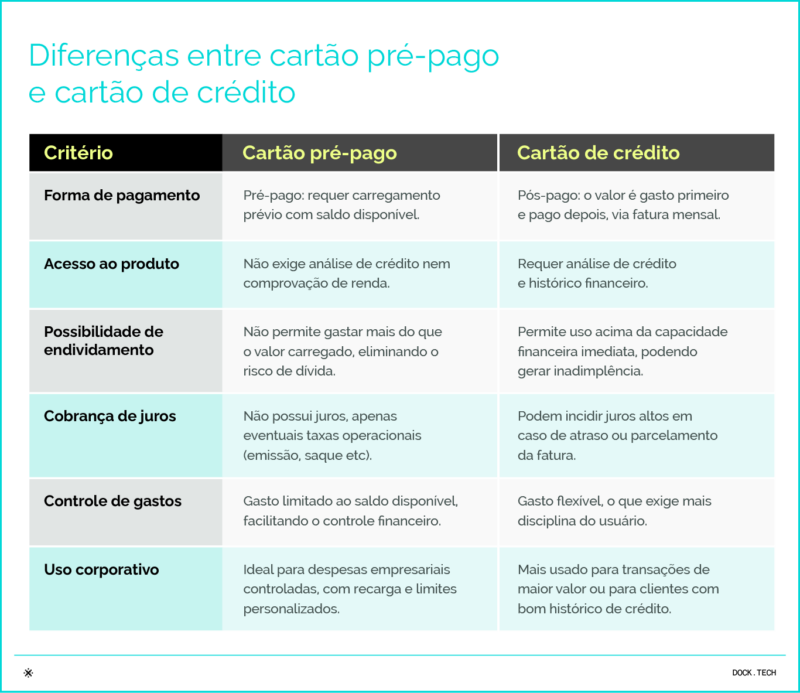
Esta distinción cobra aún mayor relevancia en el contexto de la inclusión financiera . Muchas personas no pueden acceder a tarjetas de crédito porque no cumplen con los requisitos de puntaje crediticio o comprobante de ingresos. La tarjeta prepago, en cambio, representa una alternativa más accesible, democrática y segura.
Ventajas de ofrecer la tarjeta de prepago
Para las fintech, los bancos y las empresas que buscan expandir su cartera, las tarjetas prepago representan una excelente oportunidad estratégica . Son fáciles de usar, escalables y generan nuevas fuentes de ingresos, todo ello con bajo riesgo operativo y un alto potencial de inclusión.
Revise a continuación los principales beneficios para quien ofrece esta solución:
Acceso a nuevos públicos e inclusión financiera
Como la tarjeta de prepago no exige análisis crediticio, puede ofrecerse a personas con historial financiero limitado o negativo, además de no bancarizados y trabajadores informales. Esto amplía significativamente la base de clientes, especialmente en regiones menos atendidas por el sistema bancario tradicional.
Menor riesgo de morosidad
Sin concesión de crédito, no hay riesgo de impago. El cliente solo puede usar lo que esté cargado en la tarjeta. Esto hace que el modelo sea altamente seguro y predecible para quien ofrece el producto, reduciendo la complejidad regulatoria y los costos asociados a la recuperación de crédito
Ingresos vía tarifas y márgenes operativos
Las empresas que emiten tarjetas prepago pueden generar ingresos de varias maneras, como a través de las comisiones que pagan los comercios por cada transacción ( comisión de intercambio ), las comisiones de emisión, recarga, retirada y mantenimiento, e incluso los rendimientos de los saldos inactivos en las cuentas digitales vinculadas .
Diferenciación en el mercado
Las empresas que ofrecen soluciones financieras novedosas suelen destacar en sectores competitivos. Las tarjetas prepago pueden utilizarse como herramienta para la innovación, la creación de marca y el posicionamiento digital, especialmente en segmentos como el comercio minorista, la movilidad, la educación, el turismo y los mercados en línea.
Cómo los clientes eligen su tarjeta de prepago
Con la creciente oferta de tarjetas de prepago en el mercado, tanto consumidores como empresas son cada vez más criteriosos al elegir la solución que mejor se adapta a sus necesidades.
Por ello, entender qué influye en esta decisión es esencial para quien desea ofrecer un producto competitivo, relevante y escalable. A continuación, listamos algunos de los principales criterios de elección.
Transparencia en las tarifas y comisiones
La transparencia es clave y puede representar una ventaja competitiva para cualquier tarjeta prepago. Los clientes prestan mucha atención a las condiciones de uso y siempre buscan las opciones más económicas. Analizan constantemente la presencia o ausencia de comisiones por emisión, recarga y mantenimiento mensual, costes por retirada en cajeros automáticos y comisiones por transacción.
Red de aceptación
Cuanto más aceptada sea la tarjeta de prepago en establecimientos comerciales físicos o electrónicos, mejor para el consumidor final. Para ello, los emisores se han acercado a banderas de amplia cobertura en el mercado, así como también están estableciendo alianzas con aplicaciones de compras y marketplaces. La compatibilidad con billeteras digitales es un diferencial para esta modalidad de pago.
Facilidad de recarga y usabilidad
La usabilidad también es un factor de extrema relevancia para los usuarios finales de tarjetas de prepago. Si la interfaz es simple, intuitiva y mobile-friendly, el cliente siente mayor seguridad y, consecuentemente, establece un vínculo mayor de uso. La posibilidad de realizar la recarga vía Pix, TED, boleto o vía aplicación es otro punto de diferenciación que los consumidores buscan.
Funcionalidades de gestión y seguridad
La posibilidad de acompañar en tiempo real el saldo y la descripción de las transacciones, así como recibir notificaciones por cada movimiento, son funcionalidades muy importantes de gestión para los usuarios. Además, la existencia de opciones de seguridad, como, por ejemplo, CVV dinámico, bloqueo temporal de tarjeta y la autenticación de doble factor, aportan mayor seguridad.
Tarjeta global de prepago: una tendencia
Una tarjeta prepago también puede ser una tarjeta global , que ofrece funciones específicas para uso internacional. Combina la lógica de recarga y control de gastos de una tarjeta prepago tradicional con la comodidad de realizar transacciones en múltiples divisas y una amplia aceptación global.
Esta solución es especialmente atractiva para empresas con operaciones o colaboradores fuera del país, viajeros frecuentes y consumidores que viajan regularmente o compran habitualmente en sitios internacionales.
Según el informe de Abecs , el gasto brasileño en el extranjero mediante tarjetas creció un 19,7% en 2024 , alcanzando los 15,8 millones de dólares, siendo Europa el principal destino. Estos datos refuerzan la importancia de las soluciones financieras de uso global , como la tarjeta prepago internacional.
Ventajas de la tarjeta de prepago global
- Evita el transporte de grandes volúmenes de dinero en efectivo, especialmente en viajes corporativos;
- Protege contra variaciones cambiarias, permitiendo fijar el tipo de cambio en el momento de la recarga;
- Aumenta la seguridad en viajes, reduciendo riesgos de pérdida o robo de valores físicos;
- Rastreabilidad de los gastos internacionales, lo que facilita la conciliación contable;
- Las empresas pueden distribuir valores a colaboradores en el extranjero con control y agilidad, sin depender de transferencias bancarias complejas.
¿Cómo ofrecer tarjeta de prepago a sus clientes?
La demanda de tarjetas prepago ha crecido significativamente en Brasil y Latinoamérica, impulsada por la búsqueda de soluciones financieras más accesibles, seguras y personalizables . Para bancos, fintechs, minoristas y empresas que buscan lanzar o expandir su cartera, las tarjetas prepago representan una oportunidad de negocio que puede generar fidelización de clientes y nuevas fuentes de ingresos.
Pero, ¿cómo hacer que esta oferta sea una realidad? La respuesta comienza con la elección de una infraestructura tecnológica confiable, escalable y compatible con los desafíos regulatorios y operativos del sector financiero.Y es exactamente en este punto donde Dock, líder en tecnología financiera en América Latina, se destaca como socio estratégico.
En su pilar de soluciones Cards & Credit, los Dock ofrece toda la infraestructura necesaria para que las empresas puedan lanzar, operar y escalar su propia solución de tarjeta de prepago, ya sea física, virtual o global. Con un enfoque modular y adaptable, Dock permite que cada negocio diseñe su oferta de manera personalizada, integrando la tarjeta a aplicaciones, plataformas o sistemas ya existentes.
La empresa se encarga de todo el proceso, incluyendo la emisión de la tarjeta, el procesamiento de las transacciones, la gestión de saldos, la conciliación financiera y el monitoreo antifraude en tiempo real. Todo esto con alto estándar de seguridad, cumplimiento con las normas del Banco Central y soporte técnico especializado.
Además de la tecnología, Dock también ofrece experiencia. A lo largo de las últimas dos decadas, se consolidó como uno de los principales proveedores de infraestructura financiera en América Latina, trabajando junto a grandes players del mercado y contribuyendo directamente a la digitalización del sistema financiero en la región.
¿Quieres saber más sobre las tarjetas de prepago? ¡Habla con nuestro equipo!
FAQ: Principales preguntas sobre tarjetas prepago
¿Por qué mi empresa debería ofrecer una tarjeta de prepago?
La tarjeta prepago es el producto mínimo viable (MVP ) ideal para entrar en el mercado financiero. Permite a su empresa comenzar a operar rápidamente, con bajo riesgo (sin necesidad de financiación mediante crédito ni riesgo de impago) y menor complejidad regulatoria. Es la puerta de entrada para comprender el comportamiento de consumo de sus clientes antes de ofrecer productos de mayor riesgo, como el crédito tradicional.
¿Cuál es la ventaja de usar tarjeta de prepago?
La principal ventaja es el control financiero. Como no es posible gastar más que el saldo disponible, el usuario evita el endeudamiento y los intereses rotatorios. Además, ofrece seguridad (evita andar con dinero en efectivo) y digitalización para quien no tiene cuenta bancaria, permitiendo compras en internet y gestión vía aplicación.
¿Una empresa puede ofrecer tarjeta de prepago a los empleados?
Claro que sí, y este es un uso creciente en el mercado B2B. Las empresas utilizan tarjetas de prepago corporativas para la gestión de gastos (viajes, representación, fondo fijo), eliminando la complejidad y la demora de los procesos de reembolso. También son muy usadas para premios de incentivo o pago de salarios a colaboradores temporales y no bancarizados.
¿La tarjeta de prepago tiene anualidad?
En la mayoría de los casos, no. Como no involucra una línea de crédito o riesgo de morosidad para la institución emisora, el modelo de negocios de la tarjeta de prepago generalmente exime al usuario de la anualidad tradicional. Sin embargo, dependiendo de la institución que ofrece la tarjeta, pueden existir tarifas de emisión, mensualidad de mantenimiento o comisiones por retiro. Para las empresas que desean emitir sus propias tarjetas, esta flexibilidad permite crear productos “gratuitos” para atraer y fidelizar clientes.
¿Cómo recargo una tarjeta de prepago?
La recarga se realiza añadiendo saldo a la cuenta de pago vinculada a la tarjeta. Las formas más comunes y ágiles hoy son vía Pix o transferencia bancaria, que disponibilizan el valor casi instantáneamente. También es posible recargar vía boleto bancario (que puede tardar hasta 48 horas en compensar) o en puntos físicos conveniados. En el caso de tarjetas corporativas o de beneficios, la propia empresa empleadora realiza la recarga de forma centralizada.
¿La tarjeta de prepago necesita análisis crediticio?
No. Por eso este método se considera una herramienta para la inclusión financiera . Dado que el usuario solo gasta el dinero que ha depositado previamente, no existe riesgo crediticio para el emisor. Por lo tanto, no es necesario consultar agencias de crédito ni presentar comprobante de ingresos, lo que hace que el proceso de aprobación sea mucho más rápido y accesible para quienes tienen deudas o no tienen cuenta en un banco tradicional.
¿Dónde usar tarjeta de prepago?
La tarjeta de prepago es aceptada en cualquier establecimiento físico o tienda online que acepte la bandera de la tarjeta (como Visa, Mastercard o Elo). Un detalle importante: al pasar la tarjeta en el terminal, el usuario debe seleccionar la función “Crédito”, aunque el valor se descuente del saldo al instante. Además de compras puntuales, también es ampliamente aceptada para suscripciones de servicios digitales (streamings, apps de transporte y delivery).
¿Puedo usar tarjeta de prepago para pagar servicios de suscripción o apps de transporte?
Sí, y este es uno de los principales usos de la tarjeta de prepago hoy (la llamada “Economía de la Suscripción”). Como muchos servicios digitales exigen un número de tarjeta de crédito para el registro y no aceptan débito común, el prepago sirve como la solución perfecta para quien no tiene tarjeta de crédito tradicional o no quiere comprometer el límite principal con suscripciones recurrentes.
¿La tarjeta de prepago internacional funciona en el extranjero?
Sí, siempre y cuando sea emitida con una bandera internacional. Funciona tanto para compras en sitios extranjeros como en viajes físicos. La ventaja es el control cambiario: al cargar la tarjeta, el usuario ya sabe el tipo de cambio aplicado (en el caso de tarjetas multimoneda) o tiene la conversión hecha en el momento de la compra, aplicando las tasas correspondientes (como el IOF en Brasil).
¿La tarjeta de prepago tiene límite de valor?
El límite de compra es, técnicamente, el saldo disponible en la cuenta. Sin embargo, por motivos de seguridad y cumplimiento normativo, la entidad emisora puede establecer límites diarios para retiros o transacciones. Además, existen límites mensuales de transacción según el nivel de registro del usuario ( KYC ): las cuentas con registro simplificado suelen tener límites de transacción más bajos que las cuentas con verificación documental completa.
¿Es posible pagar a plazos (meses sin intereses) con la tarjeta de prepago?
No. . Esta es una confusión común porque, al pagar, el usuario debe seleccionar la función “crédito”. Sin embargo, el sistema de la tarjeta de prepago procesa la transacción como una compra al contado, descontando el valor total del saldo inmediatamente. Para las empresas emisoras, esto significa riesgo cero de morosidad, ya que no hay financiamiento de la compra.
¿La tarjeta de prepago ayuda a aumentar el score crediticio?
Directamente, no, ya que su uso no implica un préstamo de dinero. Sin embargo, es una excelente puerta de entrada. Muchas fintechs usan la tarjeta de prepago para analizar el comportamiento de consumo del usuario (cuánto gasta, con qué frecuencia recarga) y, con base en estos datos, ofrecer una tarjeta de crédito tradicional en el futuro. Es lo que llamamos escalera de crédito.
Tarjeta de prepago: lo que viste en este artículo
- La tarjeta de prepago ha crecido en Brasil, con R$ 379,4 mil millones movidos en 2024 y más de 9 mil millones de transacciones realizadas en el año.
- La tarjeta de prepago es un producto que funciona con saldo cargado previamente, disponible en formato físico y virtual, y puede usarse para compras presenciales y online.
- Tanto personas físicas como empresas utilizan la tarjeta de prepago para controlar gastos, pagar a proveedores, distribuir beneficios y evitar la morosidad.
- A diferencia de otras modalidades de tarjeta, el prepago no exige análisis crediticio, no cobra intereses y ofrece más seguridad y control sobre el presupuesto.
- Las empresas que ofrecen la tarjeta de prepago logran alcanzar nuevos públicos, crear fuentes de ingresos con tarifas y fortalecer la relación con el cliente.
- Con la infraestructura de Dock, bancos, fintechs y empresas de otros sectores pueden lanzar su propia solución de tarjeta de prepago de forma escalable, segura y a la medida para su modelo de negocio.
Artículos relacionados
-
-
-
- Empoderamiento financiero: cómo las soluciones digitales aceleran la inclusión y la ciudadanía en América Latina
- Embedded Credit y el futuro del acceso al crédito en América Latina
- Por qué América Latina es un terreno fértil para el modelo de Bin Sponsorship
- Machine Learning en la detección de fraude: cómo la tecnología está revolucionando la seguridad financiera
- Acceso al crédito: cómo la tecnología puede impulsar la inclusión financiera en América Latina
-
-
 ¡Inscripción hecha!