Insights de la NRF 2026: 6 movimientos que están redefiniendo el retail y el mercado de pagos
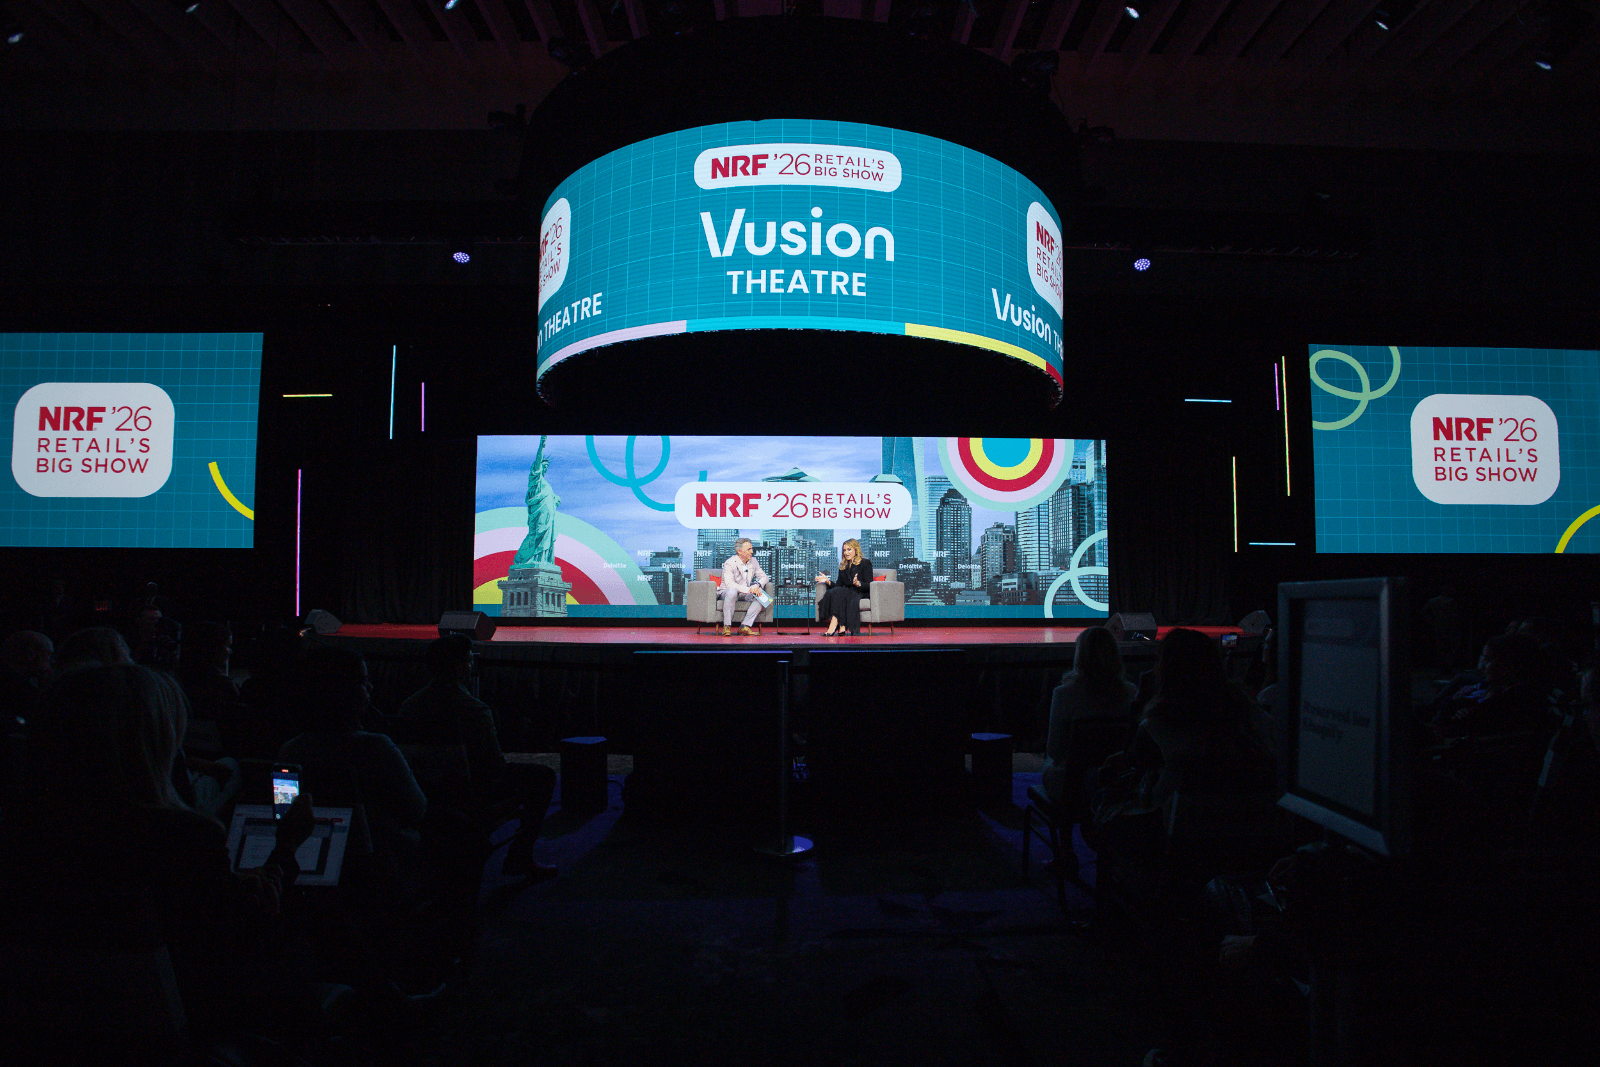
Más que un simple espacio para anticipar tendencias, el NRF 2026 Retail's Big Show se destacó como un retrato del sector minorista en plena transformación. Celebrado entre el 11 y el 13 de enero en Nueva York, el evento estuvo a la altura del lema de la edición, "El próximo ahora ", y mostró un sector menos centrado en promesas futuras y más orientado a la ejecución, la escala y la integración entre tecnología, operaciones y experiencia del cliente.
La mayor feria global del retail reunió a cerca de 40 mil participantes y más de 560 ponentes en torno a 185 sesiones de contenido, reforzando que laInteligencia Artificial, los marketplaces, el Agentic Commerce y los nuevos modelos de infraestructura ya están moldeando decisiones estratégicas en el ahora y no en un horizonte distante.
Presente nuevamente en la NRF como patrocinadora de la delegación de BTR-Varese, una alianza que completa más de una década, y también de Central do Varejo, que realizó una cobertura especial del evento,, los Dock acompañó de cerca estos debates.
En este artículo, reunimos seis insights centrales del evento, que conectan las transformaciones del retail global con la evolución de los medios de pago y banking y de las soluciones financieras que sustentan esta nueva etapa del comercio.
Retail en transformación: insights de la NRF 2026 que ya están impactando al sector
La NRF 2026 ofreció una lectura clara sobre los rumbos del retail en los próximos años. Los siguientes insights ayudan a entender cómo estos cambios ya están impactando las decisiones de negocios.
1. El futuro en ejecución
Desde el primer día del evento, el tema "El próximo ahora" se consolidó como el hilo conductor de los debates, reforzando la idea de que el futuro del comercio minorista ya está en marcha.
Las innovaciones presentadas aparecieron menos como apuestas a largo plazo y más como soluciones en uso, capaces de generar ganancias concretas de eficiencia, personalización y escala, y que exigen decisiones eficaces en el presente. Este movimiento desplaza la transformación del campo de la previsión al de la ejecución.
En la práctica, los retailers que aún esperan el “momento ideal” tienden a perder competitividad, mientras que aquellos que adoptan tecnologías de forma continua e incremental logran reaccionar con mayor agilidad a los cambios en el comportamiento del consumidor y a las dinámicas del mercado.
En este contexto, la madurez operativa ahora también incluye la base financiera del negocio. Para respaldar la escalabilidad, la personalización y la velocidad, los métodos de pago y los sistemas financieros deben operar en tiempo real, con flexibilidad, seguridad y una integración total en la estrategia minorista, al tiempo que satisfacen las expectativas de los consumidores de experiencias sencillas, rápidas y sin fricciones.
2. Giro hacia el AI First
La inteligencia artificial ha dejado de ser un mero instrumento en el sector minorista y ha comenzado a estructurar las decisiones empresariales. En el panel “ Nuevos modelos de negocio: cómo las organizaciones minoristas han evolucionado hasta convertirse en ecosistemas empresariales ”, Alberto Serrentino, fundador de Varese Retail, resumió la situación actual afirmando que el reto del sector consiste en construir ecosistemas basados en la IA , donde la inteligencia guíe las decisiones desde el principio, y no como una capa añadida posteriormente.
Este cambio implica una revisión profunda de datos, cultura y procesos. Colocar a la IA en el centro significa usar la información de forma continua para escalar experiencias, probar modelos y profundizar la relación con los clientes, siempre conectando la tecnología con el core del negocio y los objetivos estratégicos.
En el ámbito financiero, el impacto es directo. Pagos, crédito, la prevención del fraude y gestión de riesgos pasan a operar de forma más automatizada y predictiva, integrados a la jornada de consumo.
3. Marketplaces en el centro de la estrategia de expansión
Los marketplaces han dejado de ser un simple canal complementario para convertirse en un elemento central de las estrategias de crecimiento del sector minorista. Casos de éxito presentados por empresas como Target, Best Buy y Nordstrom demuestran cómo este modelo se utiliza no solo para ampliar la oferta de productos, sino también para probar nuevas categorías, acelerar la entrada al mercado e integrar lo físico y lo digital sin diluir la identidad de la marca.
La consolidación de este formato tiene efectos directos para la operación financiera. La convivencia entre múltiples vendedores, políticas de precios y plazos distintos exige estructuras robustas de pagos, transferencias, conciliación y gestión de riesgos, todo funcionando de forma fluida e, idealmente, invisible para el consumidor final.
En este punto, el Embedded Finance se convierte en una pieza clave. Al integrar pagos y servicios financieros a la jornada de compra y a la relación con los retailers, el marketplace deja de ser solo un entorno de ventas y pasa a operar como una plataforma completa, donde comercio, tecnología y sistema financiero funcionan de manera cada vez más conectada.
4. La era del Agentic Commerce
El Agentic Commercemarca una nueva fase del comercio electrónico, en la que agentes de Inteligencia Artificial pasan a actuar en nombre del consumidor. En lugar de solo recomendar productos, estos agentes asumen etapas de la jornada, como evaluación, compra, seguimiento de pedidos y posventa, con niveles graduales de autonomía.
En paneles como «Potenciar al comprador con IA: Creando experiencias fluidas en la era del comercio basado en agentes» , quedó claro que esta transición ya está en marcha. Para que los agentes tomen decisiones relevantes, las marcas y los minoristas necesitan estructurar los datos sobre preferencias, historial y restricciones, especialmente en categorías sensibles donde la confianza y la procedencia son cruciales.
A medida que los agentes pasan a ejecutar compras, los impactos se amplían al sistema financiero. Autenticación, tokenización, prevención de fraudes e identificación de agentes legítimos se vuelven fundamentales para sostener experiencias de compra cada vez más automatizadas, seguras y sin fricción.
Este avance responde a la evolución del comportamiento del consumidor. Según un estudio de Capgemini , la IA ya forma parte de la rutina diaria: un tercio de las personas dedica más de una hora al día a utilizar estas herramientas, y el 53 % afirma haber realizado compras basándose en recomendaciones de IA generativa , con una adopción aún mayor entre la Generación Z.
5. El “HTTP del comercio”
Si bien Agentic Commerce redefine quién ejecuta la compra, el Protocolo de Comercio Universal (UCP) , anunciado por Google en NRF 2026, muestra cómo esta ejecución puede realizarse a gran escala.
La propuesta surgió como una de las señales más estructurales del retail digital: crear una base técnica que permita que agentes de IA realicen transacciones de extremo a extremo, desde la elección del producto hasta la posventa.
Con UCP, el proceso de pago deja de ser un paso visible en la experiencia del cliente y se convierte en una funcionalidad integrada . La conversión pasa de los clics a las acciones automatizadas, lo que reduce la dependencia de la navegación tradicional y aumenta la importancia de la fiabilidad operativa.
En este contexto, el sistema de pagos deja de actuar solo al final de la jornada y pasa a integrar todo el flujo, donde los pagos, la autenticación, la liquidación y la gestión de riesgos ocurren de manera continua y orquestada.
Esto significa que el valor migra hacia lo que antes operaba entre bastidores: altas tasas de aprobación, pagos resilientes, logística consistente, políticas claras de cambio y una posventa eficiente se convierten en factores decisivos para la experiencia.
6. El pago como experiencia
Los métodos de pago han adquirido un nuevo protagonismo en los debates sobre el comercio minorista. Ya no se consideran un tema puramente tecnológico, sino que se han convertido en un elemento central de las decisiones relativas a la eficiencia, la experiencia del cliente y la competitividad , especialmente en procesos cada vez más integrados y automatizados.
A lo largo de la programación del evento, quedó claro que el retail global dejó de ver los pagos como un detalle operativo. El checkout aparece como un punto sensible de la jornada, en el que las elecciones estratégicas se concretan y cualquier fricción puede tener un impacto directo en la conversión, la recurrencia y la percepción de marca.
Ante este panorama, la infraestructura financiera cobra mayor protagonismo que nunca. La tokenización , la orquestación de pagos, el uso de agentes de IA en la autorización de transacciones y la gestión inteligente de riesgos están transformando, reduciendo e incluso eliminando las fricciones, lo que permite experiencias de usuario más sencillas.
Este movimiento dialoga directamente con la actuación de Dock en el desarrollo de soluciones de pagos y banking orientadas a sostener operaciones más integradas, escalables y seguras a lo largo de toda la jornada de compra.
Tecnología que conecta e impulsa el retail: la presencia de Dock en la NRF
NRF se ha consolidado como una oportunidad de aprendizaje que va más allá del contenido presentado en el escenario. La mayor feria comercial minorista del mundo es también un punto de encuentro y una plataforma de intercambio para profesionales que trabajan en la primera línea de la transformación del comercio minorista y los servicios financieros.
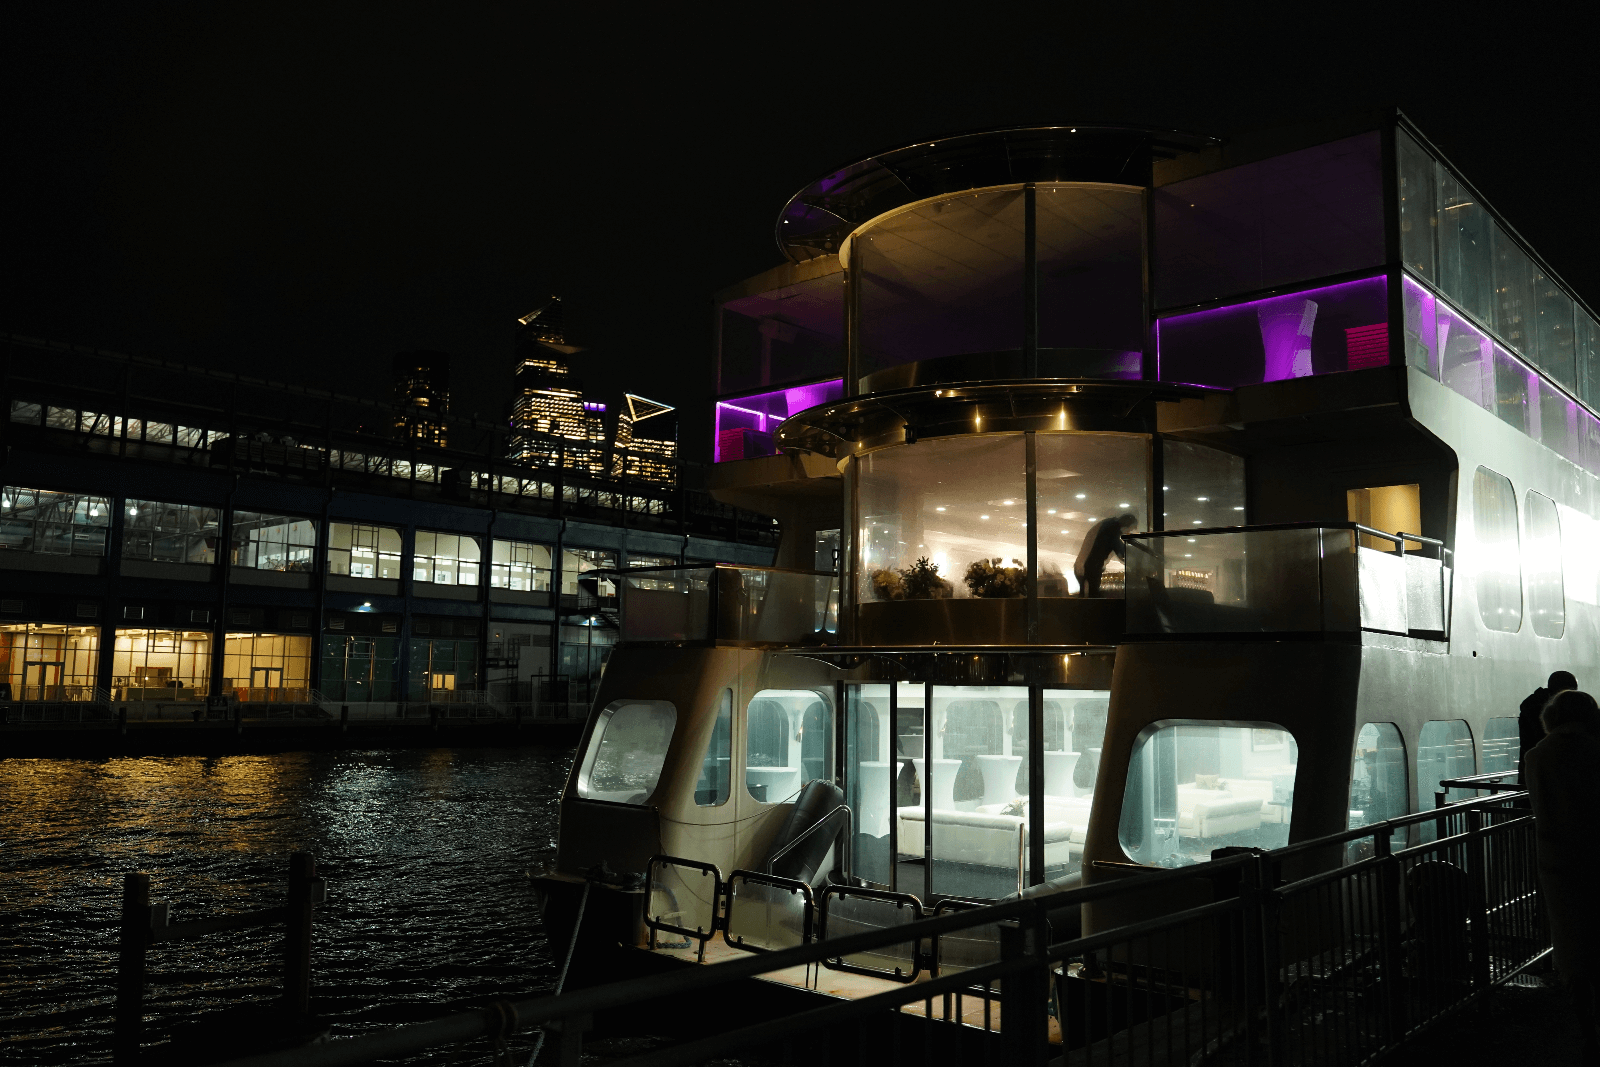
En este contexto, Dock llevó a cabo, el 13 de enero, una edición más de su encuentro de cierre de la NRF para la delegación brasileña en Nueva York — la Dock Boat Experience. Ya tradicional en el calendario del evento, la iniciativa reunió a ejecutivos y líderes del sector, fortaleciendo relaciones y profundizando conversaciones iniciadas a lo largo de la feria.
De esta manera, llegamos al final de una NRF más con la certeza de que los aprendizajes e intercambios vividos a lo largo del evento continúan influyendo en el desarrollo de soluciones orientadas a un retail más integrado, escalable y conectado a las demandas del mercado.
Para entender cómo se traducen estas tendencias en soluciones concretas para tu negocio, conoce el portafolio de Dock y descubre cómo la tecnología adecuada puede impulsar la próxima fase del retail.
Insights de la NRF 2026: lo que viste en este artículo
- El retail ya no espera el “momento ideal”. Tecnologías ya en uso entregan eficiencia, personalización y escala, exigiendo que los pagos acompañen el ritmo y atiendan las expectativas del consumidor.
- La Inteligencia Artificial pasó a estructurar decisiones estratégicas, conectando datos, procesos y experiencia del cliente, con impactos directos en pagos, crédito y prevención de fraudes.
- Los marketplaces se consolidan como eje de crecimiento e integración físico-digital, mientras que el Embedded Finance conecta ventas, tecnología y sistemas financieros de forma fluida.
- Agentes de IA ejecutan compras en nombre del consumidor, exigiendo datos bien estructurados y sistemas financieros seguros y sin fricción, lo cual ha tenido una adopción acelerada por parte de la Generación Z.
- El Universal Commerce Protocol (UCP) permite que agentes de IA realicen transacciones de extremo a extremo, integrando el flujo financiero y operativo y transformando el checkout en una capacidad embebida.
- Los pagos dejan de ser solo una cuestión operativa y pasan a influir en la conversión, la recurrencia y la experiencia, con la tokenización y la IA haciendo que las transacciones sean más rápidas y seguras.
Artículos relacionados
-
-
- Fintechs en Colombia: el boom de la innovación financiera y las oportunidades tras el lanzamiento de Bre-B
- Tendencias para 2026: 9 señales de transformación en pagos y servicios financieros
- Retrospectiva servicios financieros y pagos 2025: lo que marcó el sector en Brasil y América Latina
- Inclusión financiera en Colombia: escenario, oportunidades y desafíos de la democratización de los servicios financieros en el país
- Tarjeta de prepago: una modalidad en ascenso en América Latina
-
 ¡Inscripción hecha!