Inclusión financiera en Colombia: escenario, oportunidades y desafíos de la democratización de los servicios financieros en el país
Latinoamérica es una región de contrastes, donde las tradiciones económicas conviven con los avances tecnológicos. Actualmente, cerca del 71% de los adultos latinoamericanos posee una cuenta bancaria , una cifra que, si bien está en aumento, aún se encuentra por debajo de la de otras regiones del mundo. Mientras que algunos países, como Brasil y Chile, ya cuentan con altos niveles de inclusión financiera, otros aún están avanzando en este sentido. En este artículo, analizaremos la inclusión financiera en Colombia, una de las naciones que está dando pasos importantes en esta dirección.
Latinoamérica alberga a aproximadamente 91 millones de adultos que aún carecen de cuentas bancarias, lo que equivale al 29% de la población de la región, según una encuesta realizada en la segunda edición del estudio " Tierras de Oportunidad" . A pesar de esto, la digitalización ha sido un poderoso motor de inclusión : el 80% de la población ya tiene acceso a internet móvil y el uso de aplicaciones bancarias está creciendo rápidamente en la región.
Las empresas fintech, los bancos digitales y los sistemas de pago instantáneo están ganando protagonismo, ofreciendo soluciones más sencillas, accesibles y personalizadas, especialmente para las poblaciones que antes estaban marginadas por el sistema financiero tradicional.
En este artículo, profundizaremos en el panorama actual de la inclusión financiera en Colombia, mostrando el progreso del país en este ámbito. Analizaremos los retos que aún persisten y el papel transformador de las fintechs y las soluciones digitales en el país. Además, hablaremos de Bre-B y su potencial para democratizar y revolucionar la forma en que los colombianos realizan transferencias y mueven su dinero.
Avances y brechas en la inclusión financiera en Colombia
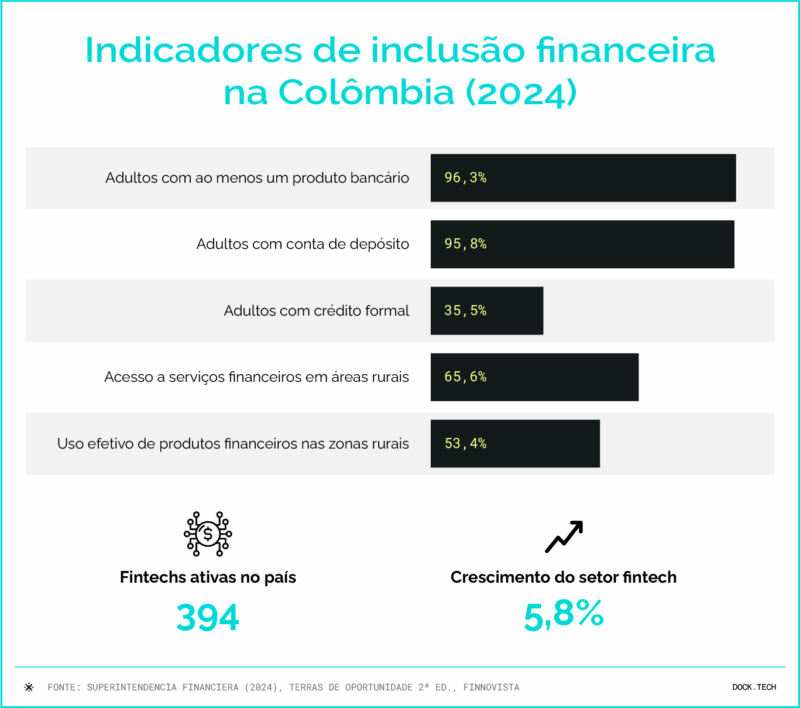
Colombia se ha destacado en América Latina por su sólido progreso en la inclusión de la población en el sistema financiero. Según el Informe de Inclusión Financiera de la Superintendencia Financiera , el 96,3% de los adultos colombianos tenía al menos un producto financiero , ya sea un depósito o un préstamo, en 2024.
A pesar de estas cifras significativas, persisten grandes desigualdades internas que siguen afectando la inclusión financiera en Colombia. En las zonas urbanas, el acceso a los servicios bancarios está prácticamente consolidado, mientras que en las zonas rurales solo alcanza a cerca del 65,6% de la población . También se observan diferencias de género: las mujeres aún presentan menores niveles de acceso y uso que los hombres, con brechas considerables.
En cuanto al crédito formal, solo el 35,5% de los adultos tiene préstamos bancarios, lo que indica que el sector aún necesita evolucionar.
Por otro lado, el número de fintechs está creciendo, al igual que la adopción de soluciones financieras de startups en el país: el 76% de la población financieramente activa en Colombia , aproximadamente 28 millones de personas, interactúa con soluciones fintech. Actualmente, el ecosistema colombiano cuenta con 394 fintechs . De estas, cerca del 30% son empresas extranjeras atraídas por el mercado que están iniciando operaciones locales. Esta dinámica ha ampliado el acceso a segmentos previamente desatendidos y ha reducido la dependencia de intermediarios.
La tecnología como un motor de inclusión financiera en Colombia
El avance tecnológico ha sido uno de los principales propulsores de la inclusión financiera en Colombia. Con más del 80% de la población conectada a Internet y una tasa de penetración de smartphones que supera el 76%, de acuerdo con el informe Tierra de Oportunidades de Dock, el ambiente digital se consolidó como el principal canal de acceso a los servicios financieros en el país. Este escenario estimuló el crecimiento de bancos digitales, billeteras electrónicas y plataformas de mobile banking, que hoy son utilizadas diariamente por millones de colombianos.
La presencia de las fintechs también ha sido decisiva, ya que Colombia es el tercer ecosistema de fintechs más grande de América Latina, solo detrás de Brasil y México. Negocios de diferentes tipos – como crédito en línea, billetera digital con foco en el mercado informal y financiamiento para el comercio minorista – han ofrecido soluciones innovadoras y más ágiles que los bancos tradicionales, especialmente para públicos desbancarizados y trabajadores independientes.
La transformación digital se intensifica aún más con la regulación de Open Finance en Colombia. Desde 2022, el país ha estado implementando una estructura regulatoria robusta que permitirá el intercambio de datos financieros entre instituciones con el consentimiento de los usuarios. Según las instituciones gubernamentales, el objetivo es aumentar la oferta de productos personalizados para consumidores históricamente excluidos.
Bre-B y la promesa de revolución en los pagos en Colombia
Inspirado en sistemas como Pix (Brasil) y UPI (India), Bre-B es el nuevo sistema instantáneo de pagos de Colombia, desarrollado por el Banco de la República. En operación desde principios de octubre de este año, Bre-B permite transferencias 24/7 en segundos, usando claves simples (teléfono, correo electrónico, documento) y códigos QR para la identificación del receptor.
Incluso antes de su lanzamiento, Bre-B ya registraba una alta demanda: más de 30 millones de personas, aproximadamente el 76 % de la población adulta, se habían inscrito para usar el sistema . Esta adopción récord se debe al sólido apoyo del gobierno federal y al diseño colaborativo del proyecto. Bre-B funcionará como una plataforma centralizada que integrará las plataformas de pago existentes de las instituciones financieras del país.
A diferencia de Pix, que se construyó desde cero como infraestructura pública en Brasil, Bre-B funciona como un orquestador de las redes privadas existentes. Este modelo híbrido aprovecha las soluciones ya en uso y garantiza la interoperabilidad: bancos, fintechs y cooperativas podrán realizar transacciones entre sí sin barreras, ampliando el alcance de los pagos digitales.
Hay grandes expectativas con respecto al nuevo sistema y sus beneficios . El Foro Económico Mundial destaca que Bre-B permitirá realizar pagos en tiempo real las 24 horas del día, los 7 días de la semana, revolucionando las transacciones financieras e impulsando la inclusión.
Entre los objetivos centrales de la implementación del sistema, se encuentran reducir el uso de efectivo, especialmente en el interior de Colombia, y formalizar más transacciones económicas. Bre-B también deberá ser gratuito para personas físicas en los primeros años, eliminando barreras de costo y facilitando la adopción masiva.
El poder de la interoperabilidad en Colombia
La ampliación del acceso financiero en Colombia no depende solo de la oferta de productos digitales, sino también de la interoperabilidad, es decir, de la capacidad de lograr que diferentes plataformas, instituciones y servicios se comuniquen entre sí de forma fluida. Así, bancos, fintechs, billeteras digitales y sistemas de pago pueden coexistir en una red única, accesible y segura para todos los usuarios.
Este pilar se ha mostrado esencial para democratizar el acceso y crear experiencias más simples, especialmente para quienes están ingresando ahora al sistema financiero formal.
En Colombia, este movimiento cobró impulso con el avance de las regulaciones sobre finanzas abiertas . El país fue uno de los primeros en América Latina en crear un marco regulatorio específico que define los principios de intercambio de datos con consentimiento, protección al consumidor e infraestructura estandarizada para API abiertas.
Con esto, fintechs y bancos pueden desarrollar soluciones que permiten, por ejemplo, acceso unificado a cuentas, historiales de crédito, movimientos e incluso recomendaciones personalizadas basadas en los datos financieros de los usuarios.
Otro factor decisivo es la innovación en la infraestructura tecnológica financiera , es decir, en la infraestructura que sustenta el funcionamiento de los servicios financieros modernos. Los proveedores de tecnología de marca blanca reducen las barreras de entrada y facilitan la entrada de nuevos actores al mercado, fomentando la competencia y la diversidad de ofertas.
Además, la interoperabilidad entre plataformas será esencial para el éxito de Bre-B. Al operar como un hub central que conecta bancos, cooperativas y fintechs, Bre-B permite transacciones entre diferentes instituciones en tiempo real, con seguridad y bajo costo, algo fundamental para escalar el uso entre los pequeños comerciantes, trabajadores independientes y ciudadanos en regiones menos atendidas.
Inclusión financiera en Colombia y oportunidades en el sector financiero.
Con el avance de la inclusión financiera en Colombia, el sector financiero vive un momento especialmente propicio para la innovación.
Con una población cada vez más conectada, un ecosistema regulatorio favorable y un escenario aún marcado por asimetrías en el acceso a crédito y servicios bancarios, las oportunidades para fintechs y empresas no financieras se multiplican. A continuación, listamos algunas de las principales tendencias del sector de banking y pagos en el país.
Embedded Finance
Uno de los frentes más prometedores se encuentra en el comercio minorista y en las plataformas digitales, que pasan a integrar servicios financieros directamente en sus procesos de compra. Supermercados, cadenas de farmacias, marketplaces e incluso operadoras de delivery pueden ofrecer cuentas digitales, tarjetas propias, financiamiento en el punto de venta o cashback programado.
Este modelo de Finanzas integradas- oEmbedded Finance– – hace que el acceso sea más simple para el consumidor, ampliando el alcance de las soluciones sin requerir estructuras bancarias propias.
Microcrédito digital
Otro frente estratégico es el microcrédito digital, dirigido a emprendedores informales, trabajadores de la economía colaborativa y pequeñas empresas. Mediante algoritmos alternativos de análisis de riesgos basados en datos de comportamiento y transacciones digitales, las fintech pueden otorgar crédito inteligente con rapidez, reduciendo la dependencia de las garantías tradicionales.
Mercado B2B
Las oportunidades también se multiplican en el segmento B2B ( de empresa a empresa) , con cuentas corporativas, herramientas de gestión de cobros, anticipación de pagos, herramientas de conciliación financiera y plataformas de pago instantáneo entre empresas. Con Bre-B activo, estas soluciones pueden volverse aún más eficientes, reduciendo los costos operativos y fortaleciendo las cadenas de producción locales.
Seguros y pensiones
Existe un espacio cada vez mayor para las fintech de seguros ( insurtech ) y las plataformas digitales de pensiones, que atienden especialmente a los trabajadores autónomos, la población rural y los perfiles con baja cobertura de los sistemas tradicionales.
La expansión del acceso a smartphones y la digitalización de los registros públicos hacen viable la oferta de seguros simplificados, bajo demanda, con precios accesibles y una contratación sin burocracia.
Dock y la inclusión financiera en América Latina
Dock, empresa líder en infraestructura de pagos y servicios financieros en América Latina, ha desempeñado un papel estratégico en la transformación del sistema financiero de la región. Su actuación en Colombia refuerza este compromiso con la inclusión y la digitalización.
Dock es, en alianza con una de las mayores redes de pagos del país, uno de los proveedores de tecnología detrás de la operación de Bre-B, garantizando escalabilidad, conectividad vía APIs y soporte al ecosistema local.
Con más de 70 millones de cuentas activas y 7 mil millones de transacciones procesadas anualmente en América Latina, Dock está preparada para impulsar la próxima ola de inclusión financiera en Colombia.
FAQ: principales dudas sobre inclusión financiera en Colombia
¿Qué es la inclusión financiera y por qué es importante para Colombia?
Inclusión financiera es el proceso de garantizar que individuos y empresas tengan acceso a productos y servicios financieros útiles y accesibles, como cuentas bancarias, crédito y medios de pago de forma responsable. En Colombia, este proceso es esencial para reducir desigualdades sociales, formalizar la economía y promover el desarrollo en regiones rurales y de bajos ingresos.
¿Cuáles son los principales avances de Colombia en inclusión financiera?
El país alcanzó en 2024 un índice del 96,3% de adultos con al menos un producto financiero, además de registrar un fuerte crecimiento en el uso de cuentas digitales y servicios vía móvil. El índice de exclusión bancaria cayó del 70% en 2011 al 8% en 2023.
¿Dónde aún hay desafíos para la inclusión financiera en el país?
Las principales brechas persisten en zonas rurales, donde el acceso es más limitado, y entre grupos económicamente vulnerables, como mujeres y trabajadores informales. El uso efectivo de servicios financieros también es menor en esas regiones, a pesar del crecimiento de la cobertura.
¿Qué es Bre-B y cómo funciona?
Bre-B es el sistema de pagos instantáneos de Colombia, que fue lanzado en octubre de 2025. Permite transferencias y pagos en tiempo real, 24 horas al día, siete días a la semana, usando claves simples y códigos QR. Inspirado en el Pix brasileño, Bre-B fue diseñado para ampliar el acceso al sistema financiero y reducir el uso de dinero en efectivo.
¿Cómo ha impulsado la tecnología la inclusión en Colombia?
Soluciones tecnológicas de bancos y fintechs colombianas permiten que millones de personas muevan dinero, realicen pagos e incluso reciban crédito directamente por el celular. El crecimiento de estas iniciativas totalmente digitales trajo más agilidad, personalización y alcance a las ofertas financieras en el país.
¿Qué es interoperabilidad y cuál es su papel en la inclusión financiera?
Interoperabilidad es la capacidad de que diferentes plataformas, como las de bancos, fintechs y billeteras digitales, se conecten y operen juntas. Esto evita "islas" de servicios y permite que los usuarios realicen transacciones con cualquier institución, promoviendo un ecosistema más accesible y eficiente.
Inclusión financiera en Colombia: lo que viste en este artículo
- Colombia alcanzó el 96,3% de bancarización en 2024, con una caída expresiva del índice de exclusión bancaria – del 70% en 2011 al 8% en 2023.
- A pesar de los avances, las áreas rurales y las mujeres todavía presentan menor acceso y uso efectivo de servicios financieros en Colombia.
- Bre-B, el nuevo sistema de pagos instantáneos colombiano, promete revolucionar las transferencias en el país con transacciones 24/7, códigos QR y alta interoperabilidad.
- La interoperabilidad entre instituciones es un pilar para democratizar el acceso al sistema financiero, junto con tecnologías como APIs, plataformas white label e infraestructura financiera.
Artículos relacionados
-
- Tarjeta de prepago: una modalidad en ascenso en América Latina
- Empoderamiento financiero: cómo las soluciones digitales aceleran la inclusión y la ciudadanía en América Latina
- Embedded Credit y el futuro del acceso al crédito en América Latina
- Por qué América Latina es un terreno fértil para el modelo de Bin Sponsorship
- Machine Learning en la detección de fraude: cómo la tecnología está revolucionando la seguridad financiera
 ¡Inscripción hecha!