Servicios financieros y pagos en Chile: desafíos, oportunidades y tendencias del sector
En los últimos años, América Latina se ha destacado como un terreno fértil para la innovación financiera. Impulsados por nuevas tecnologías, los principales países de la región han implementado soluciones únicas de infraestructura bancaria y medios de pago. El estudio “Tierras de Oportunidades 2ª Ed. – El poder financiero de América Latina”, publicado recientemente por Dock, analiza los desafíos, oportunidades y tendencias del sector en el territorio latinoamericano y examina también el escenario de pagos en Chile.
La segunda edición del levantamiento realizado por el equipo de Investigación e Inteligencia de Mercado de Dock ofrece un panorama completo y profundo sobre el mercado latinoamericano de banca y pagos, y explora las principales tendencias, desafíos y oportunidades que surgen en países clave de la región, como Argentina, Brasil, México, Perú y Colombia.
Chile se ha destacado como un mercado que combina estabilidad macroeconómica, alta bancarización y digitalización acelerada en la poblaciónque lo posicionan como uno de los ambientes más prometedores para el desarrollo de soluciones financieras en América Latina. Entre las principales tendencias identificadas están el ascenso de las billeteras digitales, la consolidación de nuevos modelos de pago y la regulación del Open Banking.
En este artículo, analizaremos los principales hallazgos de la segunda edición de Terras de Oportunidades . Abordaremos el panorama de los servicios financieros en Chile, explorando las principales oportunidades y tendencias para el ecosistema financiero del país.
Chile: ensayando una renovación
Con una población de aproximadamente 19,5 millones de habitantes , Chile cuenta con uno de los escenarios económicos más estables de América Latina, mostrando una historia de crecimiento constante en los últimos años.
Tras un crecimiento récord del PIB en 2021, a una tasa de 11,3%, el país enfrentó una desaceleración en los años siguientes a causa de una demanda interna debilitada. En 2023, el índice de actividad económica tuvo un alza de apenas el 0,2% a US$ 335 mil millones. La proyección para 2025 es de una expansión del 2,4%.
Para los próximos años, Chile debe estar atento a dos indicadores importantes para consolidar una recuperación económica . Por un lado, se espera que la inflación continúe disminuyendo, pasando del 7,6% en 2023 a niveles cercanos al 3% en 2025, lo que contribuirá a mejorar el poder adquisitivo de la población.
Por otra parte, el gobierno chileno debe monitorear su tasa de desempleo, que quedó en 2023% en 9. La tendencia es que el mercado de trabajo se reactive, disminuyendo gradualmente el nivel de profesionales sin ocupación para 2026, lo cual seguramente contribuirá al desarrollo económico del país.
Como consecuencia de esta situación, el poder adquisitivo de la población chilena se ha visto afectado. Este nuevo contexto ha llevado a muchos consumidores a reconsiderar sus hábitos de consumo, sustituyendo marcas y productos considerados " premium " por alternativas más asequibles, priorizando la relación calidad-precio.
Un país digitalizado
Chile cuenta con altos índices de acceso a internet y teléfonos inteligentes. Más del 93% de la población tiene acceso a internet y alrededor del 75% utiliza teléfonos inteligentes , lo que crea una base sólida para el desarrollo y la adopción de soluciones digitales.
En lo que respecta a servicios financieros digitales, Chile cuenta con uno de los ecosistemas más maduros de América Latina. Con un 97% de la población adulta con acceso a bancos e instituciones financieras , el país ostenta una de las tasas de penetración bancaria más altas de la región.
A pesar de este nivel elevado, los chilenos aún mantienen una fuerte relación con bancos y medios de pago tradicionales, como la tarjeta de débito y las transferencias interbancarias. Sin embargo, este comportamiento ha cambiado de manera consistente en los últimos años, y ahora la población muestra una mayor apertura a nuevas soluciones e innovaciones.
Las billeteras digitales y los pagos instantáneos” comienzan a ganar espacio, impulsados por startups locales, avances regulatorios y la creciente demanda de practicidad, integración y experiencias de usuario más fluidas.
La hora de los pagos digitales en Chile
Las tarjetas de débito siguen siendo el método de pago preferido en Chile . En 2023, más del 37% de las transacciones en puntos de venta físicos se realizaron con este método. Esta preferencia también se refleja en el comercio electrónico, donde representan el 31% de las compras en línea.
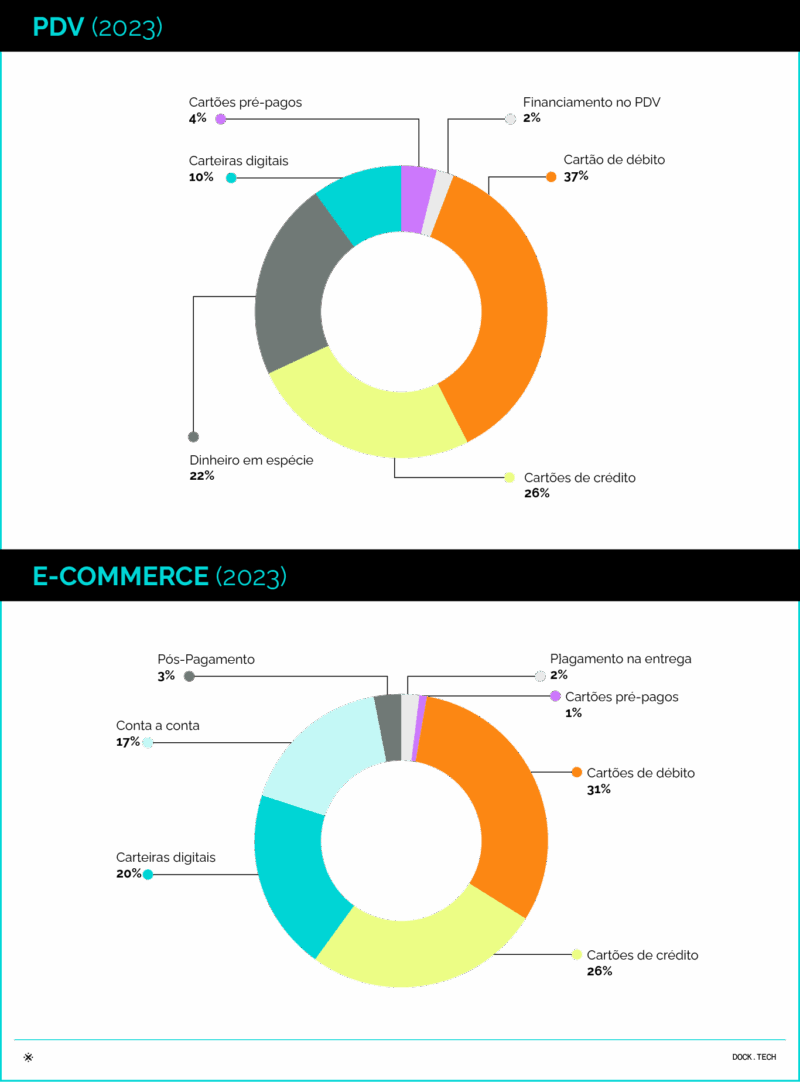
No obstante, las proyecciones indican que para 2027, las tarjetas de débito y crédito deben perder espacio ante las billeteras digitales. En los puntos de venta, se proyecta que la participación de las billeteras digitales aumente de 10% en 2023 a 23% para 2027. En el e-commerce, el crecimiento será un poco más significativo, pasando de 20% a 34% en el mismo período.
La digitalización de pagosavanza rápidamente en Chile, impulsada por plataformas como MACH, Mercado Pago, Fpay y otras startups y fintechs locales. Estas billeteras digitales han atraído especialmente a los consumidores más jóvenes, que valoran la agilidad, el bajo costo y la experiencia integrada.
Otro aspecto destacable es el uso generalizado de las transferencias electrónicas de fondos (TEF) , un método de pago popular en Chile que permite transferencias interoperables entre cuentas bancarias las 24 horas del día, los siete días de la semana.
Si bien el Banco Central de Chile no lo considera un sistema de pago instantáneo, el TEF cubre a la gran mayoría de las instituciones bancarias del país. Entre marzo de 2023 y marzo de 2024, se transfirieron US$269 mil millones mediante este método.
Tendencias y oportunidades en el sector de banking y pagos en Chile
Chile está viviendo un momento estratégico para el desarrollo de nuevos modelos financieros , impulsado por los recientes cambios regulatorios, como la Ley Fintech , y la creciente digitalización de los servicios bancarios.
Este contexto ha generado una serie de tendencias y oportunidades para empresas que desean hacer negocios en el país, especialmente en las áreas de pagos digitales, Open Banking, Embedded Finance e integración de tecnologías volcadas a la eficiencia y a la experiencia del usuario.
Un ojo en el crédito
El sector crediticio en Chile es notoriamente complejo. Si bien se han observado señales de recuperación en los últimos años, las familias siguen estando muy endeudadas y enfrentan dificultades para acceder a financiamiento, especialmente en sectores como el de la vivienda, donde los criterios de aprobación siguen siendo bastante restrictivos.
En contraste, segmentos como las pequeñas y medianas empresas (PyMEs) y el sector de la construcción civil presentan una mayor aprobación de crédito.
En este contexto, surge una gran oportunidad para las empresas que desean impulsar nuevos modelos de financiación mediante la tecnología . Las soluciones digitales pueden ofrecer un acceso al crédito más rápido, inclusivo y personalizado, reduciendo la burocracia y aumentando la eficiencia del análisis de riesgos.
CPBV
La Cámara de Compensación de Pagos de Bajo Valor (CPBV) es un sistema chileno creado para modernizar las transacciones de pequeño valor entre personas y empresas. Operada por el CCA desde marzo de 2024, consolida pagos como TEF, débitos directos y transferencias programadas, promoviendo así la agilidad y la seguridad en el ecosistema financiero.
Aunque no está oficialmente clasificada como sistema de pago instantáneo, la CPBV comparte varias de sus características, como liquidación casi en tiempo real vía el Sistema de Liquidación Bruta (LBTR) del Banco Central de Chile.
Su adopción fortalece la interoperabilidad entre las instituciones financieras, reduce los costos operativos y aumenta la eficiencia de las transacciones de bajo valor en Chile. En consonancia con los estándares internacionales, el CPBV debería evolucionar con las nuevas regulaciones y contribuir significativamente a la inclusión financiera y la innovación en el país.
Open Banking regulado
El Open Banking en Chile ganó un nuevo impulso con la aprobación de la Ley Fintech en 2023, que estableció las bases legales para la compartición estandarizada de datos financieros entre instituciones autorizadas.
Aunque el modelo chileno aún está en su fase inicial de implementación, sigue directrices internacionales de seguridad y consentimiento; eso propicia un ambiente más transparente, competitivo y centrado en el usuario
Esta nueva estructura regulatoria abre espacio para el surgimiento de soluciones financieras altamente personalizadas, como agregadores de cuentas, ofertas de crédito más precisas y productos que utilizan datos en tiempo real para ofrecer una gestión financiera inteligente.
Para bancos, fintechs y empresas de tecnología, el Open Banking en Chile representa una oportunidad concreta de liderar la transformación digital del sector financiero, aprovechando la alta bancarización y la confianza digital de la población chilena como ventaja competitiva.
América Latina: tierra de oportunidades
Al combinar un ambiente económico estable, altos índices de bancarización, regulaciones avanzadas y apetito por la innovación, Chile se consolida como una de las apuestas más prometedoras de América Latina en el sector financiero. Con todo, el país no está pasando solo por estas transformaciones del sector financiero.
El estudio “Tierras de Oportunidad, 2.ª edición” ofrece una visión general completa del ecosistema financiero latinoamericano . El material también explora el potencial de otros países, destacando indicadores macroeconómicos relevantes, perfiles de consumidores y análisis sobre inclusión financiera y digitalización.
Además, el estudio profundiza en las tendencias emergentes, como el avance del Open Finance, y aborda innovaciones tecnológicas que están redefiniendo el futuro de los medios de pago y de los servicios bancarios en la región.
Argentina
En Argentina, a pesar de los desafíos económicos, el entorno fintech es dinámico y diverso, con un crecimiento significativo en el uso de criptomonedas y soluciones digitales para afrontar la inestabilidad económica. Lea más sobre el panorama argentino en este texto.
Brasil
Brasil se destaca como líder en innovación financiera, con el éxito del Pix y avances significativos en Open Finance, lo cual impulsa una economía cada vez más digital e inclusiva. Consulta más detalles sobre el escenario de servicios y tecnologías bancarias del país en este otro artículo.
México
A pesar de los desafíos que plantean las personas sin acceso a servicios bancarios y el uso predominante de efectivo, México ha avanzado en la digitalización de los servicios financieros, impulsado por el crecimiento del comercio electrónico y las billeteras digitales, y en la ampliación de la inclusión financiera. Puede encontrar más detalles en el artículo que elaboramos sobre el panorama financiero del país.
Perú
Por otro lado , Perú ha mostrado un crecimiento acelerado en el uso de pagos digitales, respaldado por iniciativas gubernamentales para fomentar la innovación y la inclusión financiera, así como por un ecosistema fintech en expansión, especialmente en las áreas de crédito y gestión financiera.
Colombia
Colombia presenta un ecosistema fintech en rápida expansión, en especial con la regulación avanzada de Open Finance y el crecimiento de soluciones de pagos digitales y remesas internacionales.
Pagos y servicios financieros en Argentina: lo que viste en este artículo
- Chile se destaca en América Latina por su estabilidad económica, alta bancarización y rápida digitalización de los servicios financieros.
- El poder de compra de los chilenos se vio afectado en los últimos años, llevando a la población a priorizar costo-beneficio y a comparar precios en línea y fuera de línea.
- Con un 97% de la población adulta bancarizada, el país ofrece un terreno fértil para soluciones financieras digitales avanzadas.
- A pesar de la fuerte adhesión a los medios tradicionales de pago, los consumidores chilenos vienen adoptando billeteras digitales.
- La CPBV, lanzada en 2024, moderniza el procesamiento de transacciones de bajo valor, ampliando así la eficiencia y la interoperabilidad.
- El sector de crédito en Chile aún es restringido y presenta oportunidades en segmentos como PyMEs y construcción civil.
- La regulación del Open Banking crea un nuevo ambiente de innovación y competencia basado en los datos y la experiencia del usuario.
- Chile es uno de los mercados más prometedores para negocios financieros en América Latina, según muestra el estudio Tierras de Oportunidades.
Artículos relacionados
 ¡Inscripción hecha!