Pagos y servicios financieros en Colombia: desafíos, oportunidades y tendencias del sector
En los últimos años, América Latina se ha consolidado como un importante polo de innovación en el sector financiero. Con el avance de nuevas tecnologías, diversos países de la región vienen adoptando nuevos modelos de infraestructura bancaria y soluciones diferenciadas para medios de pago. Estas transformaciones se exploran en la segunda edición del estudio “Tierras de Oportunidades – El poder financiero de América Latina”, realizado por Dock, que destaca en especial el panorama de los pagos y servicios financieros en Colombia.
La segunda edición del levantamiento realizado por el equipo de Investigación e Inteligencia de Mercado de Dockofrece un panorama completo y profundo sobre el mercado latinoamericano de banca y pagos,y explora las principales tendencias, desafíos y oportunidades que emergen en países clave de la región, como Brasil, México, Perú, Chile y Argentina.
Es un hecho que América Latina convive con grandes desigualdades, y Colombia ilustra ese escenario con un PIB per cápita aún bajo. A pesar de la caída en la inflación, el crecimiento económico sigue lento, lo cual restringe el poder de compra de la población. Por otro lado, el avance del mercado de trabajo ha menguado la presión sobre el consumo interno. En este contexto, el país apuesta a soluciones digitales para impulsar la economía, como el Bre-B, que promete ampliar la inclusión financiera en el país.
En este artículo, presentamos las principales conclusiones de la segunda edición del estudio «Tierra de Oportunidades», centrándonos en el sector financiero colombiano. Analizamos las tendencias y oportunidades que configuran el ecosistema del país, incluyendo avances como la implementación de pagos mediante finanzas abiertas y la expansión de los servicios de pago transfronterizos.
Colombia: rumbo a la inclusión digital y financiera
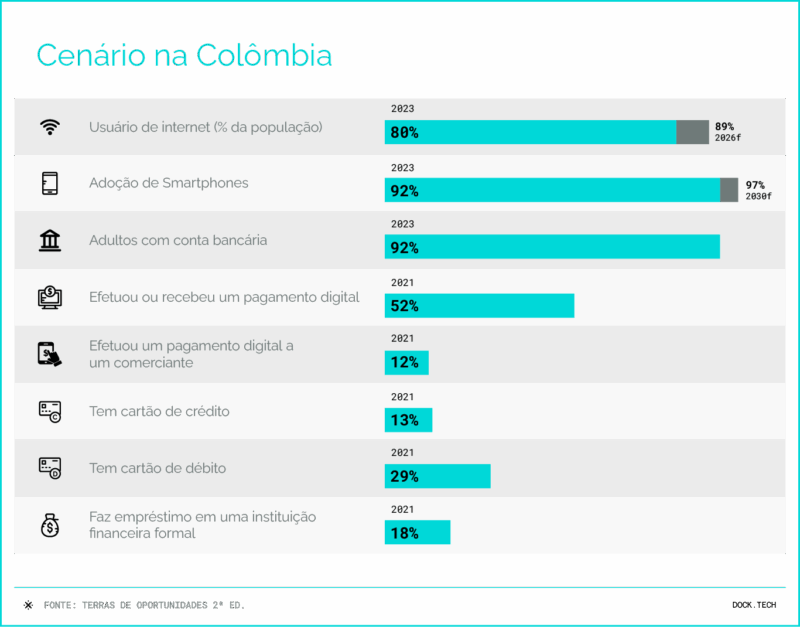
La población de Colombia aún mantiene un arraigado de utilizar dinero en efectivo, lo que ayuda a entender la baja adhesión a medios de pago digitalesy al uso de tarjetas, tanto de débitocomo de credito. A pesar de esto, cerca de 80% de los colombianos ya accede a Internet, y 76% utiliza smartphones —un índice alto, aunque por debajo de países como Brasil, donde la cifra llega a 88%.
En los últimos años, la inclusión financiera en el país ha avanzado significativamente. El porcentaje de adultos sin cuenta bancaria disminuyó del 70 % en 2011 al 44 % en 2021, y para 2023 había alcanzado tan solo el 8 %. Se prevé que esta cifra continúe disminuyendo en los próximos años.
La estrategia de inclusión digital de Colombia ha acelerado la banca y la digitalización en el país, centrándose en tres áreas clave: el lanzamiento del sistema de pago instantáneo Bre-B en 2025 , la adopción de una identidad digital con autenticación facial y el intercambio de datos entre instituciones para simplificar los procesos y ampliar el acceso a los servicios.
Bre-B: el “Pix"Colombiano
Desde 2022, el Banco de la República, el banco central de Colombia, ha estado trabajando en el desarrollo de Bre-B , un sistema de pagos instantáneos que se lanzó en octubre de 2025.
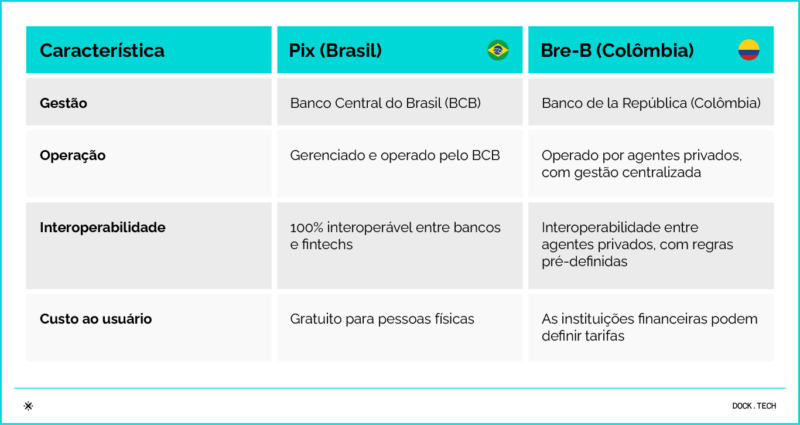
La propuesta busca ampliar la inclusión financiera y estimular la innovación, con el fin de crear un ambiente más accesible y moderno para los servicios de pago. Con una operación ininterrumpida y liquidación en hasta 20 segundos, el sistema será adaptable a diferentes instituciones, que podrán elegir si cobran o no por las transacciones.
Inspirado en el éxito del Pix en Brasil, el nuevo modelo busca transformar la forma en que se realizan las transacciones financieras en el país. Construido en alianza con el sector privado, el sistema cuenta con infraestructura provista por Dock. En alianza con una de las mayores redes de pagos de Colombia, Dock ayudará a implementar y desarrollar el nuevo sistema, para garantizar una experiencia robusta, rápida y segura para los usuarios, por medio de su plataforma global de real-time payments.
El gobierno apuesta al impacto positivo del Bre-B sobre la economía y la sociedad, y proyecta un incremento de hasta US$ 282 millones en el PIB para 2028.
Tendencias y oportunidades en el sector de pagos y servicios financieros en Colombia
Como ya mencionamos, los colombianos siguen utilizando mucho efectivo, pero la introducción de Bre-B en 2025 debería cambiar esta realidad a largo plazo. El crecimiento de los pagos A2A , las billeteras digitales y los pagos a plazos (BNPL) ya apunta a una transición gradual en los hábitos de consumo. En el futuro, se espera una mayor adopción de estas tecnologías, lo que ofrece buenas oportunidades para las fintechs, los bancos y las empresas que deseen contribuir a la modernización del sistema financiero colombiano.
Consulta a continuación algunas tendencias y oportunidades que las instituciones pueden explorar en el creciente mercado financiero digital de Colombia:
Open Finance en expansión
El Open Financeestá en pleno crecimiento, y se espera que este mercado pase por grandes transformaciones, con muchas fintechs e instituciones financieras adoptando el Open Banking para ofrecer productos y servicios más innovadores y personalizados.Además, la inclusión financiera y la democratización del crédito deben acompañar estos avances.
Nuevos modelos de crédito
En Colombia, se observa una desaceleración general en la emisión de crédito, excepto en el segmento de crédito al consumo, debido a las políticas monetarias restrictivas y los sucesivos aumentos de las tasas de interés. El crédito al consumo, especialmente a través de tarjetas de crédito y préstamos personales, sigue siendo el principal motor de la economía del país.
Además de las dificultades para acceder al crédito, Colombia enfrenta desigualdades regionales y de género, siendo las zonas rurales y las mujeres quienes tienen mayores dificultades para obtenerlo. Sin embargo, esto crea una oportunidad para el crecimiento de nuevas modalidades de crédito , como el sistema de "Compra ahora, paga después" (BNPL) , que se espera que crezca rápidamente, alcanzando los US$4,4 millones para 2028, con una tasa de expansión anual del 30,1%.
El potencial de las remesas internacionales
Con un mercado de US$ 10 mil millones, las remesas internacionales alcanzan aproximadamente a 40% de la población colombiana, un número elevado en razón de la devaluación de la moneda local.
Colombia se destaca en América Latina, junto con Brasil y Chile, donde más de 50% de las remesas ya se realizan de manera digital. Sin embargo, los beneficios de la digitalización aún no se han explorado a plenitud en el sector de pagos transfronterizos.
El pujante escenario fintech
Colombia ocupa la 144ª posición en el ranking global de economías, y está en 4º lugar entre los países más innovadores de América Latina. Aproximadamente la mitad del ecosistema fintech colombiano está compuesto por empresas de préstamos (28,4%) y de pagos y remesas (18,5%).
Otros segmentos importantes incluyen la gestión financiera empresarial y las fintech como servicio. Además de las fintech locales, aproximadamente el 30% del mercado está dominado por empresas extranjeras, principalmente de México, Chile y Estados Unidos, lo que supone un reto para que las fintech locales sigan siendo competitivas con los estándares internacionales.
América Latina: tierra de oportunidades
Los avances en el sector financiero de Argentina forman parte de un movimiento más amplio que se está produciendo en toda América Latina. El estudio "Tierras de Oportunidad, 2.ª edición" ofrece una visión general completa del ecosistema financiero de la región.
El material explora también el potencial de otros países, destacando los indicadores macroeconómicos relevantes, los perfiles de consumidores y el análisis sobre inclusión financiera y digitalización.
Además, el estudio profundiza en las tendencias emergentes, como el avance de las finanzas abiertas, y aborda las innovaciones tecnológicas que están redefiniendo el futuro de los métodos de pago y los servicios bancarios en la región.
Argentina
En Argentina, a pesar de los desafíos económicos, el entorno fintech es dinámico y diverso, con un crecimiento significativo en el uso de criptomonedas y soluciones digitales para afrontar la inestabilidad económica. Consulta el artículo sobre el país en este enlace.
Brasil
Brasil se destaca como líder en innovación financiera, con el éxito del Pix y avances significativos en Open Finance, lo cual impulsa una economía cada vez más digital e inclusiva. Consulta más detalles sobre el escenario de servicios y tecnologías bancarias del país en este otro artículo.
México
A pesar de los desafíos que plantean las personas sin acceso a servicios bancarios y el uso predominante de efectivo, México ha avanzado en la digitalización de los servicios financieros , impulsado por el crecimiento del comercio electrónico y las billeteras digitales, y en la ampliación de la inclusión financiera. Puede encontrar más detalles en el artículo que elaboramos sobre la situación del país.
Perú
Perú ha mostrado un crecimiento acelerado en el uso de pagos digitales, apoyado por iniciativas gubernamentales de incentivo a la innovación y a la inclusión financiera, además de un ecosistema de fintechs en expansión, especialmente en áreas de crédito y gestión financiera.
Pagos yservicios financieros en Colombia: lo que viste en este artículo
- Colombia está avanzando en el sector financiero, con la adopción de nuevas tecnologías y modelos de pago.
- La inclusión financiera ha crecido significativamente; el porcentaje de adultos sin cuenta bancaria cayó de 70% en 2011 a apenas 8% en 2023.
- En 2025, el país lanzó el sistema de pagos instantáneos Bre-B, inspirado en el éxito de Pix Brasileño. El sistema busca ampliar la inclusión financiera y estimular la innovación en el mercado de pagos colombiano.
- El Open Finance se está expandiendo, trayendo consigo productos financieros más innovadores y personalizados para el mercado colombiano.
- El crédito al consumo continúa siendo el principal motor económico, a pesar de la desaceleración en la concesión de crédito en otros segmentos.
- El mercado de remesas internacionales en Colombia, de US$ 10 mil millones, presenta un gran potencial para la digitalización, que aún no ha sido totalmente explorada.
Artículos relacionados
- Token Service Provider: el papel de la tokenización en la protección de datos y la seguridad de los pagos
- Pagos y servicios financieros en Argentina: desafíos, oportunidades y tendencias del sector
- KYC: cómo el proceso de identificación de clientes previene fraudes en el sector de banking y pagos
- Tendencias para el mercado financiero: 6 puntos destacados del Tech Trends Report
- Pago A2A: cómo esta modalidad está transformando la experiencia de pagos para empresas y consumidores
 ¡Inscripción hecha!