Core banking: qué es, cómo funciona y por qué una plataforma unificada hace la diferencia
El core banking es la plataforma que centraliza y procesa las principales operaciones de una institución, como gestión de cuentas, pagos, crédito, tarjetas y registros contables. Esta infraestructura es la base para lanzar nuevos productos, integrar servicios, apoyar el cumplimiento de las exigencias regulatorias y escalar la operación con eficiencia.
Con el crecimiento de las fintechs, la popularización de los pagos instantáneos, la consolidación del Open Finance y el avance de la digitalización, la infraestructura tecnológica se ha convertido en un diferencial competitivo.
Según el Banco Mundial , los pagos instantáneos ya representan el 45 % del volumen de pagos digitales en 11 países de América Latina y el Caribe . Este escenario aumenta la presión para que las instituciones cuenten con plataformas capaces de procesar grandes volúmenes de transacciones, integrar nuevos servicios y evolucionar continuamente.
Al mismo tiempo, muchas instituciones aún operan con sistemas fragmentados y plataformas legadas, lo que dificulta la innovación, aumenta la complejidad operativa y eleva los costos. Por eso, las plataformas unificadas de core banking son cada vez más esenciales para simplificar la gestión de la infraestructura y acelerar la evolución de los negocios.
En este artículo, vamos a abordar qué es el core banking, cuáles son sus principales beneficios, los desafíos de los modelos tradicionales y qué evaluar al elegir una plataforma preparada para acompañar las transformaciones del mercado financiero.
¿Qué es core banking?
El core banking es el sistema central que procesa, registra y gestiona las operaciones principales de una institución financiera.
Esta estructura conecta productos, canales y procesos en una única plataforma, lo que permite que transacciones como pagos, movimientos de cuentas, concesión de crédito, emisión de tarjetas y registros contables se ejecuten de forma segura, integrada, consistente y en tiempo real.
En otras palabras, es el núcleo tecnológico que sostiene la operación de bancos, neobancos , empresas fintech, cooperativas de crédito e instituciones de pago , lo que permite ofrecer servicios financieros con eficiencia y apoyar procesos relacionados con el cumplimiento regulatorio (compliance).
¿Cómo funciona un sistema de core banking?
El core banking centraliza la información proveniente de diferentes canales, como aplicaciones, internet banking, APIs y sistemas asociados; procesa cada transacción y actualiza automáticamente saldos, registros contables y demás datos de la operación.
En plataformas modernas, este procesamiento ocurre en tiempo real, lo que permite que diferentes productos financieros (como cuentas, pagos instantáneos, tarjetas y crédito) se procesen e integren a partir de una infraestructura tecnológica común.
Este modelo reduce inconsistencias, simplifica la gestión operativa y facilita la integración de nuevos servicios y el cumplimiento de las exigencias regulatorias.
¿Cuáles son las principales funciones de un core banking?
Aunque cada institución posee necesidades específicas, un sistema moderno de core banking normalmente concentra las principales operaciones financieras en una única plataforma. Entre sus funciones se encuentran:
Gestión de cuentas y depósitos
El core banking puede administrar todo el ciclo de vida de las cuentas digitales, desde el registro de los clientes hasta el movimiento diario de saldos, depósitos, transferencias y consultas.
Además, controla diferentes tipos de cuentas y garantiza que todos los movimientos se registren correctamente.
Core Ledger y contabilización
Uno de los componentes más importantes del core banking es el Core Ledger, responsable de registrar contablemente todas las operaciones realizadas por la institución.
Este mecanismo garantiza trazabilidad,conciliación financierae integridad de la información, y sirve como base para auditorías y obligaciones regulatorias.
En plataformas robustas, el ledger opera en tiempo real y utiliza mecanismos de partida doble (double-entry accounting), lo que aumenta la confiabilidad de los registros financieros.
Procesamiento de pagos
A medida que los pagos instantáneos ganan espacio, la capacidad de procesar grandes volúmenes de transacciones con baja latencia se vuelve un requisito indispensable.
De esta forma, otra función esencial es la gestión de los diferentes medios de pago disponibles en el mercado. Esto incluye el procesamiento de operaciones como:
- pagos instantáneos;
- rransferencias entre cuentas;
- pagos de facturas;
- liquidación financiera.
Gestión de crédito
El core banking también puede soportar diferentes etapas del ciclo operativo de las operaciones de crédito. Dependiendo de la plataforma, esto puede implicar:
- análisis de crédito;
- contratación;
- desembolso;
- cobro;
- gestión de las cuotas;
- actualización del saldo deudor.
Emisión y gestión de tarjetas
Muchas plataformas también incluyen funcionalidades relacionadas con la emisión y administración de tarjetas de débito, crédito y prepago. Estos recursos normalmente abarcan:
- emisión física y virtual;
- tokenización;
- definición de límites;
- bloqueos;
- autorización de compra;
- integración con billeteras digitales.
Compliance y obligaciones regulatorias
Además de las operaciones financieras, el core banking puede apoyar procesos relacionados con el cumplimiento de las exigencias regulatorias impuestas por los órganos supervisores.
Dependiendo de la arquitectura adoptada, la plataforma puede centralizar información utilizada en procesos de compliance, generación de estados financieros, envío de información regulatoria y monitoreo operativo.
¿Cuáles son los desafíos de los modelos tradicionales de core banking?
Durante años, las instituciones estructuraron su tecnología con diferentes sistemas especializados. Con la evolución del mercado, este enfoque pasó a generar más complejidad, costos y riesgos operativos. En este escenario, los principales desafíos pasan por:
Infraestructura fragmentada
El uso de diferentes plataformas para cuentas, tarjetas, crédito, pagos y obligaciones regulatorias aumenta la complejidad de la operación, dificulta la integración de datos y hace que el lanzamiento de nuevos productos sea más lento y costoso.
Dependencia de sistemas legados
Muchas instituciones aún utilizan tecnologías antiguas que, a pesar de ser funcionales, tienen limitaciones para acompañar las nuevas demandas del mercado. Los entornos legados pueden consumir una gran parte del presupuesto de TI, lo que reduce las inversiones en innovación.
Dificultad para lanzar nuevos productos
La dependencia de múltiples integraciones, proveedores y procesos de homologación hace que el desarrollo sea más demorado y frena la velocidad de lanzamiento de nuevas soluciones.
Creciente presión regulatoria
Los requisitos relacionados con el Open Finance , sistemas de pagos instantáneos, prevención del lavado de dinero y gestión de riesgos aumentan la complejidad operativa, especialmente cuando los datos están distribuidos en diferentes sistemas.
Escalabilidad limitada
Las arquitecturas tradicionales pueden dificultar el crecimiento de la operación, ya que exigen cambios complejos en la infraestructura para soportar nuevos clientes, productos y volúmenes de transacciones.
La relevancia de una plataforma de core banking cloud-native
La digitalización financiera llevó al sector a repensar los productos ofrecidos a los clientes, así como la forma en que se construye la infraestructura tecnológica.
Ante esta transformación, surgieron las plataformas de core banking cloud-native, desarrolladas para aprovechar las características de la computación en la nube desde su concepción.
A diferencia de los sistemas adaptados para la nube, una arquitectura cloud-native nace preparada para operar de forma distribuida, escalable y altamente disponible.
Esto significa que la plataforma logra acompañar el crecimiento de la demanda, procesar grandes volúmenes de transacciones e incorporar nuevos servicios con mayor agilidad, lo que reduce la necesidad de cambios estructurales en la arquitectura.
Esta flexibilidad también está relacionada con la modularidad. En una plataforma cloud-native, los diferentes componentes pueden ser modulares e integrados, lo que permite que las instituciones modernicen sus operaciones de manera gradual, a medida que las necesidades del negocio evolucionan.
¿Cuáles son los beneficios de una plataforma de core banking moderna?
Además de sustituir sistemas legados, una plataforma de core banking moderna ayuda a las instituciones y empresas a ganar eficiencia, acelerar la innovación y preparar su infraestructura para acompañar los cambios del mercado, ofreciendo beneficios como:
Mayor agilidad para lanzar productos
Con una arquitectura basada en una plataforma modular y APIs, las nuevas soluciones pueden estar disponibles más rápidamente, lo que reduce el tiempo entre la concepción y el lanzamiento de productos financieros.
Menor complejidad operativa
Al concentrar diferentes servicios en una única plataforma de core banking, las instituciones y empresas que ofrecen servicios financieros reducen el número de integraciones entre sistemas, simplifican los procesos internos y disminuyen los costos de mantenimiento.
Escalabilidad
Una plataforma cloud-native permite acompañar el crecimiento de la operación sin la necesidad de reconstruir la infraestructura tecnológica, soportando el aumento de clientes, cuentas y transacciones.
Mejor experiencia para clientes y equipos
El procesamiento en tiempo real proporciona información más consistente, reduce las fallas operativas y mejora la experiencia tanto para los usuarios finales como para los equipos responsables de la gestión de la operación.
Facilidad para cumplir con las exigencias regulatorias
Una plataforma integrada también puede simplificar la consolidación de información utilizada en procesos regulatorios y de compliance, lo que reduce el esfuerzo operativo necesario para acompañar los cambios del sector financiero.
Cómo elegir una plataforma de core banking que acompañe la evolución de su negocio
La elección de una plataforma de core banking influye directamente en la capacidad de innovación, el tiempo de lanzamiento de productos y la eficiencia operativa de la institución. En este proceso, algunos criterios merecen atención:
- Arquitectura moderna y cloud-native: ofrece escalabilidad, alta disponibilidad y actualizaciones continuas para acompañar los cambios del mercado.
- Plataforma integrada: centraliza componentes financieros, reduce integraciones complejas y mejora la consistencia de la información.
- APIs abiertas: facilitan las conexiones con socios, fintechs y aplicaciones propias, acelerando nuevos productos y servicios.
- Recursos para soporte regulatorio: ofrecen funcionalidades para apoyar el cumplimiento de las exigencias del sector financiero y los procesos relacionados con la conformidad (compliance).
- Escalabilidad comprobada: evalúa la capacidad de la solución para operar grandes volúmenes con seguridad, disponibilidad y eficiencia.
- Evolución continua: permite acompañar nuevas tecnologías, regulaciones y tendencias sin grandes reconstrucciones de la arquitectura.
Cómo la plataforma Dock One resuelve los principales desafíos del core banking
La eficiencia de una plataforma de core banking no depende solo de las funcionalidades que ofrece, sino de la capacidad de responder a los desafíos de una operación financiera robusta.
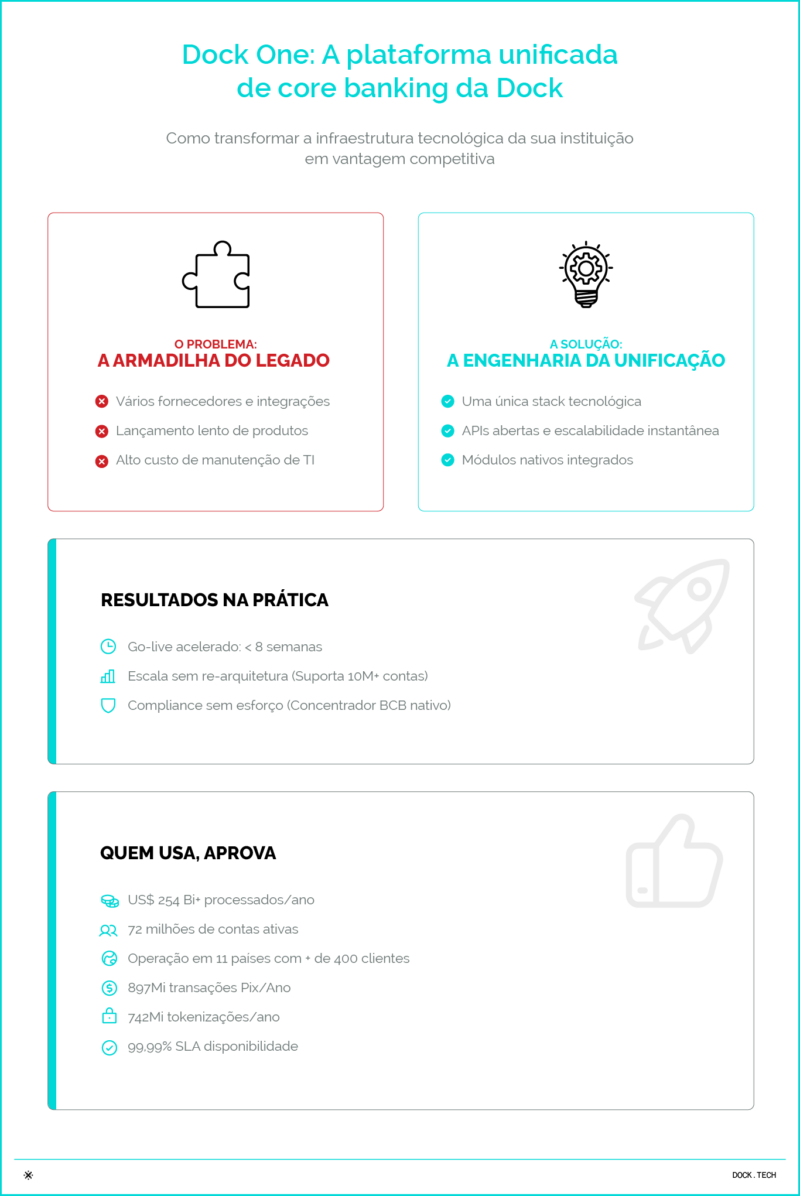
Dock Onefue desarrollada para acelerar la innovación, reducir la complejidad tecnológica y permitir que las instituciones y empresas evolucionen su infraestructura de forma segura y escalable. En la práctica, esto se traduce en el soporte a los principales desafíos y necesidades críticas de la operación:
- Lanzamiento acelerado del producto , con APIs documentadas, plantillas configurables e implementación en pocas semanas.
- Escalabilidad sin re-arquitectura, soportando el crecimiento de la operación en una infraestructura cloud-native.
- Modernización gradual del legado, permitiendo migrar productos sin interrumpir la operación existente.
- Compliance simplificado,con un módulo RegTech que centraliza recursos e información relacionados con las obligaciones ante el Banco Central.
- Gestión de las diferentes etapas del crédito, reuniendo diferentes modalidades en una única plataforma.
- Soporte a la expansión para múltiples países, utilizando la misma arquitectura y APIs para diferentes mercados de América Latina.
En lugar de integrar diferentes sistemas para cuentas, pagos, crédito, tarjetas y compliance, la operación pasa a contar con un stack unificado, con módulos integrados a partir de una arquitectura común.
Qué entrega Dock One
Para hacer posibles estos beneficios, Dock One reúne los principales componentes de la operación financiera en una única plataforma cloud-native.
- Gestión de clientes, con onboarding digital, KYC/KYB, biometría y gestión de registros.
- Cuentas y depósitos, incluyendo cuentas digitales, saldos en tiempo real y soporte a múltiples monedas.
- Crédito, con originación, préstamos, crédito rotativo, BNPL y gestión del ciclo completo.
- Tarjetas, incluyendo emisión física y virtual, tokenización y controles de uso.
- Pagos, con integración a sistemas de pagos instantáneos, Open Finance y APIs transaccionales.
- Core Ledger, con contabilidad en tiempo real, partida doble, conciliación y auditoría.
- RegTech, con recursos para apoyar la gestión de obligaciones e información regulatoria, incluyendo COSIF, SCR, CADOCs, Basilea III y CCS, según sea aplicable a la operación.
- APIs e integraciones, con arquitectura modular, sandbox, webhooks y recursos para la integración con socios y nuevos servicios.
El futuro del core banking pasa por plataformas unificadas, modulares y preparadas para evolucionar junto con el mercado. Hable con el equipo de Dock y descubra cómo transformar su infraestructura financiera en una ventaja competitiva.
Preguntas frecuentes sobre core banking (FAQ)
¿Qué es core banking?
El core banking es el sistema o conjunto de sistemas centrales responsable de procesar y registrar las principales operaciones de una institución o empresa que ofrece servicios financieros, como gestión de cuentas, pagos, crédito, tarjetas, saldos y contabilización de las transacciones.
¿Cómo funciona un sistema de core banking?
El core banking recibe información de los diferentes canales utilizados por los clientes (como aplicaciones, internet banking, APIs y medios de pago), procesa las operaciones y, en arquitecturas que soportan este modelo, actualiza los registros financieros en tiempo real.
¿Cuál es la función del Core Ledger?
El Core Ledger es el componente responsable del registro contable de las operaciones financieras, garantizando la trazabilidad, la integridad de los datos, la conciliación y el soporte a las auditorías y obligaciones regulatorias.
¿Cuál es la diferencia entre core banking e internet banking?
El core banking es la infraestructura responsable del procesamiento de las operaciones financieras de la institución. Por su parte, el internet banking es solo uno de los canales utilizados por los clientes para acceder a estos servicios. Toda operación realizada en el internet banking es procesada por el core banking.
¿Qué es una plataforma de core banking cloud-native?
Es una plataforma desarrollada nativamente para operar en entornos de nube, ofreciendo escalabilidad, alta disponibilidad, procesamiento en tiempo real y facilidad de integración a través de APIs.
¿Cómo elegir una plataforma de core banking?
Al evaluar una solución, es recomendable considerar aspectos como arquitectura cloud-native, APIs abiertas, escalabilidad, disponibilidad, recursos regulatorios, integración entre productos financieros y experiencia comprobada en operaciones de gran envergadura.
¿Qué instituciones utilizan plataformas de core banking?
Bancos tradicionales, bancos digitales, fintechs, cooperativas de crédito, instituciones de pago, empresas de crédito y organizaciones que ofrecen servicios financieros utilizan plataformas de core banking para administrar sus operaciones.
¿Cuáles son los beneficios de una plataforma unificada de core banking?
Una plataforma integrada puede reducir la complejidad tecnológica, disminuir el número de integraciones entre sistemas, acelerar el lanzamiento de nuevos productos, facilitar el cumplimiento de las exigencias regulatorias y ofrecer una visión centralizada de la operación financiera.
¿Es Dock One una plataforma de core banking?
Sí. Dock One es una plataforma de core banking cloud-native que reúne Core Ledger, cuentas, tarjetas, crédito, pagos, APIs y recursos de RegTech en un único stack tecnológico. Este enfoque permite reducir la fragmentación de la infraestructura financiera y simplificar la evolución de los servicios ofrecidos por las instituciones.
¿Core banking y Core Ledger son lo mismo?
No. El Core Ledger es uno de los componentes del core banking y tiene como función registrar contablemente todas las operaciones financieras de la institución.
Nuestras bankingLo que viste en este artículo
● El core banking es la plataforma que centraliza y procesa las principales operaciones financieras, como cuentas, pagos, crédito, tarjetas y registros contables;
● Los sistemas legados y las infraestructuras fragmentadas aumentan la complejidad operativa, dificultan la innovación y elevan los costos de mantenimiento;
● Las plataformas cloud-native ofrecen más escalabilidad, disponibilidad, flexibilidad y agilidad para acompañar la evolución del mercado financiero;
● Una plataforma unificada reduce las integraciones, simplifica la gestión de la infraestructura y acelera el lanzamiento de nuevos productos y servicios;
● La elección de un core banking debe considerar arquitectura moderna, APIs abiertas, escalabilidad, recursos regulatorios y capacidad de evolución continua;
● Dock One reúne Core Ledger, cuentas, crédito, tarjetas, pagos, RegTech y APIs en una única plataforma cloud-native, simplificando la modernización de la operación financiera.
Artículos relacionados
-
- Lending as a Service (LaaS): qué es, cómo funciona, ventajas y tendencias que impulsan el mercado de crédito
- ¿Cuál es el verdadero potencial de la IA agéntica en los servicios financieros? Aplicaciones, tendencias y desafíos
- Fintech de crédito: oportunidades y soluciones para innovar en el sector financiero de América Latina
- Sistema de procesamiento de transacciones: qué es y cómo elegir la plataforma ideal para tu negocio
- Análisis de crédito con IA: cómo la tecnología puede definir el futuro del crédito en América Latina
 ¡Inscripción hecha!