“Compra Ahora Paga Después": ¿el modelo de crédito del momento?
¿Ya has oído hablar del medio de pago conocido como “Compra Ahora, Paga Después”? El modelo de crédito conocido mundialmente como “Buy Now, Pay Later” es una de las mayores tendencias mundiales y también una fuerte apuesta para impulsar el comercio minorista. Pero ¿cuáles son sus ventajas para consumidores, minoristas y empresas que ofrecen servicios financieros?
En este artículo recopilamos la información principal sobre este, que es el método de pago de más rápido crecimiento en el mundo y que promete contribuir a la inclusión financierade muchas personas en América Latina. ¡Seguir!
¿Qué es el “Compra Ahora, Paga Después”?
"Compra ahora, paga después" es un modelo de crédito también conocido por el acrónimo BNPL, que significa " Compra ahora, paga después ". Si bien el nombre sugiere la idea de los pagos a plazos tradicionales (como el crédito brasileño), existen algunas diferencias importantes en su funcionamiento que brindan muchas ventajas tanto a los consumidores como a los comerciantes.
A diferencia de otros métodos de pago , la opción "Compra ahora, paga después" no requiere tener una cuenta bancaria ni una tarjeta de crédito. Este sistema utiliza intensivamente la inteligencia artificial y la comparación de datos para realizar un análisis crediticio inmediato, durante todo el proceso de compra del cliente.
Como se concede o se rechaza el crédito solamente para aquella transacción específica, el riesgo es mucho menor que en las operaciones comunes. A continuación, entiende mejor cómo funciona el “Compra Ahora, Paga Después” y cuáles son sus ventajas.
Por dentro del modelo: ¿cómo funciona el “Compra Ahora, Paga Después”?
Para entender cómo funciona el sistema "Compra ahora, paga después", primero debes comprender quién es quién en esta operación del mercado crediticio.
Además de la figura del consumidor y del minorista, en las transacciones del BNPL, tenemos el player que provee la plataforma, por donde se hará la transacción, y el financiador, que asumirá el riesgo de la operación.
El precio que se cobra al consumidor ya incluye una pequeña comisión de activación por la opción "Compra ahora, paga después", que permite utilizar este método de pago. Una vez finalizada la compra, el vendedor recibe el valor total del producto menos la comisión de activación, mientras que el comprador pagará las cuotas a lo largo del tiempo, como en cualquier plan de financiación.
BNPL en la práctica: conoce un ejemplo de operación
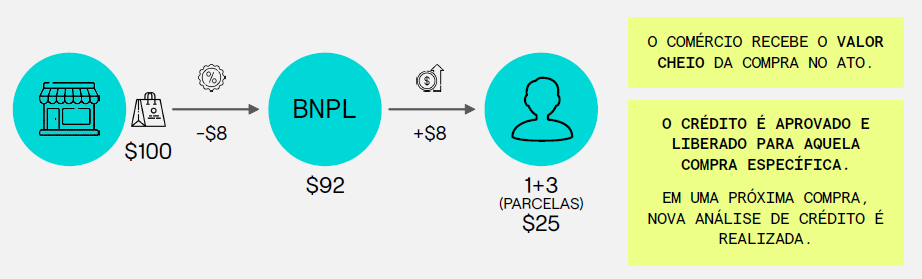
«Compra ahora, paga después» es un producto de crédito a corto plazo que permite a los consumidores realizar una compra minorista y pagar una parte en el futuro, sin intereses. Veamos un ejemplo con cifras ficticias:
- El producto en la tienda tiene un precio “real” y percibido por el consumidor de $100
- La tienda participante lo vende “más barato” (aplicando un valor fijo o una tasa) para el player de BNPL, por $92, pagos en el momento de la compra
- Esos $8 “extra” son la tasa que la tienda paga por la habilitación del método de pago, servicio o afiliación y como el player de BNPL rentabiliza la transacción
- El consumidor paga $100 en cuotas, que pueden ser mensuales y sin intereses (pero no necesariamente)
Ejemplo: 4 cuotas quincenales de $25 siendo la primera en el momento.
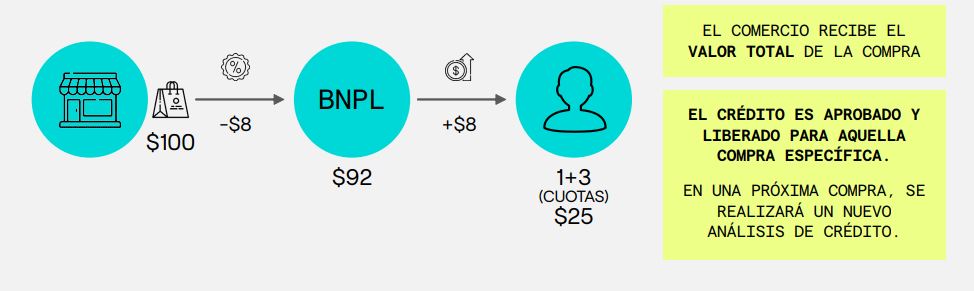
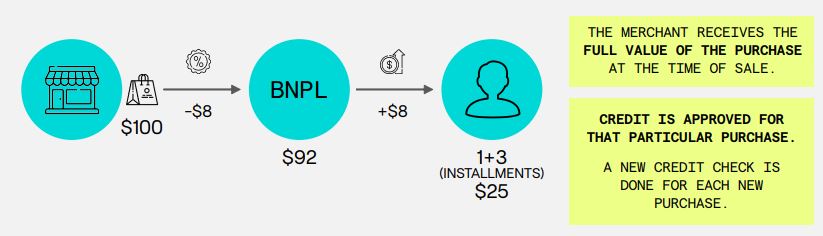
Dado que cada transacción consiste en una operación de crédito específica, el financiador, que puede ser un banco asociado o una agencia de financiación interna, conoce de antemano el objeto o la finalidad de la compra, que tiene un plazo y un valor definidos.
Es, por tanto, un solución de crédito a diferencia de modelos como la tarjeta, por ejemplo, donde el otorgante del crédito no conoce de antemano el propósito del uso de ese recurso, ni cuánto tiempo le durará.
La mayor seguridad y transparencia de este modelo eliminan la burocracia asociada al análisis crediticio en comparación con otros métodos de pago tradicionales . Además, las compras pueden pagarse a plazos en un plazo más conveniente para el cliente, como por ejemplo, pagos semanales.
Ventajas del “Compra Ahora, Paga Después” para los usuarios
Las principales ventajas que los clientes encuentran al elegir el “Compra Ahora, Paga Después” son:
- Cuotas con valores menores
- Aprobación instantánea del crédito
- Menos burocracia, sin tener que rellenar diversos documentos y sin tiempo de espera para la llegada de la tarjeta, por ejemplo
- Compras que superan el límite de la tarjeta de crédito
- Compras en cuotas para quien no tiene tarjeta
- Descuentos en los establecimientos colaboradores
- Generalmente, el pago en cuotas se hace sin intereses o con intereses mucho más bajos que en las tarjetas de crédito
Además de ser un modelo de crédito rápido, BNPL permite atender a perfiles de consumidores que suelen tener dificultades para aprobar financiación por la vía tradicional, como es el caso de no bancarizado, autónomos profesionales, estudiantes o desempleados, por ejemplo.
Lea también | Fintechs de nicho: El futuro de las finanzas se basa en la inclusión y la innovación
Ventajas del “Compra Ahora, Paga Después” para los minoristas
Del otro lado de la transacción, tenemos los minoristas con las siguientes ventajas al ofrecer la opción de “Compra Ahora, Paga Después”:
- Incremento de ventas y adquisición de nuevos clientes generados al ofrecer un nuevo método de pago.
- Mayor conversión en ventas
- Aumento del ticket promedio
- El riesgo de la transacción lo asume el financiador y no el minorista
- Cobro del valor completo en el acto de la compra, solamente descontando la tasa de habilitación del BNPL
- Mayor retención de los clientes
Lee también | BIN Sponsor Partner: ¿qué es y cómo permite la participación en el mercado de medios de pago?
Ventajas del “Compra Ahora, Paga Después” para las empresas de servicios financieros
Para el segmento de empresas que ofrecen servicios financieros para habilitar el BNPL (Programa Nacional de Préstamos de Brasil) y las fintechs enfocadas en esta solución, las principales ventajas son:
- Captación de un nuevo perfil de clientes, joven y no bancarizado
- Fidelización al medio de pago
- Oferta del medio de pago que más crece en los países desarrollados
- Transacciones con riesgo limitado a cada operación
Lee también | API Financiera: palanca para la innovación en pagos y servicios bancarios
Uno de los medios de pago del momento: entiende la evolución del “Compra Ahora, Paga Después” por el mundo
De acuerdo con el levantamiento de PYMNTS, BNPL es el medio de pago de más rápido crecimiento en economías desarrolladas como Estados Unidos y países europeos. Impulsado por la pandemia y el consiguiente crecimiento del comercio electrónico, "Compre ahora, pague después" se ha vuelto más popular que otros métodos, como pagos instantáneos y billeteras virtuales.
Este éxito se observó principalmente entre los consumidores más jóvenes. Un estudio de C+R Research reveló que aproximadamente el 75 % de los usuarios de BNPL en Estados Unidos pertenecen a la Generación Z o a la Generación Y (Millennials) . Entre los Millennials, el 26 % ha utilizado soluciones de "Compra ahora, paga después" en compras recientes.
Un gran atractivo es la mayor facilidad y conveniencia de la modalidad, totalmente integrada a la jornada del cliente, sin análisis de crédito. Con una mayor inestabilidad financiera asociada al grupo etario de los más jóvenes y también a la creciente falta de interés en la obtención de tarjetas de crédito con intereses altos, el BNPL genera un aumento del ticket promedio de este grupo.
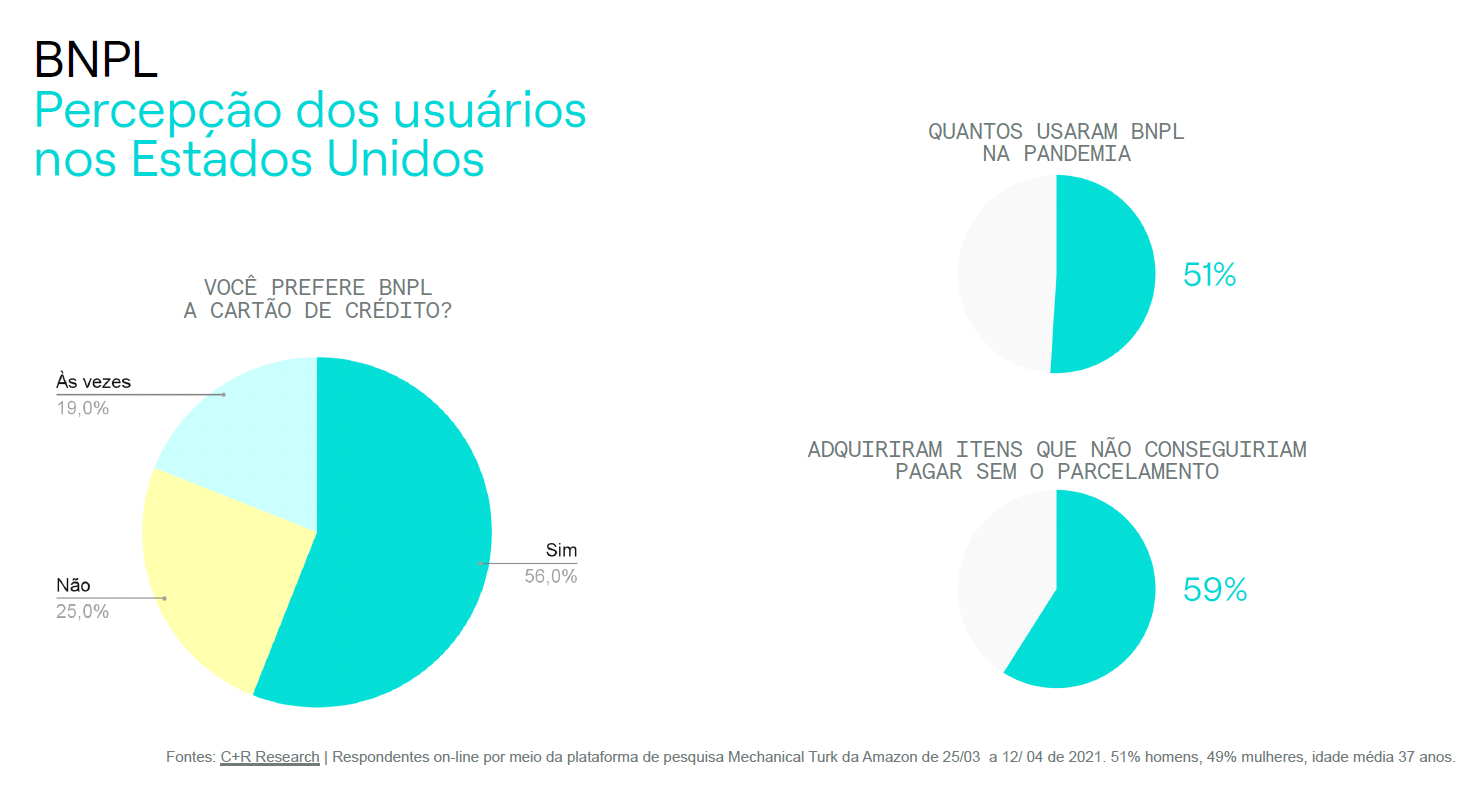
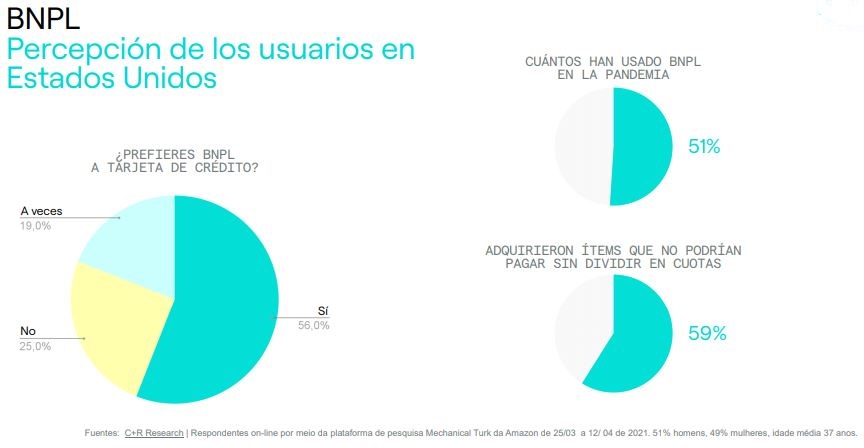
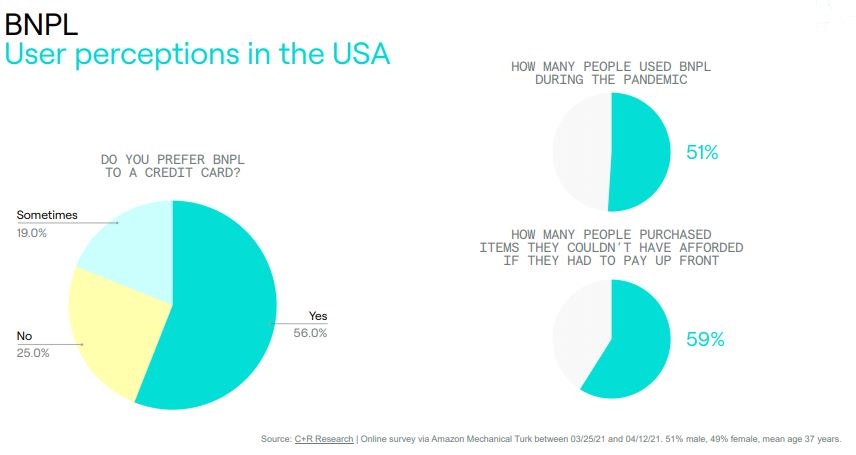
Los expertos de Kaleido Intelligence estiman que este método de pago generará un volumen de transacciones de 680 mil millones de dólares en 2025. Con la vista puesta en este mercado, grandes empresas como Apple, Amazon y Visa ya han lanzado sus propias soluciones de "Compra ahora, paga después" (BNPL, por sus siglas en inglés), además de numerosas fintechs y bancos que están estudiando y lanzando soluciones de este tipo.
¿Y América Latina? Potencial del “Compra Ahora, Paga Después” en la región
Aunque el pago en cuotas ya sea mucho más utilizado en América Latina que en Europa o Estados Unidos, el “Compra Ahora, Paga Después” todavía no ha alcanzado el mismo crecimiento expresivo en la región. Pero ¿por qué?
La popularidad de los métodos que se basan en pagar en cuotas en América Latina se debe, principalmente, a factores como: bajo poder de compra promedio de la población, inestabilidades económicas que generan desempleo, además de la gran desigualdad social. En muchos casos, pagar en cuotas es la única forma que las personas encuentran para adquirir bienes más caros, como electrodomésticos y electrónicos.
Por otro lado cerca del 55% de la población de América Latina todavía no posee una cuenta en banco(Banco Mundial). Esto significa que millones de personas no tienen acceso a otros medios de pago que no estén basados en papel moneda, como el boleto en el caso de Brasil y el vale en el caso de México, por ejemplo. Es decir, aunque el tarjetas de crédito son bastante populares, siguen siendo inaccesibles para una parte importante del público.
El modelo está en pañales, pero tiene buenas perspectivas
Asociado al crecimiento del e-commerce, impulsado por la pandemia Covid-19, ha surgido una expresiva demanda por un medio de pago que atienda a dos cuestiones: la baja bancarización de la población y la necesidad de medios de pago en cuotas.
Por este motivo, según el análisis de AMI , el modelo BNPL (Compra ahora, paga después) tiene el potencial de captar el 20% de las ventas online en Latinoamérica . Pero entonces, ¿por qué este crecimiento sigue siendo tan lento?
El primer aspecto para tener en cuenta es que, aunque posean algunas características comunes, los países que componen América Latina no son un bloque homogéneo. Existen matices de diferencias culturales y hábitos de compra que se deben comprender y considerar.
Mientras que en Brasil el XNUMX% de la población no tiene tarjeta de crédito y el lanzamiento de sistema de pago instantáneo Pix fue un éxito rotundo, en Colombia el medio de pago más utilizado aún hoy por el XNUMX% de la población es la transferencia bancaria. En otros países de la región, la tarjeta de crédito sigue siendo el método preferido.
Un segundo desafío para el rápido crecimiento de “Compre ahora, pague después” en América Latina es la necesidad de desarrollar soluciones tecnológicas y regulatorias que permitan el uso intensivo de los datos de los clientes Open Banking. Después de todo, para habilitar la velocidad y la flexibilidad de BNPL, los financieros necesitan herramientas para analizar instantáneamente la concesión de créditos, y compartir los datos de los usuarios es clave para ello.
Lea también | Open X: ¿qué viene después de las finanzas abiertas?
Estamos atentos a la próxima etapa de la inclusión financiera
La inclusión financiera para más de la mitad de la población latinoamericana no solo beneficiará a los usuarios a nivel individual. Un método de pago como "Compra ahora, paga después" puede tener un impacto positivo en las economías de la región, estimulando la innovación y las inversiones productivas.
Incluso, en Dock, creemos que, después del boom de los bancos digitalesla concesión de crédito transparente y accesible es el próximo paso para la verdadera inclusión financiera.
Y la viabilización de los servicios financieros que no dependan necesariamente de los bancos tradicionales, como el BNPL, es un excelente camino para que esa transformación ocurra. Sin embargo, para que avance la democratización del crédito, bancos, empresas de tecnología y fintech deben trabajar en cooperación, de forma a crear un ambiente favorable a la competencia que estimulará el desarrollo del ecosistema financiero de las economías locales.
¿Quieres entender mejor cómo podría desarrollarse esto? Mira la presentación completa de nuestro CEO, Antonio Soares, en FEBRABAN TECH 2022 :
Compra Ahora, Paga Después: ¿qué has visto en este artículo?
- “Compra Ahora, Paga Después” es un modelo de crédito que se ve como una de las mayores tendencias del mercado de crédito y también se conoce como BNPL - sigla para “Buy Now Pay Later”.
- El BNPL se diferencia de modelos de crédito ya conocidos, como el “crediário” en Brasil, por involucrar a un player que concede el crédito, minimizando los riesgos para el minorista.
- El Compra Ahora Paga Después es atractivo principalmente para consumidores con dificultad en acceder al crédito en modelos tradicionales, o porque son desbancarizados o porque no tienen renda fija, por ejemplo.
- Aunque el crecimiento del BNPL en Europa y en los Estados Unidos sea arrollador, en América Latina el modelo todavía está en sus primeros pasos – a pesar del gran potencial de contribuir para la inclusión financiera.
 ¡Inscripción hecha!