Credit as a Service amplia o acesso ao crédito e cria oportunidades de negócios na América Latina
O Credit as a Service tem desempenhado um papel importante na América Latina, contribuindo para impulsionar o acesso ao crédito na região. O modelo permite que negócios ofereçam soluções inovadoras sem precisar de infraestrutura e licenças regulatórias próprias.
O setor financeiro na América Latina vive uma fase de transformações estimuladas pela tecnologia. Com um PIB combinado de US$ 6,4 trilhões e uma população de mais de 666 milhões de pessoas, se fosse um país, a região seria a terceira maior economia do mundo. Mesmo com uma grande atividade econômica, 91 milhões de latinoamericanos, cerca de 26% da população da região, não possui contas em banco, de acordo com um relatório da Mastercard em conjunto com o Banco Mundial.
Ao mesmo tempo que esse cenário reflete a falta de acesso a serviços e produtos financeiros a uma parcela importante dessa população, ele também cria um ambiente fértil para a inovação nesse setor. Um exemplo disso é o crescimento constante de fintechs na América Latina. De acordo com um relatório do Banco Interamericano de Desenvolvimento (BID), startups do setor financeiro e bancário passaram de 703, em 2017, para 3.069, em 2023. Pouco mais da metade desses negócios (57%) tem como objetivo a população desbancarizada da região.
Nesse contexto, o modelo de Credit as a Service (CaaS) tem permitido que bancos, fintechs e empresas de diferentes setores ofereçam crédito de forma integrada, ágil e personalizada, sem a necessidade de desenvolver infraestrutura própria.
Neste artigo, exploramos as características, os benefícios e as oportunidades que o modelo CaaS traz, com foco especial na América Latina. Também discutiremos como essa abordagem pode aumentar a inclusão financeira, ao mesmo tempo em que beneficia pequenas e médias empresas. Abordaremos como o CaaS simplifica a oferta de crédito, os avanços tecnológicos que sustentam esse modelo e como é o processo de implementação de uma plataforma de crédito.
O que é Credit as a Service (CaaS)?
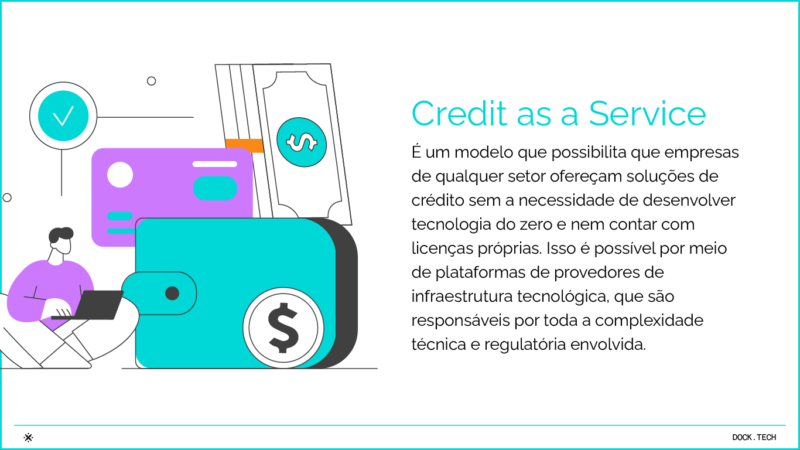
O Credit as a Service (CaaS), ou Crédito como Serviço, em tradução livre, é um modelo de infraestrutura tecnológica que simplifica e acelera a oferta de crédito por meio de uma arquitetura terceirizada, flexível e tecnologicamente avançada.
O modelo permite que fintechs, bancos e empresas integrem serviços de concessão de crédito às suas operações existentes, sem a necessidade de ter uma equipe interna, desenvolver tecnologia do zero e enfrentar os desafios regulatórios associados a esse tipo de plataforma.
Ao adotar o CaaS, as empresas ganham a possibilidade de se concentrar na experiência do cliente e na criação de valor, enquanto o provedor do serviço lida com a complexidade técnica e regulatória.
Provedores de tecnologia para serviços financeiros, como a Dock, tornam esse modelo ainda mais acessível, permitindo que empresas integrem soluções financeiras em suas operações de forma simples e eficiente.
Essa abordagem contribui para democratizar o acesso a produtos financeiros antes restritos a grandes instituições, criando oportunidades para novos players competirem no mercado com soluções customizadas e escaláveis e mais acessíveis ao grande público.
Como o Credit as a Service funciona?
O modelo de Credit as a Service funciona como uma solução integrada e altamente flexível, permitindo que qualquer empresa ofereça serviços de crédito de forma eficiente. O processo inicia-se com a implementação via APIs, que conectam os sistemas das empresas aos do provedor de crédito.
Essas APIs criam um fluxo de comunicação fluido e em tempo real, criando uma malha tecnológica para o funcionamento pleno de todo o ciclo de crédito, desde a originação e aprovação até a cobrança e o monitoramento. Além disso, esses conectores também estabelecem canais de consultas a bases de dados públicas e privadas, proporcionando informações relevantes para a análise da capacidade de crédito dos consumidores.
Principais características do CaaS
- Integração via APIs: facilita a implementação rápida ao conectar sistemas empresariais a plataformas de crédito, permitindo consultas e análises em tempo real.
- Gestão de riscos: utilização de bancos de dados públicos e privados para realizar uma análise mais informada e precisa sobre o consumidor final, minimizando inadimplências e melhorando a segurança operacional.
- Escalabilidade: adapta-se às necessidades de cada empresa, permitindo que a capacidade de oferta de crédito seja compatível à demanda apresentada pelos consumidores finais.
- Personalização: oferece a possibilidade de ajustar produtos de crédito, como taxas e prazos, dependendo do perfil específicos de cada consumidor.
- Modelo “Plug-and-Play”: organizações podem incorporar soluções de crédito diretamente em seus ecossistemas de serviços com rapidez e eficiência.
CaaS white-label: crédito com a cara da sua empresa
Ao permitir que as empresas conectem soluções de crédito em seus ecossistemas, sem a necessidade de desenvolver infraestrutura própria, o CaaS viabiliza o que chamamos de “crédito white label“, uma forma personalizada de oferecer esse tipo de produto e serviço financeiro para o consumidor final.
Por meio dessa abordagem, bancos, fintechs e empresas podem oferecer, por exemplo, cartões de crédito ou serviços de empréstimo utilizando sua própria marca e identidade visual, fortalecendo a lealdade do cliente e ampliando sua presença de mercado.
Assim, o modelo é particularmente atrativo para organizações que desejam diversificar seu modelo de negócio, ampliando suas linhas de receita e alcançando novos públicos sem desviar o foco de suas atividades principais.
Benefícios do crédito white label
- Reforço de marca: ao lançar produtos financeiros sob sua identidade, as empresas fortalecem seu relacionamento com os clientes e aumentam sua credibilidade.
- Fidelização de clientes: a oferta de crédito sob medida fortalece o relacionamento entre empresas e consumidores. Programas de crédito próprios, por exemplo, permitem às empresas oferecer benefícios exclusivos, como cashback, descontos e condições especiais, incentivando a fidelidade.
- Aumento nas vendas: o acesso facilitado ao crédito estimula o consumo, permitindo que clientes adquiram produtos e serviços de maior valor, em condições que cabem em seu orçamento mensal.
- Geração de novas receitas: taxas de juros, tarifas e outros serviços associados ao crédito se tornam novas fontes de lucro para as empresas.
O cenário do crédito na América Latina
A América Latina é um mercado de crédito dinâmico, com um potencial significativo para crescimento e inclusão financeira. Apesar de desafios estruturais, como a alta desbancarização e as elevadas taxas de juros, a região tem se consolidado como um polo de inovação no setor bancário e financeiro.
Esse foi um dos temas abordados no “Terras de oportunidades 2ªed. – O poder financeiro da América Latina”, um estudo realizado pela equipe de Pesquisa e Inteligência de Mercado da Dock, que mapeou as dinâmicas que definem e norteiam os meios de pagamentos e os serviços financeiros na região.
Como é ressaltado no material, o que vemos é, de um lado, 91 milhões de latinoamericanos ainda não possuem conta bancária e pequenos e médios empreendedores enfrentam dificuldades para acessar linhas de crédito devido a exigências burocráticas e risco de inadimplência.
Do outro lado, o avanço da tecnologia financeira tem permitido a expansão de novos modelos de concessão de crédito, como o Buy Now, Pay Later (BNPL), contribuem para ampliar a acessibilidade, levando o crédito a pessoas marginalizadas.
Desafios e oportunidades do mercado latino-americano
- Desbancarização e crédito informal: enquanto muitos consumidores e empreendedores enfrentam dificuldades para acessar crédito por vias formais, alternativas informais, como empréstimos entre particulares e crédito ao consumo não regulado, acabam ganhando espaço. Em países como México e Peru, por exemplo, 50% e 40% da população, respectivamente, não possui uma conta bancária, limitando suas opções de financiamento.
- Altas taxas de juros e risco de crédito: em vários países da América Latina, as taxas de juros praticadas pelos bancos tradicionais em operações de crédito são elevadas. Essa realidade restringe o acesso ao financiamento e favorece o crescimento de alternativas como fintechs e modelos de crédito baseado em tecnologia, que utilizam análises avançadas de dados para oferecer condições mais justas e alinhadas à realidade dos tomadores de empréstimos.
- Expansão de modelos inovadores: o crescimento do setor de fintechs tem sido uma resposta direta à necessidade de um sistema financeiro mais acessível e menos burocrático. Modelos como BNPL, microcrédito digital e plataformas de crédito que utilizam o CaaS têm se destacado como alternativas viáveis para atender a essa demanda reprimida.
- Adoção de tecnologia para inclusão financeira: o avanço da tecnologia financeira tem sido um fator determinante para ampliar o acesso ao crédito na região. Soluções como Inteligência Artificial (IA) e Machine Learning (ML) estão sendo aplicadas para otimizar a análise de risco e permitir que consumidores sem histórico de crédito consigam acessar financiamentos.
A importância do Credit as a Service no presente e no futuro do crédito
Diante desse cenário, o modelo de Credit as a Service surge como um catalisador para a inclusão financeira e o crescimento econômico sustentável de empresas na América Latina.
Ao possibilitar que negócios ofereçam crédito de forma ágil, personalizada e sem a necessidade de infraestrutura própria, o CaaS contribui diretamente para ampliar o acesso ao crédito e transformar o ecossistema financeiro na região:
- Inclusão financeira em escala: ao facilitar o acesso ao crédito, o CaaS permite que milhões de pessoas entrem na economia formal, com benefícios que se estendem para além do indivíduo, impactando famílias e comunidades inteiras.
- Fomento ao empreendedorismo: pequenas e médias empresas, que frequentemente enfrentam dificuldades para obter crédito, encontram no CaaS uma solução ágil e acessível para financiar seu crescimento.
- Desenvolvimento econômico local: aumentar o poder de compra das populações subatendidas gera impactos positivos em cadeias produtivas locais, criando empregos e impulsionando economias regionais.
Quais os benefícios do CaaS para quem oferece crédito
A implementação do Credit as a Service oferece vantagens estratégicas para empresas que buscam oferecer serviços financeiros de forma ágil, escalável e eficiente.
Esse modelo possui diversos benefícios, como, por exemplo, uma redução considerável de tempo e de custos de entrada no mercado, além da garantia de flexibilidade para ajustar ofertas de acordo com a demanda.
Agilidade no lançamento
A implementação do CaaS é rápida, permitindo que empresas lancem novos produtos e serviços de crédito em semanas, reduzindo significativamente o tempo e os custos de entrada no mercado. Essa agilidade é importante para organizações que desejam se manter competitivas em mercados dinâmicos e em constante transformação.
Escalabilidade
As empresas podem ajustar suas ofertas de crédito de maneira flexível. A infraestrutura do CaaS permite que novos produtos sejam ampliados ou ajustados conforme a demanda cresce, garantindo eficiência operacional sem comprometer a qualidade do serviço.
Redução de riscos
A análise de risco integrada e compliance automatizado ajudam a minimizar inadimplências, garantindo maior segurança para as operações financeiras. Ferramentas baseadas em IA proporcionam análises preditivas mais precisas, permitindo a tomada de decisões mais informadas e reduzindo a exposição a riscos operacionais.
Foco na experiência do cliente
Com menos preocupações operacionais e regulatórias, as empresas podem concentrar seus esforços na experiência do cliente, oferecendo um processo de concessão de crédito mais fluido, ágil e personalizado. Isso fortalece o relacionamento com os consumidores e aumenta a fidelização.
Acesso e oferta de tecnologias avançadas
O Credit as a Service possibilita a utilização de tecnologias inovadoras, como Machine Learning e Big Data, para aprimorar a análise de crédito e otimizar processos financeiros. A integração com bancos de dados públicos e privados via APIs permite uma avaliação mais robusta do perfil de risco de cada cliente, melhorando a precisão das decisões de crédito e reduzindo o risco de fraudes.
Conheça as soluções de crédito da Dock
A Dock, líder em tecnologia para serviços financeiros na América Latina, oferece um leque completo de soluções para que bancos, fintechs e empresas que desejam disponibilizar produtos financeiros a seus clientes.
Com mais de 20 anos de atuação, a Dock tem contribuído para que organizações dos mais variados setores diversifiquem seus modelos de negócio, criem novas linhas de receita, acessem novos públicos e mantenham-se relevantes em mercados dinâmicos.
Em seu pilar de Cards & Credit, a Dock oferece todo o arcabouço tecnológico para que companhias possam oferecer produtos de crédito para seus clientes finais. Com a Credit Card as a Service da Dock, bancos, fintechs e empresas podem implementar um sistema de concessão de crédito rapidamente, de maneira segura e flexível, sem a necessidade de contratar um time interno ou criar uma infraestrutura própria.
Operando de ponta a ponta nesse processo, desde a originação e aprovação do crédito até o monitoramento das operações, a Dock possui uma solução robusta, que oferece diversos benefícios:
- Segurança e conformidade regulatória: a Dock segue todas as normativas locais e internacionais para garantir que as operações estejam em conformidade com as regras do setor financeiro, oferecendo um ambiente confiável para empresas e consumidores.
- Integração rápida e eficiente: por meio de APIs robustas, as empresas conseguem conectar seus sistemas facilmente à plataforma da Dock, permitindo uma implementação ágil e segura, diminuindo o time to market.
- Infraestrutura flexível e escalável: empresas podem expandir suas ofertas de crédito conforme a demanda cresce, sem necessidade de altos investimentos em tecnologia, permitindo maior eficiência operacional.
- Análise de risco aprimorada: Utiliza Machine Learning e IA para otimizar a concessão de crédito, minimizando riscos e aumentando a assertividade na análise de clientes, reduzindo inadimplências e o risco associado a essas operações.
- Experiência e expertise local: a Dock possui profundo conhecimento das regulamentações e particularidades do mercado da América Latina, permitindo a adaptação de soluções às necessidades regionais.
Quer saber mais sobre as soluções da Dock? Fale com o nosso time!
Credit as a Service: o que você viu neste artigo
- A América Latina tem um mercado de crédito dinâmico, que enfrenta desafios como desbancarização e altas taxas de juros, ao mesmo tempo em que se destaca como polo de inovação financeira.
- O número de fintechs na América Latina quadruplicou nos últimos anos, trazendo alternativas inovadoras para ampliar o acesso ao crédito.
- O Credit as a Service (CaaS) é um modelo tecnológico que permite a integração de soluções de crédito sem a necessidade de infraestrutura própria, tornando o acesso mais ágil e acessível.
- O CaaS é baseado na integração via APIs, permite análise de risco automatizada, concessão de crédito segura e gestão eficiente de pagamentos e cobranças.
- Com o CaaS, empresas podem oferecer crédito sob sua própria marca, aumentando fidelização de clientes, gerando novas receitas e fortalecendo sua presença de mercado.
- Na América Latina, populações desbancarizadas, crédito informal e dificuldades no financiamento criam desafios, mas também oportunidades para soluções inovadoras como o CaaS.
- Alguns dos benefícios da adoção do CaaS são: diminuição do tempo de entrada no mercado, escalabilidade, diminuição de riscos, melhoria na experiência do cliente e acesso a tecnologias avançadas.
- A Dock oferece segurança regulatória, infraestrutura escalável, análise de risco aprimorada, expertise local e soluções personalizáveis para atender diferentes perfis de clientes.
Artigos relacionados
- Captura omnichannel: a chave para soluções de adquirência eficientes e integradas
- Como criar um banco digital: o caminho das pedras para os negócios que desejam embarcar nessa jornada
- Cartão multibenefícios para prefeituras traz inovação e eficiência para gestão e autonomia para população
- Limite Inteligente: a solução que maximiza autorizações de crédito sem comprometer a segurança financeira
- Insights da NRF 2025: 7 tendências da feira global de varejo e conexões com o setor de pagamentos
 Inscrição realizada!