Como escolher um motor de crédito: 7 critérios para avaliar a solução ideal
Um motor de crédito (ou credit engine) é uma tecnologia que automatiza as decisões de crédito com base em dados, regras e modelos de risco. Mas seu potencial vai muito além da automação de aprovações e recusas. Soluções mais robustas permitem transformar dados em inteligência, identificar novas oportunidades de concessão de crédito e aprimorar continuamente as estratégias de decisão, equilibrando crescimento e controle de risco. E é justamente nesse ponto que surgem as diferenças entre as plataformas disponíveis no mercado: no grau de autonomia, flexibilidade e capacidade de integrar novas fontes de dados, testar políticas e acompanhar a evolução do negócio.
A inadimplência e a necessidade de crescer de forma rentável estão entre os principais desafios de quem opera crédito. Nesse cenário, ampliar as aprovações não significa abrir mão de critérios: significa dar crédito às pessoas certas. E essa decisão passa, necessariamente, pelo motor que a executa.
Por isso, escolher um motor de crédito é uma decisão estratégica. A solução precisa acompanhar a evolução do negócio, permitindo adaptar políticas, integrar novas fontes de dados e testar estratégias conforme surgem novos produtos, perfis de clientes e condições de mercado. Avaliar um credit engine, portanto, vai além de comparar funcionalidades: é entender o quanto ele dá autonomia à área de crédito, facilita a integração de dados e permite validar e auditar cada decisão.
Segundo relatório da International Finance Corporation (IFC), braço do Banco Mundial, publicado em maio de 2026, cerca de 3 bilhões de pessoas no mundo não têm histórico de crédito suficiente para acessar financiamento. Nesse cenário, modelos baseados em inteligência artificial e dados alternativos, como informações sobre pagamentos digitais e movimentações financeiras, vêm ampliando as possibilidades de acesso ao crédito para pessoas e pequenas empresas antes excluídas.
Para quem toma decisões de crédito, a questão não é apenas se vale a pena utilizar dados alternativos, mas se o motor é capaz de avaliar a qualidade, a relevância e a origem dessas informações, incorporá-las adequadamente e garantir a governança das decisões. Este artigo reúne os principais critérios para escolher uma solução que ajude a ampliar o acesso ao crédito sem perder de vista a gestão de risco.
O que é motor de crédito ou credit engine?
Um credit engine é o motor responsável por transformar informações sobre um cliente em uma decisão de crédito.
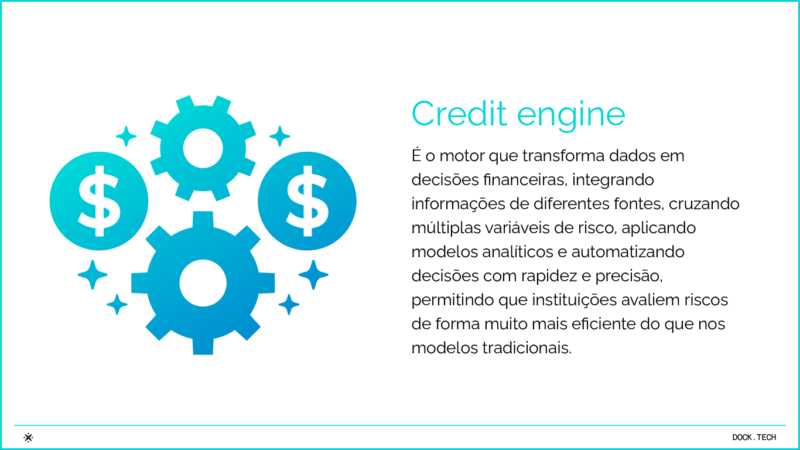
A ferramenta pode receber dados de diferentes fontes, aplicar políticas e regras de crédito, consultar modelos de risco e determinar, de forma automatizada, se uma operação deve ser aprovada, recusada ou encaminhada para uma análise adicional.
Além de automatizar decisões, um motor de crédito moderno precisa permitir que as instituições adaptem suas estratégias de crédito com velocidade. Isso significa conseguir alterar políticas, combinar diferentes fontes de dados, testar novas estratégias e responder às mudanças de comportamento dos consumidores sem depender de longos ciclos de desenvolvimento.
É essa combinação entre dados, tecnologia, governança e autonomia que diferencia um credit engine moderno de uma análise de crédito convencional.
Motor de crédito: como escolher uma solução para ampliar a aprovação com risco controlado
Apenas comparar listas de funcionalidades não costuma ser suficiente, pois não mostra o que realmente importa no dia a dia da decisão de crédito. Os critérios a seguir ajudam a avaliar se um motor de crédito acompanha a evolução da estratégia da empresa.
1. Autonomia de configuração
Novos produtos são lançados, perfis de clientes mudam, políticas precisam ser ajustadas e novas informações podem se tornar relevantes para a decisão. Se a infraestrutura não acompanhar esse ritmo, a estratégia de crédito também perde velocidade. Por isso, a autonomia de parametrização se tornou uma característica importante de um motor de crédito moderno.
Em uma infraestrutura pouco flexível, cada mudança pode exigir uma solicitação para a área de tecnologia, o desenvolvimento de uma integração, testes, priorização no roadmap e, só então, a disponibilização do novo dado ou da nova regra. No crédito, assim como no mercado de serviços financeiros em geral, essa demora pode ser decisiva e prejudicial.
Em uma plataforma com arquitetura low-code e autonomia para as áreas de negócio, o processo é mais direto. A equipe responsável pela estratégia monta e altera políticas, conecta uma fonte de dados, captura as informações e as incorpora às regras de decisão sem transformar cada mudança em um projeto de tecnologia. Também consegue testar a política na própria tela de configuração, definindo valores de entrada e verificando a decisão que o motor retornaria.
Essa autonomia permite testar, ajustar e evoluir estratégias de crédito com mais velocidade. Isso é importante porque as estratégias não são estáticas: novos produtos, perfis de clientes, fontes de dados e condições de mercado podem exigir ajustes contínuos nas regras de decisão.
2. Dados tradicionais e alternativos
Durante muito tempo, a análise de crédito esteve concentrada em informações como histórico de pagamentos, relacionamento com instituições financeiras, renda declarada e dados de bureaus de crédito. Essas informações continuam sendo importantes. O problema aparece quando são usadas como praticamente a única forma de avaliar o risco de uma pessoa.
Um consumidor pode ter pouco histórico de crédito e ainda assim apresentar sinais consistentes de capacidade de pagamento. Da mesma forma, uma ocorrência negativa no passado não necessariamente representa seu comportamento financeiro atual.
É nesse espaço que entram os dados alternativos: informações transacionais, pagamentos digitais, perfil de compras, dados de telefonia, movimentação financeira e informações de Open Finance podem revelar sinais que não aparecem no histórico de crédito tradicional. Quando incorporados à análise, ajudam a construir uma visão mais contextualizada do cliente, considerando não apenas o histórico de crédito, mas também evidências recentes de comportamento financeiro e capacidade de pagamento.
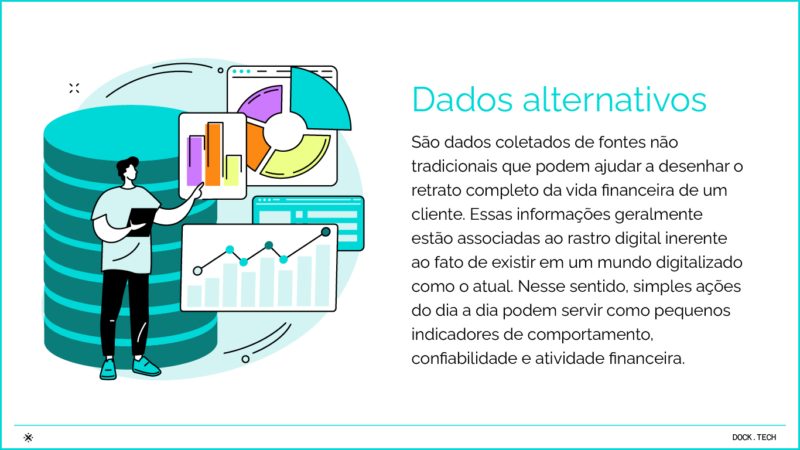
O estudo Cracking the Credit Code: Alternative Data and AI for Financial Inclusion, da IFC, analisa fontes como transações de mobile money, pagamentos digitais e registros de empresas e plataformas, além de seu potencial para ampliar o acesso ao crédito em mercados emergentes.
Dados alternativos não substituem necessariamente os bureaus. Uma abordagem estratégica combina informações tradicionais e alternativas para ampliar a visão sobre o cliente. E ter acesso a eles é apenas parte da equação. Para que contribuam para ampliar a aprovação com risco controlado, é preciso integrá-los ao processo de decisão, o que depende diretamente da autonomia descrita no critério anterior.
O uso desses dados também exige atenção ao consentimento, à privacidade e à conformidade com a regulamentação aplicável em cada país.
3. Modelos de risco
Um motor de crédito precisa executar tanto modelos do fornecedor quanto os desenvolvidos pela própria empresa. Quando a plataforma aceita modelos em formato aberto, o time de dados exporta o modelo, a plataforma lê as variáveis e a área de risco mapeia entradas e saídas, sem depender da TI para publicar.
Esse critério importa porque o modelo de risco é onde o conhecimento da carteira vira decisão. Empresas com times de dados próprios desenvolvem modelos calibrados para seus produtos e perfis de clientes, e o motor precisa permitir que esses modelos cheguem à produção sem retrabalho desnecessário.
Ao mesmo tempo, scores de bureaus e modelos de parceiros, inclusive os que combinam dados tradicionais e alternativos, precisam poder entrar na mesma política, como variáveis de decisão, em vez de exigir fluxos separados.
Na prática, vale verificar o caminho completo: como o modelo entra na plataforma, se as variáveis de entrada e de saída são identificadas automaticamente, quem faz o mapeamento e quanto tempo o time de risco leva para disponibilizá-lo. Quando a publicação de um modelo depende de um projeto de tecnologia, a aplicação de melhorias pode demorar mais para chegar à carteira.
4. Validação antes de produção
Antes de alterar uma política em produção, a área de crédito precisa avaliar seus possíveis impactos. O backtesting permite aplicar uma nova política a dados históricos e comparar os seus resultados com os da estratégia atual, ajudando a identificar diferenças antes da publicação.
Já os testes A/B e a divisão de tráfego permitem comparar políticas desafiantes e atuais em condições controladas. Parte das propostas pode ser direcionada para cada versão, de forma aleatória ou segundo critérios definidos, como o perfil da carteira. Quando esses recursos estão disponíveis na própria plataforma, a equipe reduz a dependência de planilhas e extrações manuais.
Na prática, o backtesting permite rodar, na nova versão da política, as propostas já processadas em um período recente, por exemplo as últimas duas semanas, antes de publicá-la. O resultado é uma visão comparativa entre a estratégia antiga e a nova, em termos de transações aprovadas, negadas e desempenho, que sustenta a decisão de migrar ou não de política.
Sem esse passo, cada ajuste pode se tornar uma aposta: uma regra mais permissiva pode ampliar as aprovações, mas também elevar a inadimplência, e o impacto sobre os resultados financeiros pode só ficar evidente depois que a nova política entrar em operação.
A divisão de tráfego leva a validação para a operação real, de forma controlada. A área de crédito pode, por exemplo, direcionar 90% das propostas para a política atual e 10% para uma nova, de forma aleatória, ou usar uma variável para definir qual política atende cada perfil, como rodar uma versão atualizada apenas na carteira premium.
Com isso, políticas campeãs e desafiantes são comparadas com dados reais, e o ideal é que a própria plataforma entregue a análise de desempenho de cada uma. Depois da publicação, um painel operacional ajuda a acompanhar o comportamento da política em produção e a identificar mudanças que exigem uma nova avaliação.
5. Governança
Velocidade só é útil com controle. Cada decisão precisa ser rastreável: qual política foi aplicada, quais variáveis entraram e o que levou à aprovação ou à negativa. Versionamento de políticas e auditoria visual e textual do fluxo de cada proposta dão à área de risco essa visibilidade. O relatório da IFC também aponta a necessidade de melhor governança de dados e de sistemas transparentes e confiáveis para que o uso de dados alternativos e IA seja responsável.
Na prática, auditar uma decisão significa reconstruir o caminho que a proposta ou a transação percorreu: por quais tabelas e regras passou, em qual ramificação seguiu e quais variáveis, de entrada ou calculadas, levaram ao resultado. Uma visualização do fluxo, acompanhada do detalhamento das variáveis e dos resultados gerados, permite explicar com clareza por que determinada operação foi aprovada ou negada.
O versionamento de políticas registra o que mudou e quando, e permite saber qual versão está em produção e como o tráfego está dividido entre elas. Em empresas com mais de uma linha de produto, como cartão, empréstimo pessoal e financiamento, a separação por domínios, com acesso restrito às pessoas responsáveis por cada política, ajuda a manter o controle sobre quem altera o quê.
Governança também envolve o uso responsável dos dados. O mesmo relatório da IFC alerta que dados alternativos e IA, embora possam ampliar o acesso ao crédito, também trazem riscos de viés. Por isso, transparência, monitoramento contínuo e avaliação dos resultados são fundamentais para identificar possíveis distorções e aprimorar as decisões.
6. Modos de operação e flexibilidade
Outro ponto importante é a flexibilidade. O mesmo conceito de credit engine pode ser aplicado a diferentes produtos financeiros, como cartões, empréstimos, crédito pessoal, financiamento, crédito para empresas e capital de giro.
No mesmo sentido, a estratégia pode ser utilizada em diferentes momentos da jornada do cliente, por exemplo:
- Decisão de aprovação de novas propostas;
- Definição ou revisão de limite;
- Cross-sell de produtos financeiros;
- Reavaliação de clientes existentes;
- Definição de políticas específicas para determinados perfis.
Esses casos de uso pedem também diferentes modos de operação: decisão em tempo real, via API; processamento em lote, para revisões periódicas e campanhas; e decisão integrada ao autorizador de cartões, no momento da transação. Essa flexibilidade permite que a infraestrutura acompanhe a evolução do negócio, em vez de ficar limitada a um único produto ou caso de uso.
7. Caminho de migração
Avaliar um novo motor não precisa significar uma virada de chave às cegas. O shadow mode permite executar o novo motor em paralelo à solução atual, sem que suas decisões influenciem a operação em produção. Essa etapa ajuda a comparar resultados e identificar diferenças entre as estratégias, avaliando aprovados e rejeitados para gerar indicadores como KS, Gini, AUC e PSI sobre a base da própria empresa. A decisão de migrar passa a se apoiar em evidências do próprio portfólio.
Os indicadores gerados podem apoiar uma discussão objetiva entre as equipes de risco, tecnologia e liderança. O KS e o Gini medem o poder do modelo de separar bons e maus pagadores, o AUC resume sua capacidade de discriminação e o PSI indica se a população atual continua parecida com aquela usada na construção do modelo. Como são calculados sobre a base da própria empresa e incluem aprovados e rejeitados, esses recursos mostram como o novo motor se comportaria na operação real, e não em um cenário genérico, o que permite avaliar se a resposta é compatível com as expectativas.
Além da validação do modelo, avalie o caminho completo até a produção: como é a implantação, que etapas de contrato e compliance estão envolvidas e como funciona o acompanhamento depois da virada de chave. Um bom caminho de migração deixa claro o que acontece em cada etapa e quais evidências sustentam a decisão de mudar, de modo que a virada de chave seja feita com indicadores reais em mãos.
Resumo: perguntas para avaliar os critérios
- Autonomia de configuração: a área de crédito cria e altera políticas, e as testa na própria plataforma, sem abrir um projeto de tecnologia a cada mudança?
- Dados: é possível conectar bureaus e fontes alternativas, por API, arquivo ou integrações prontas, sem depender de roadmap?
- Modelos de risco: o motor aceita modelos próprios ou de parceiros (por exemplo, em formato PMML) sem depender da TI para publicar?
- Validação antes de produção: há backtesting, testes A/B entre políticas, divisão de tráfego entre versões e shadow mode?
- Governança: há versionamento de políticas, auditoria de cada decisão e rastreabilidade das variáveis usadas?
- Modos de operação: a decisão roda em tempo real, em lote e no momento da autorização, conforme o caso de uso?
- Caminho de migração: como validar o novo motor com os seus dados antes da virada de chave?
Autoavaliação: em que nível está o seu motor de crédito?
A tabela abaixo ajuda a posicionar a operação em cada critério.
| Critério | Dependente | Em evolução | Ideal |
| Autonomia de configuração | Cada mudança de política vira projeto de tecnologia | Parte das mudanças é feita pela área de crédito | A área de crédito cria, altera e testa políticas sem projeto de TI |
| Dados | Cada nova fonte exige integração específica e roadmap | Algumas fontes prontas; as demais dependem de projeto | Bureaus e fontes alternativas conectados por API, arquivo ou integrações prontas |
| Modelos de risco | Publicar um modelo depende da TI | Modelos próprios entram com apoio técnico | Modelos próprios e de parceiros publicados pela área de risco |
| Validação | Mudanças vão direto para produção | Testes manuais, fora da plataforma | Backtesting, A/B, divisão de tráfego e shadow mode na plataforma |
| Governança | Decisões difíceis de explicar | Registros parciais, sem trilha completa | Versionamento, auditoria e rastreabilidade de cada decisão |
| Modos de operação | Um único modo ou caso de uso | Mais de um modo, com adaptações | Tempo real, lote e autorização, para vários produtos |
| Caminho de migração | Virada de chave sem prova prévia | Piloto parcial | Shadow mode com a base própria e indicadores (KS, Gini, AUC, PSI) |
Do dado à decisão: o que o motor de crédito ideal precisa oferecer?
Para gerar valor, um motor de crédito precisa de uma arquitetura que permita que a instituição passe de uma lógica de crédito baseada em processos rígidos para uma operação mais dinâmica, inteligente e orientada por dados.
Em outras palavras, é fundamental conectar diferentes etapas da jornada de decisão. Entre elas estão:
- Integração de dados: acesso a bureaus tradicionais e fontes alternativas.
- Data hub: organização e disponibilização das informações que podem ser utilizadas na análise.
- Políticas de crédito: criação e alteração de regras e critérios de decisão.
- Modelos de risco: utilização de modelos próprios ou de parceiros.
- Parametrização low-code: alteração das estratégias sem depender de desenvolvimento para cada mudança.
- Experimentação: possibilidade de testar novas políticas antes de colocá-las em produção.
- Automação: execução das decisões de forma rápida e consistente.
A integração desses elementos é o que permite transformar uma arquitetura de dados em uma estratégia de inteligência de crédito operacional. O valor não está apenas em ter acesso a mais informações, mas em conseguir fazer com que elas participem efetivamente da decisão.
Motor de crédito da Dock: inteligência para decidir e facilidade para operar
Os critérios apresentados neste artigo podem ajudar a avaliar diferentes soluções do mercado. E o Motor de Crédito da Dock, em parceria com a Ant International, responde a eles: uma plataforma completa de inteligência de crédito, que combina conhecimento do mercado com tecnologia em escala global.
A proposta é apoiar decisões de crédito mais eficientes, ampliando as oportunidades de aprovação sem perder de vista o controle do risco, dando crédito às pessoas certas. Combinando dados, modelos e políticas de crédito, a solução busca ajudar as instituições a identificar clientes com potencial de pagamento e aprimorar suas estratégias. Cases já demonstram ganho de eficiência na redução da inadimplência e uma aprovação maior de crédito controlado.
Uma plataforma, três pilares
Para transformar inteligência em decisão, não basta ter bons dados ou bons modelos isoladamente. É preciso conectar essas capacidades em uma mesma estrutura, que permita acessar informações, desenvolver estratégias e colocá-las em prática com agilidade.
Por isso, a solução combina três pilares que atuam de forma integrada:
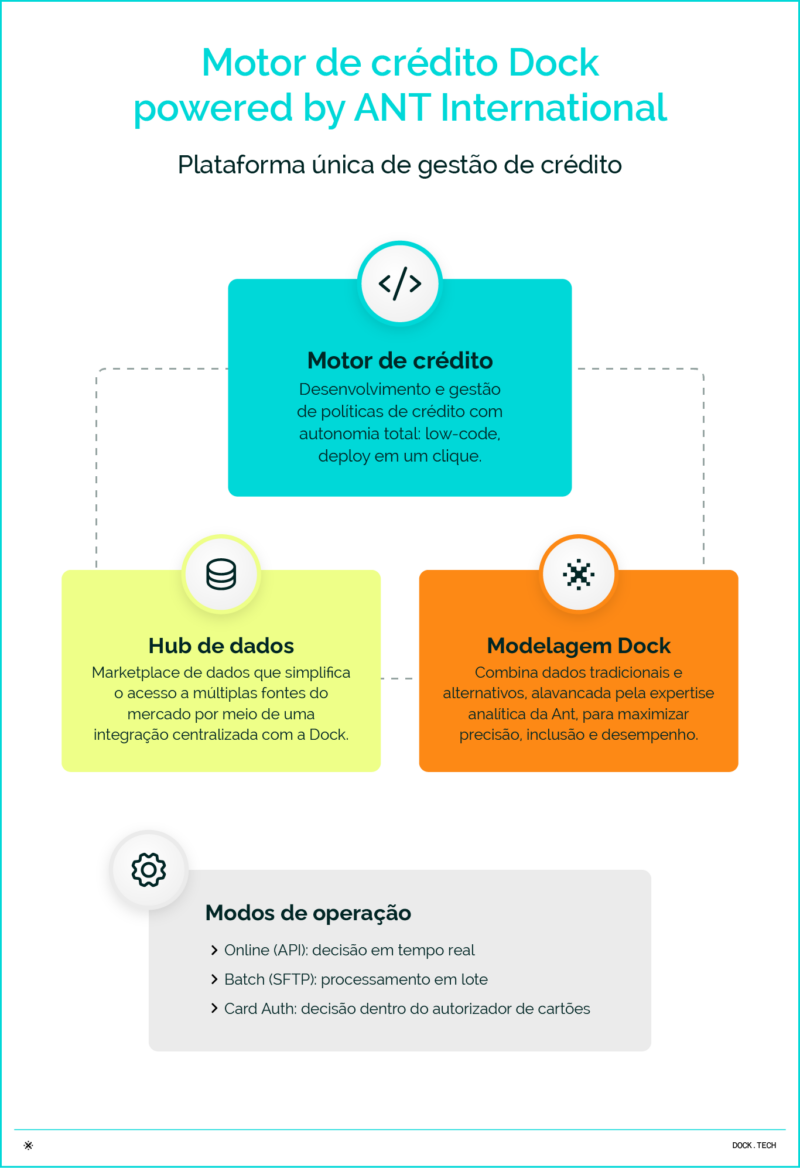
Motor de Crédito
Uma estrutura low-code que permite às equipes de negócio criar e ajustar políticas de crédito, testar diferentes estratégias e acompanhar os resultados sem depender da TI para cada mudança.
As políticas são montadas de forma visual, com publicação em um clique, e a área de crédito pode conectar novas fontes de dados por API, subir modelos em PMML e testar a estratégia na própria tela de configuração. Backtesting, A/B testing, divisão de tráfego entre versões, auditoria e rastreabilidade trazem velocidade sem abrir mão da governança.
Hub de dados
Uma camada centralizada para conectar diferentes fontes, como bureaus, SCR, Open Finance, telecom e dados do ecossistema Dock, e levar essas informações para a estratégia de crédito com mais agilidade e menos complexidade.
Modelagem Dock
A combinação de dados tradicionais e alternativos amplia a visão sobre o cliente e permite desenvolver modelos de risco mais contextualizados, usando informações que vão além do histórico formal de crédito. Isso também contribui para a inclusão financeira: levar para o cenário de aprovação possíveis bons pagadores que hoje não têm acesso ao crédito.
Da estratégia à decisão
A solução da Dock permite levar inteligência para diferentes momentos da jornada de crédito, da originação e definição de limites à manutenção da carteira, cross-sell e decisões em tempo real.
Um exemplo é o Limite Inteligente (Smart Limit), que analisa o comportamento do cliente e indica, durante a autorização, se uma transação acima do limite pode ser aprovada com segurança.
Teste antes de colocar em produção
Novas estratégias também podem ser testadas em shadow mode, com dados reais da operação, para avaliar como se comportariam antes de influenciar as decisões em produção. Assim, a empresa ganha mais segurança para experimentar e pode comparar estratégias, identificar diferenças e evoluir suas políticas de crédito.
Na prática, é uma forma mais ágil e inteligente de transformar dados em decisões de crédito, e fazer a estratégia evoluir junto com o negócio.
Quer entender como isso pode funcionar na sua operação?
Fale com o nosso time, conheça o Motor de Crédito Dock, powered by Ant International e descubra como combinar dados, modelagem e decisão em uma única plataforma.
FAQ: principais dúvidas sobre motor de crédito
O que é um credit engine?
Credit engine ou motor de crédito uma tecnologia que automatiza a aplicação de políticas, regras, dados e modelos de risco para apoiar decisões sobre aprovar, recusar ou encaminhar uma operação para análise.
Como escolher um motor de crédito?
Avalie sete critérios: autonomia de configuração, integração de dados, suporte a modelos de risco, validação antes de produção (backtesting, testes A/B e shadow mode), governança e auditoria, modos de operação e flexibilidade de produtos, e caminho de migração. Quanto mais autonomia a área de crédito tem para configurar, testar e auditar, mais rápido a estratégia evolui, com risco controlado.
Como validar um novo motor sem interromper a operação atual?
Com backtesting sobre dados históricos e shadow mode, em que o motor roda em paralelo à operação atual, sem influenciar as decisões em produção. Indicadores como KS, Gini e AUC podem ajudar a avaliar o desempenho dos modelos quando há dados de resultado adequados; já o PSI permite monitorar mudanças na distribuição dos dados.
O credit engine pode ser usado em diferentes produtos financeiros?
Sim. Uma infraestrutura de decisão de crédito pode apoiar diferentes produtos e momentos da jornada, incluindo cartões, empréstimos, crédito pessoal, financiamento, capital de giro, revisão de limites e cross-sell.
O que são dados alternativos no crédito?
São informações que podem complementar os dados tradicionalmente utilizados na análise de crédito. Entre os exemplos estão dados comportamentais, transacionais, de compras, telefonia e outras fontes que ajudam a ampliar a visão sobre o perfil do consumidor.
Dados alternativos substituem os bureaus de crédito?
Não necessariamente. O uso mais estratégico é combinar dados tradicionais e alternativos para obter uma visão mais completa do cliente e apoiar decisões de crédito mais contextualizadas.
Como um credit engine contribui para a inclusão financeira?
Ao incorporar novas fontes de informação, o motor de crédito pode ajudar a identificar consumidores que possuem pouco histórico ou que não são bem representados pelos modelos convencionais, ampliando o potencial de acesso ao crédito.
Por que a autonomia de parametrização é importante?
Porque permite que as equipes responsáveis pela estratégia de crédito ajustem regras, integrem novas informações e testem diferentes políticas com mais velocidade, reduzindo a dependência de projetos de desenvolvimento para cada mudança.
O credit engine pode ser usado em diferentes produtos financeiros?
Sim. Uma infraestrutura de decisão de crédito pode apoiar diferentes produtos e momentos da jornada, incluindo cartões, empréstimos, crédito pessoal, financiamento, capital de giro, revisão de limites e cross-sell.
Motor de crédito: o que você viu neste artigo
- Um motor de crédito automatiza a decisão ao combinar dados, regras, políticas e modelos de risco, e define se uma operação deve ser aprovada, recusada ou encaminhada para análise.
- Para escolher bem, avalie sete critérios: autonomia de configuração, dados, modelos de risco, validação antes de produção, governança, modos de operação e flexibilidade, e caminho de migração.
- A autonomia de parametrização e a arquitetura low-code permitem que as equipes ajustem regras, integrem novas fontes de dados e testem estratégias sem abrir um projeto de tecnologia a cada mudança.
- A combinação de dados tradicionais e alternativos dá uma visão mais completa do cliente e pode ampliar a inclusão financeira.
- Backtesting, testes A/B, shadow mode e auditoria dão segurança para aprovar mais crédito com risco controlado e validar uma mudança antes da virada de chave.
- O Motor de Crédito da Dock reúne Motor de Crédito, Hub de Dados e Modelagem Dock em uma única plataforma.
Artigos relacionados
-
- Ciclo de crédito: como funciona cada etapa e como entrar no mercado de forma estratégica
- Pix offline: o que muda com a evolução dos pagamentos sem internet
- Fraude digital: como a IA ajuda a proteger transações financeiras e impulsionar negócios
- Régua de cobrança: por que o autosserviço é o próximo passo na evolução do crédito
- Soluções de crédito: principais modalidades e oportunidades em alta no mercado
 Inscrição realizada!