Crédito inteligente: como os dados e a tecnologia contribuem para ampliar a inclusão financeira
A transformação do crédito é uma das grandes revoluções em curso no setor financeiro. Com o avanço das tecnologias de dados, da Inteligência Artificial e da digitalização da vida financeira, surgem novos caminhos para incluir uma parcela da população que, historicamente, esteve à margem do sistema bancário. O conceito de crédito inteligente faz parte desse movimento e vem ganhando força ao combinar dados e tecnologia na tomada de decisões mais justas e eficientes.
É cada vez mais consenso que para conceder crédito no contexto atual já não basta analisar apenas o histórico bancário de uma pessoa. O mercado, especialmente em regiões com grandes desigualdades como a América Latina, exige soluções mais dinâmicas, capazes de capturar a real capacidade de pagamento e os hábitos financeiros dos consumidores. Tecnologias como machine learning, Open Finance e big data tornam isso possível ao incorporar dados alternativos na análise de crédito.
Diante dessa relevância, a Dock levou esse tema para o Febraban Tech 2025, evento que reuniu os principais líderes do mercado financeiro. A temática foi abordada no workshop “Experiência global, impacto local: desbloqueando o acesso ao crédito e promovendo a inclusão financeira”. Com participação de Antonio Soares, CEO da Dock, e Jorge Junior, CEO da Trampay, e Quan Yu, Gerente Geral de Serviços de Crédito da Ant International, a necessidade de reinventar o crédito com base em novos paradigmas esteve no centro do debate.
Aproveitamos para aprofundar esse assunto neste artigo, trazendo os principais insights da conversa e tentando responder uma das questões que guiou o painel: como podemos tornar o crédito mais inteligente, acessível e seguro para todos? A resposta envolve tecnologia, dados e um novo olhar sobre o potencial econômico das pessoas fora do sistema financeiro tradicional.
Crédito com tecnologia e dados: o que é crédito inteligente?
Crédito inteligente é um modelo orientado por dados, com decisões automatizadas e ofertas personalizadas por meio de algoritmos.
Em vez de depender apenas de documentos tradicionais e histórico bancário, esse sistema utiliza a tecnologia, como ferramentas de Inteligência Artificial e aprendizado de máquina, para avaliar o perfil do consumidor com mais precisão e agilidade.
Esse modelo também considera dados alternativos, como uso de celular, comportamento em redes sociais e aplicativos e transações digitais, o que permite incluir pessoas com pouco ou nenhum histórico bancário.
Comparado ao modelo tradicional, o crédito inteligente oferece uma análise mais ampla e em tempo real, acelerando a concessão e tornando a avaliação mais justa. Pessoas antes ignoradas pelos bancos, como trabalhadores informais e jovens sem histórico de crédito, passam a ter mais chances de aprovação.
Todo esse processo é viabilizado por tecnologias como APIs, dados, Open Finance e tokenização, que atuam em conjunto com IA e machine learning. Essas ferramentas permitem reunir, integrar e processar grandes volumes de informações com segurança e rapidez, tornando o sistema mais eficiente, adaptável e inclusivo.
Crédito inteligente: inclusão financeira e oportunidade de negócio
O debate sobre como tornar o crédito mais acessível, justo e sustentável está no centro da transformação do setor financeiro – por isso a relevância de tratarmos sobre o crédito inteligente. E esse foi justamente um dos temas que ganharam destaque no Febraban Tech 2025, o principal evento de tecnologia e inovação para o mercado financeiro da América Latina.
A Dock promoveu o painel “Experiência global, impacto local: desbloqueando o acesso ao crédito e promovendo a inclusão financeira”, que reuniu líderes com diferentes perspectivas para discutir como os dados e a tecnologia estão viabilizando uma nova era de inclusão financeira.
No painel, Antonio Soares, CEO da Dock, destacou que a verdadeira inclusão acontece com o acesso ao crédito, especialmente em países como o Brasil, onde uma grande parcela da população está fora do sistema financeiro tradicional.
Para ele, a tecnologia é a chave para mudar esse cenário: “Se conseguirmos ajudar os brasileiros com a tecnologia certa, podemos mudar o país”, afirmou.
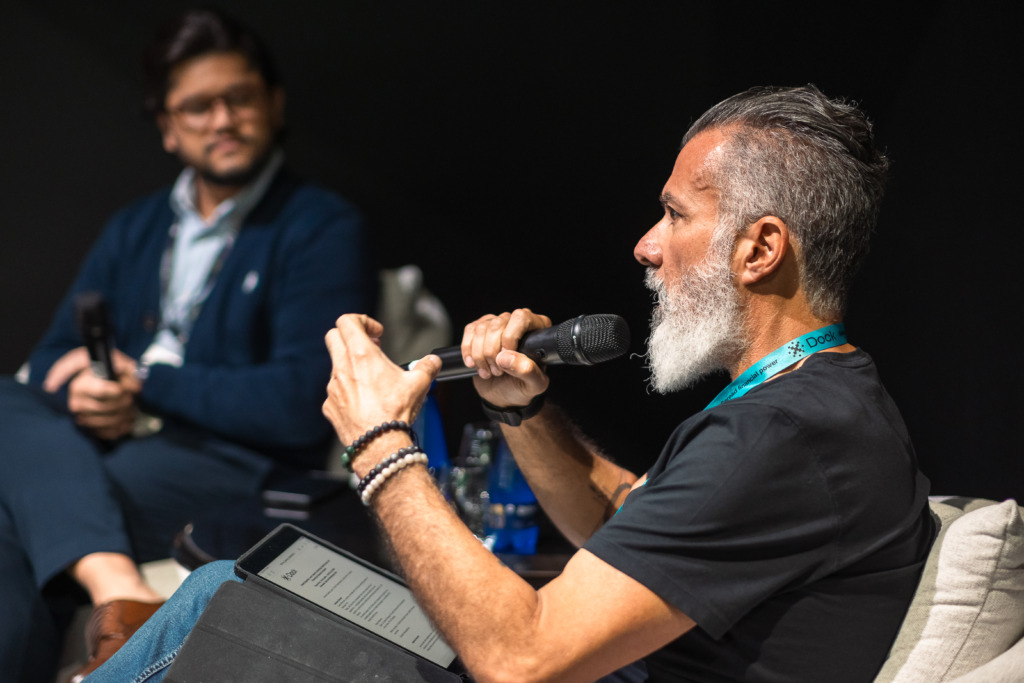
Antonio Soares e Jorge Junior durante workshop no Febraban Tech 2025
Case Trampay: crédito inteligente na prática
O impacto da inclusão financeira ficou evidente no case apresentado por Jorge Junior, CEO da Trampay, cliente da Dock, durante o painel. A fintech desenvolveu uma plataforma de crédito voltada a autônomos, como entregadores e motoristas de aplicativo. “Quando comecei, diziam que eu era louco por dar crédito a entregadores. Mas quem tem fome não pode esperar”, afirmou Jorge.
Primeira fintech brasileira focada no mercado informal, a Trampay oferece conta digital, antecipação de recebíveis e microcrédito com base em dados operacionais e comportamentais, em vez dos tradicionais bureaus.
Com mais de 20 mil usuários e R$ 1 bilhão movimentado, sem inadimplência, a meta é chegar a 80 mil contas até o fim de 2025.
A infraestrutura tecnológica da Dock foi essencial para viabilizar a solução, que representa uma oportunidade estratégica também para fintechs e varejistas.
Por que a América Latina precisa de crédito mais inteligente?
A América Latina ainda enfrenta grandes desafios em relação à inclusão financeira. Embora 71% dos adultos na região possuam uma conta bancária, esse número está abaixo do observado em regiões mais desenvolvidas, como mostra a 2ª edição do estudo Terra de Oportunidades.
Além disso, há fortes disparidades entre os países: enquanto Brasil (96%) e Chile (97%) têm altos níveis de bancarização, impulsionados por inovações como o Pix e o avanço das fintechs, México (58%) e Peru (54%) ainda dependem do dinheiro em espécie e enfrentam mais barreiras de acesso.
Além disso, o crédito na região é marcado por juros altos e modelos de análise ultrapassados, que limitam a entrada de novos consumidores.
Como resultado, pessoas com pouca ou nenhuma experiência bancária têm sua capacidade de pagamento subestimada. Nesse contexto, o uso de dados alternativos, como hábitos de consumo e histórico digital, representa uma oportunidade de transformar a concessão de crédito.
Como o uso de dados alternativos torna o crédito mais inteligente
Como vimos, o crédito inteligente usa tecnologia para analisar dados mais amplos e atualizados, indo além do score tradicional para construir um retrato mais fiel da realidade financeira de cada consumidor.
Ao incluir fatores como renda recente, empregabilidade, relação com empregador e comportamento digital, o modelo se adapta melhor às mudanças econômicas e sociais.
Isso reduz riscos para as instituições e amplia o acesso ao crédito para milhões de latino-americanos, contribuindo com a inclusão financeira, a sustentabilidade e o desenvolvimento da região.
Tendências globais e potencial do crédito inteligente na LatAm
O mercado global de pontuação de crédito está em plena transformação. Um estudo da Juniper Research prevê que, até 2028, os gastos com serviços de credit scoring devem atingir US$ 44 bilhões, um crescimento de 67% em relação a 2023.
Esse avanço é impulsionado principalmente pela adoção de modelos alternativos que incorporam dados não tradicionais e Inteligência Artificial, promovendo uma inclusão financeira mais ampla, especialmente em regiões historicamente desbancarizadas.
Esse movimento global mostra que já existem caminhos concretos para ampliar o acesso ao crédito com mais precisão e menos exclusão, e América Latina tem potencial para seguir essa tendência. A estrutura regulatória do Open Finance na região, com destaque para o Brasil, cria um ambiente propício para aplicar essas inovações de maneira escalável e segura.
Isso porque, ao permitir o compartilhamento de dados financeiros entre diferentes instituições, o Open Finance viabiliza análises mais completas do perfil do consumidor.
O crédito inteligente, por sua vez, se beneficia diretamente desse ecossistema, aproveitando essas informações para construir ofertas personalizadas, mais alinhadas às necessidades reais de cada cliente, o que aumenta as chances de aprovação e reduz o risco de inadimplência.
Dados + tecnologia + infraestrutura: os três pilares do crédito inteligente
O crédito inteligente se apoia em três pilares fundamentais que, juntos, tornam a concessão mais precisa, acessível e eficiente: dados, tecnologia e infraestrutura. Cada um cumpre um papel estratégico na evolução do setor financeiro:
- Dados: a base do crédito inteligente é o uso ético e responsável de dados variados, como os obtidos via Open Finance, histórico de pagamentos e comportamento digital, permitindo uma visão mais completa do cliente.
- Tecnologia: com o apoio de modelos preditivos e Inteligência Artificial, é possível analisar riscos com mais precisão, automatizar decisões e personalizar ofertas de crédito conforme o perfil de cada consumidor.
- Infraestrutura: plataformas modulares, APIs e integração em tempo real garantem a agilidade e a escalabilidade necessárias para que instituições operem de forma segura, eficiente e inovadora.
Segurança na concessão de crédito inteligente
A expansão do crédito inteligente exige confiança no uso de dados alternativos, o que só é possível com uma base sólida de proteção e transparência. Quanto mais seguro e ético for o tratamento das informações, maior a disposição dos consumidores em compartilhá-las.
Para isso, tecnologias como a tokenização, são essenciais. Ao substituir dados sensíveis por códigos criptografados, essa solução reduz significativamente os riscos de vazamentos e fraudes em operações de crédito.
Cibersegurança e privacidade, portanto, vão além do cumprimento legal: são requisitos para a inovação sustentável no setor financeiro. Autenticação robusta, monitoramento contínuo e conformidade com a LGPD garantem a integridade dos dados e fortalecem a credibilidade das instituições.
Como a Dock impulsiona o crédito inteligente na LatAm
A Dock tem um papel estratégico no avanço da inclusão financeira na América Latina, oferecendo a mais completa infraestrutura tecnológica para todo o ecossistema financeiro.
Através de uma plataforma global de pagamentos e banking, a Dock One, fortalecemos o propósito de espalhar o poder das finanças, promovendo o acesso ao crédito e acelerando a inclusão financeira.
Além disso, a infraestrutura da Dock oferece tecnologia modular, visão data-driven, expertise regulatória e escalabilidade, facilitando a adoção por parte das empresas e garantindo uma performance consistente.
Crédito, tecnologia e dados: o que você viu neste artigo
- O crédito inteligente usa tecnologia e dados alternativos para avaliar melhor o perfil financeiro dos consumidores.
- Esse modelo permite incluir pessoas fora do sistema bancário, como trabalhadores informais e pessoas sem histórico de crédito.
- A América Latina tem grande potencial para adotar esse modelo, especialmente com o avanço do Open
- Tecnologias como big data, APIs e tokenização tornam o processo mais rápido, seguro e acessível.
- A proteção dos dados e a transparência são fundamentais para ganhar a confiança dos consumidores.
- A Dock impulsiona essa transformação com uma infraestrutura completa e escalável para o setor financeiro.
Artigos relacionados
-
- Nova economia e o papel estratégico das finanças embarcadas na transformação dos negócios
- Mercado de adquirência: uma nova era de oportunidades no setor financeiro
- Pix automático: funcionalidade promete revolucionar pagamentos recorrentes
- Pesquisa Febraban de Tecnologia Bancária 2025 mostra impacto do uso de IA e consolidação dos canais digitais
- VTEX DAY 2025: 7 tendências que estão moldando o comércio digital
 Inscrição realizada!