Lending as a Service (LaaS): o que é, como funciona, vantagens e tendências que impulsionam o mercado de crédito
O crédito já pode ser considerado uma das verticais mais estratégicas dentro do ecossistema de Embedded Finance. À medida que consumidores e empresas buscam experiências financeiras mais simples e integradas ao seu dia a dia, cresce também a demanda por soluções de crédito oferecidas diretamente em plataformas digitais, aplicativos e ambientes não financeiros. Nesse contexto, o Lending as a Service (LaaS) surge como um modelo capaz de acelerar essa transformação.
O modelo de LaaS permite que empresas de diferentes segmentos ofereçam empréstimos, financiamentos e outras soluções de crédito sem a necessidade de construir uma operação financeira completa do zero, acelerando a entrada nesse mercado e reduzindo a complexidade operacional.
O potencial desse movimento é significativo. Segundo projeções da Grand View Research, o mercado de Embedded Lending na América Latina deve crescer de US$ 1,4 bilhão em 2025 para mais de US$ 17 bilhões até 2033, impulsionado pela expansão das finanças integradas, pelo avanço das APIs e pela busca por soluções de crédito mais acessíveis e contextualizadas.
Na região, essa oportunidade é de fato relevante, uma vez que, apesar dos avanços na digitalização financeira, milhões de consumidores e pequenas empresas continuam enfrentando barreiras para acessar crédito por meio dos canais tradicionais.
Nesse artigo, vamos abordar o que é e como funciona o Lending as a Service, além do seu potencial para empresas e instituições que querem transformar relacionamentos já existentes com seus clientes em novas oportunidades de negócio e em experiências financeiras mais integradas.
O que é Lending as a Service (LaaS)?
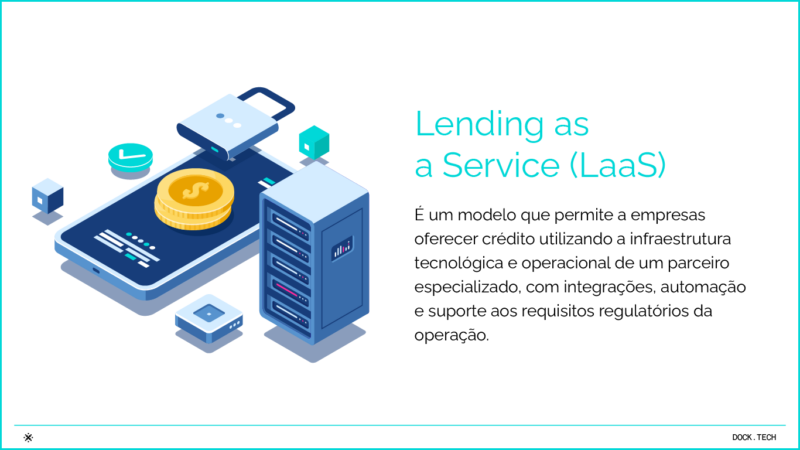
Lending as a Service, ou “empréstimo como serviço”, é um modelo que permite que empresas ofereçam produtos de crédito utilizando a infraestrutura tecnológica, operacional e regulatória de um parceiro especializado.
Na prática, o provedor de LaaS disponibiliza todos os recursos necessários para a operação de crédito, incluindo análise de risco, onboarding, formalização de contratos, gestão da carteira, cobrança e monitoramento de pagamentos.
Dessa forma, a empresa contratante pode lançar soluções de crédito sem precisar internalizar toda a infraestrutura tecnológica, operacional e de integração exigida para esse tipo de operação, contando com parceiros especializados para viabilizar a jornada de ponta a ponta.
O modelo reduz barreiras de entrada, acelera o time-to-market e permite que empresas de diferentes setores participem do mercado de crédito de maneira escalável e segura.
Por que o Lending as a Service ganha força na América Latina?
O crescimento do Lending as a Service na América Latina reflete uma combinação de fatores estruturais, a exemplo do avanço da digitalização financeira, amadurecimento dos ecossistemas de Open Finance e uma demanda histórica por maior acesso ao crédito.
Milhões de pessoas ainda têm acesso limitado ao crédito
Embora a inclusão financeira tenha avançado nos últimos anos, o desafio permanece significativo. Segundo o Global Findex 2025, cerca de 30% dos adultos da América Latina ainda estão fora ou à margem do sistema financeiro formal, o que limita o acesso a produtos de crédito tradicionais e abre espaço para modelos mais acessíveis e digitais.
Open Finance amplia o potencial de análise de crédito
Países como Brasil, México e Colômbia vêm avançando na construção de ecossistemas de compartilhamento de dados financeiros.
No Brasil, por exemplo, o Open Finance já ultrapassou 197 milhões de consentimentos ativos, ampliando a comunicação entre instituições e a capacidade de avaliação de risco e personalização das ofertas.
Uso recorrente de dinheiro móvel cresce na região
O uso de dinheiro móvel continua avançando na América Latina e no Caribe. De acordo com o relatório State of the Industry Report on Mobile Money 2026, a taxa de atividade mensal das contas de dinheiro móvel na região voltou a crescer em 2025, alcançando 31,9% das contas registradas, um dos níveis mais altos já observados.
O dado indica que os usuários não apenas estão abrindo contas digitais, mas também utilizando esses serviços com mais frequência em suas transações do dia a dia.
Empresas passam a enxergar o crédito como oportunidade de negócio
O avanço do Embedded Finance tem incentivado empresas de diferentes segmentos a incorporar produtos financeiros às suas ofertas.
Nesse contexto, o Lending as a Service surge como um facilitador para a disponibilização de crédito de forma integrada, permitindo que marcas ampliem seu portfólio de serviços, fortaleçam a experiência do cliente e participem de um mercado com elevado potencial de crescimento na América Latina.
Qual a relação entre Lending as a Service e Embedded Finance?
O Lending as a Service é uma das principais aplicações do Embedded Finance.
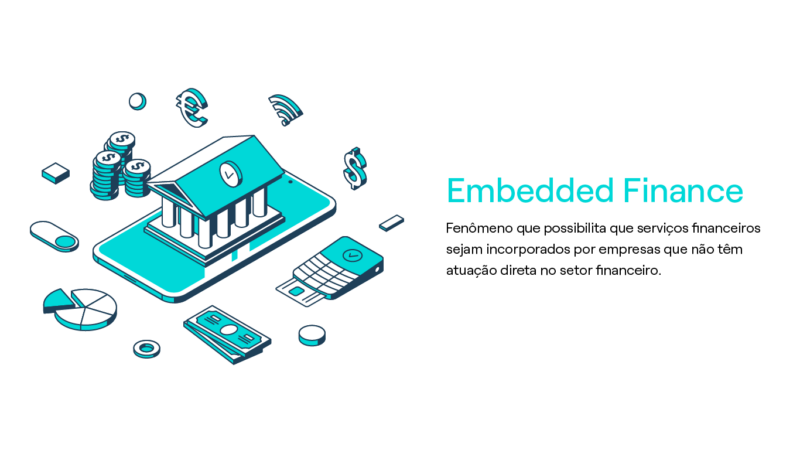
Nesse modelo, serviços financeiros são incorporados a plataformas, aplicativos e jornadas digitais de empresas não financeiras, permitindo que a oferta de crédito aconteça no próprio ambiente em que o cliente já está interagindo.
O crédito desempenha um papel estratégico nesse contexto das finanças embarcadas porque:
- Amplia o acesso ao capital;
- Aumenta a conversão e a fidelização de clientes;
- Cria novas fontes de receita;
- Impulsiona o engajamento dos usuários;
- Gera vantagem competitiva.
Como funciona o Lending as a Service?
Uma plataforma de Lending as a Service normalmente reúne diferentes módulos necessários para a operação de crédito. Entre eles estão:
- Oferta e simulação de crédito;
- Cadastro e onboarding de clientes;
- Validação de identidade e coleta de documentos;
- Análise de risco e decisão de crédito;
- Formalização e assinatura digital de contratos;
- Desembolso dos recursos;
- Gestão de garantias e da carteira;
- Emissão e gestão de cobranças;
- Conciliação financeira e monitoramento de pagamentos;
- Área de autoatendimento para clientes;
- Relatórios gerenciais e acompanhamento de indicadores.
Essas funcionalidades costumam ser disponibilizadas por meio de APIs, permitindo que as empresas integrem rapidamente a oferta de crédito aos seus canais digitais.
Na prática, isso significa que uma organização pode lançar um produto financeiro sem precisar desenvolver internamente toda a infraestrutura tecnológica e regulatória necessária para a operação.
Os players da operação
Uma operação de LaaS envolve diferentes participantes. O cliente é quem solicita o crédito. O originador é a empresa que oferece a solução financeira ao usuário final. Os papéis podem variar conforme o modelo da operação. Em estruturas com cessão de crédito, o cedente é quem transfere os direitos creditórios gerados, enquanto o cessionário é o investidor, instituição ou veículo que adquire esses direitos. A formalização, a gestão da carteira, o funding e as responsabilidades regulatórias devem ser definidos de acordo com a estrutura adotada e os participantes envolvidos.
A esteira automatizada de crédito
Todo o processo ocorre de forma digital e integrada. A jornada começa no onboarding do cliente, passa pela análise de crédito e pela formalização da operação, chegando à liberação dos recursos.
Depois, os recebíveis podem ser transferidos para investidores por meio da cessão de crédito, garantindo liquidez para novas operações.
O papel da infraestrutura regulatória, tecnológica e operacional
O sucesso do LaaS depende de uma infraestrutura capaz de garantir conformidade regulatória, automação de processos e integração entre diferentes sistemas. Isso permite reduzir a complexidade operacional e acelerar a oferta de crédito com segurança.
Cessão de carteira e FIDC
Após a originação, as operações de crédito podem ser cedidas a investidores ou a Fundos de Investimento em Direitos Creditórios (FIDCs). Esse mecanismo libera capital para novas concessões e conecta o mercado de crédito ao mercado de capitais, favorecendo o crescimento sustentável da operação.
Os desafios de montar uma operação de crédito do zero
Embora o mercado apresente oportunidades significativas, estruturar uma operação de crédito é um desafio para a maioria das empresas. Isso porque a concessão de crédito envolve uma série de processos complexos que vão muito além da disponibilização dos recursos financeiros.
É necessário criar mecanismos de análise e decisão de crédito, implementar controles de risco, atender exigências regulatórias, estruturar jornadas digitais, gerenciar contratos, realizar cobranças, monitorar carteiras e garantir a integração com instituições financeiras e parceiros do ecossistema.
Além disso, muitas organizações enfrentam limitações relacionadas a orçamento, disponibilidade de equipes especializadas e priorização de projetos em seus roadmaps tecnológicos. Desenvolver internamente uma plataforma de crédito completa pode demandar investimentos elevados e longos ciclos de implementação.
Questões como automação de pagamentos, reconciliação financeira, escalabilidade operacional, gestão de garantias e acesso a funding também costumam representar barreiras para empresas que desejam ingressar nesse mercado.
Nesse cenário, o Lending as a Service surge justamente como uma alternativa para acelerar a entrada no mercado de crédito, reduzindo a complexidade operacional e permitindo que as empresas concentrem esforços em sua estratégia de crescimento e relacionamento com os clientes.
Principais vantagens do Lending as a Service
Redução do time to market
Criar uma operação de crédito do zero exige investimentos significativos em tecnologia, compliance, gestão de risco e infraestrutura. Com o LaaS, as empresas conseguem acelerar esse processo e reduzir o tempo necessário para colocar novos produtos no mercado.
Escalabilidade operacional
As plataformas de Lending as a Service permitem expandir a oferta de crédito de acordo com a demanda, sem a necessidade de grandes investimentos adicionais em infraestrutura.
Redução de custos
Ao utilizar uma infraestrutura já consolidada, as empresas evitam investimentos elevados em desenvolvimento, manutenção de sistemas e equipes especializadas.
Automação e eficiência
Processos como análise de crédito, validação de documentos, formalização de contratos e acompanhamento de pagamentos podem ser amplamente automatizados, reduzindo custos operacionais e aumentando a produtividade.
Segurança e conformidade
Os provedores especializados operam com elevados padrões de segurança, governança e conformidade regulatória, ajudando as empresas a atender às exigências do mercado financeiro.
Melhor experiência para o cliente
A integração do crédito à jornada digital reduz atritos, simplifica processos e oferece respostas mais rápidas, contribuindo para uma experiência mais fluida e conveniente.
Quem pode usar o Lending as a Service?
Uma das grandes vantagens do modelo é sua capacidade de adaptação a diferentes segmentos de mercado.
Instituições financeiras
Bancos, cooperativas e financeiras podem utilizar o LaaS para acelerar sua transformação digital, modernizar operações e ampliar sua capacidade de distribuição de crédito.
Fintechs
Startups financeiras conseguem lançar produtos com mais rapidez, reduzir custos operacionais e escalar suas operações de forma mais eficiente.
Empresas de tecnologia e telecomunicações
Essas organizações podem oferecer financiamentos para dispositivos, equipamentos e serviços recorrentes sem precisar assumir toda a complexidade da operação de crédito.
Marketplaces e plataformas digitais
Podem disponibilizar capital de giro, antecipação de recebíveis e outras modalidades de crédito diretamente para vendedores e parceiros.
Varejistas
O varejo pode incorporar soluções como crediário digital, financiamento no ponto de venda e Buy Now, Pay Later para aumentar conversões, elevar o ticket médio e fortalecer o relacionamento com os consumidores.
HRTechs e empresas de benefícios
Empresas que atuam com gestão de pessoas, benefícios corporativos e bem-estar financeiro podem utilizar o Lending as a Service para oferecer soluções como crédito consignado privado, adiantamento salarial, empréstimos com desconto em folha e linhas de crédito voltadas aos colaboradores. Isso amplia a proposta de valor da empresa e contribui para a saúde financeira dos trabalhadores.
Plataformas B2B, ERPs e indústrias
Plataformas de gestão empresarial, ERPs, distribuidores e indústrias podem incorporar ofertas de crédito diretamente em seus ecossistemas, aproveitando os dados transacionais de clientes e fornecedores.
Dessa forma, tornam possível disponibilizar capital de giro, financiamento de compras, antecipação de recebíveis e crédito para a cadeia produtiva, fortalecendo relacionamentos comerciais e gerando novas fontes de receita.
Casos de uso e aplicações práticas
O Lending as a Service permite que empresas integrem soluções de crédito às suas jornadas digitais, criando novas fontes de receita e melhorando a experiência dos clientes. Entre as principais aplicações estão:
Crediário digital e financiamento no ponto de venda
Varejistas e plataformas podem oferecer parcelamento e financiamento diretamente no momento da compra. Isso facilita o acesso ao crédito, aumenta as taxas de conversão e reduz o abandono de carrinho.
Cartão private label
Empresas podem lançar cartões próprios com limites de crédito, condições especiais de pagamento e programas de benefícios. Além de fortalecer a fidelização, essa estratégia cria novas oportunidades de receita.
Empréstimo pessoal e consignado
O LaaS também viabiliza a oferta de empréstimos pessoais e consignados por meio de jornadas totalmente digitais. A automação dos processos reduz a burocracia e torna a contratação mais rápida e eficiente.
BNPL (Buy Now, Pay Later)
No modelo Buy Now, Pay Later, o consumidor pode adquirir um produto imediatamente e pagar em parcelas futuras. A solução contribui para o aumento das vendas e oferece mais flexibilidade financeira ao cliente, enquanto a infraestrutura de LaaS gerencia toda a operação de crédito nos bastidores.
Tendências que devem impulsionar o mercado de crédito nos próximos anos
O crescimento do Lending as a Service está diretamente ligado à evolução de outras tecnologias e modelos de negócio.
Inteligência artificial aplicada ao crédito
A utilização de IA permite análises mais rápidas, personalizadas e precisas, ampliando a capacidade de avaliação de risco e reduzindo a inadimplência.
Uso de dados alternativos
Informações além do histórico bancário tradicional ajudam a construir modelos de crédito mais completos, ampliando o acesso ao financiamento para pessoas e empresas com perfil financeiro ainda pouco explorado.
Crédito contextualizado
As ofertas deixam de ser genéricas e passam a ser apresentadas exatamente no momento em que o cliente demonstra necessidade de financiamento.
Expansão do Buy Now, Pay Later (BNPL)
O modelo de parcelamento integrado tende a crescer além do varejo, alcançando setores como educação, saúde, turismo e serviços.
Avanço do Open Finance
O compartilhamento consentido de dados financeiros possibilita decisões de crédito mais assertivas e amplia o acesso a consumidores historicamente desatendidos.
O que é uma plataforma de Lending as a Service?
Uma plataforma de Lending as a Service é a infraestrutura tecnológica e operacional que permite a empresas oferecer produtos de crédito sem precisar desenvolver internamente toda a estrutura necessária para isso.
Essas plataformas conectam as etapas de originação, análise, formalização e gestão das operações, simplificando a entrada de novos players no mercado de crédito.
Funcionalidades essenciais
Uma plataforma de LaaS reúne recursos que automatizam toda a jornada de crédito. Entre as principais funcionalidades estão onboarding digital, análise de crédito, assinatura eletrônica de contratos, gestão de recebíveis, integração via APIs, monitoramento da carteira e suporte aos processos regulatórios e operacionais.
Como escolher um fornecedor de LaaS
Na hora de avaliar uma plataforma, é importante considerar alguns fatores-chave:
- Conformidade regulatória e segurança da operação;
- Capacidade de integração via APIs;
- Automação da jornada de crédito;
- Escalabilidade para acompanhar o crescimento do negócio;
- Opções de funding e cessão de carteira;
- Suporte operacional e atendimento especializado;
- Histórico e experiência no mercado financeiro.
Como a Dock acelera a oferta de crédito com uma plataforma end-to-end
À medida que o crédito se torna um componente estratégico das iniciativas de Embedded Finance, cresce também a necessidade de plataformas capazes de conectar tecnologia, automação, dados e operação em uma mesma infraestrutura.
A plataforma da Dock foi desenvolvida para apoiar empresas que desejam lançar ou expandir operações de crédito de forma escalável, oferecendo uma estrutura completa para gestão da jornada do cliente e do ciclo de vida das operações.
A solução contempla funcionalidades que abrangem desde a originação até a gestão da carteira, incluindo onboarding digital, simulação de crédito, motor de decisão, automação de processos, formalização de contratos, integração com instituições financeiras, cobrança, conciliação, autoatendimento e monitoramento operacional.
Com uma arquitetura end-to-end, a plataforma permite que empresas reduzam o tempo de implementação de novos produtos, automatizem processos críticos e acelerem a entrada em mercados de crédito cada vez mais competitivos.
Quer entender como levar uma oferta de crédito ao mercado de forma mais rápida e escalável? Fale conosco e conheça a tecnologia da Dock e descubra como transformar o crédito em uma alavanca de crescimento para o seu negócio.
FAQ: Perguntas frequentes sobre Lending as a Service
O que é Lending as a Service (LaaS)?
Lending as a Service é um modelo que permite que empresas ofereçam produtos de crédito sem precisar construir toda a infraestrutura financeira, tecnológica e regulatória internamente. Por meio de parceiros especializados, é possível disponibilizar empréstimos, financiamentos e outras modalidades de crédito de forma rápida e escalável.
Como funciona o Lending as a Service na prática?
O LaaS conecta toda a jornada de crédito em uma única infraestrutura. A plataforma realiza o onboarding do cliente, análise de crédito, formalização dos contratos, liberação dos recursos e gestão da carteira, permitindo que a empresa ofereça crédito sem assumir toda a complexidade operacional.
Qual a diferença entre Lending as a Service e Credit as a Service (CaaS)?
O Lending as a Service abrange toda a operação de crédito, incluindo originação, gestão da carteira e integração com investidores. Já o Credit as a Service é mais focado na oferta de produtos de crédito ao cliente final, com menor abrangência operacional.
Qual a diferença entre LaaS e Banking as a Service (BaaS)?
O LaaS é especializado em operações de crédito, enquanto o Banking as a Service oferece uma infraestrutura mais ampla para serviços financeiros, como contas digitais, pagamentos, cartões e Pix. O crédito pode fazer parte do BaaS, mas não é seu único foco.
Quais empresas podem oferecer crédito com LaaS?
Diversos tipos de empresas podem utilizar o modelo, incluindo fintechs, varejistas, marketplaces, plataformas digitais, ERPs, indústrias, HRTechs e empresas de benefícios. O objetivo é incorporar soluções de crédito à experiência do cliente ou parceiro comercial.
É preciso ser um banco ou financeira para usar LaaS?
Não necessariamente. Dependendo do modelo adotado, empresas não financeiras podem oferecer soluções de crédito com o apoio de parceiros especializados e instituições autorizadas, sem precisar internalizar toda a estrutura necessária para operar esse tipo de produto. Ainda assim, a operação deve respeitar os requisitos regulatórios aplicáveis, os papéis de cada participante e as políticas de risco e concessão definidas.
O que é necessário para montar uma operação de crédito com LaaS?
É necessário contar com uma plataforma especializada, uma estrutura regulatória adequada e fontes de funding para financiar as operações. A empresa deve definir sua estratégia de crédito, público-alvo e políticas de concessão.
Quais as vantagens do Lending as a Service para o varejo?
O modelo permite oferecer financiamento e parcelamento diretamente na jornada de compra, aumentando as taxas de conversão, o ticket médio e a fidelização dos clientes. Além disso, cria novas fontes de receita com serviços financeiros.
Quanto custa implementar uma solução de Lending as a Service?
Depende do modelo de negócio, do volume de operações e do nível de customização necessário. Em geral, o LaaS reduz significativamente os custos e o tempo de implementação quando comparado à construção de uma operação de crédito do zero.
Lending as a Service: o que você viu neste artigo
- O Lending as a Service permite que empresas ofereçam empréstimos e financiamentos utilizando a infraestrutura tecnológica, operacional e regulatória de parceiros especializados.
- A América Latina reúne condições favoráveis para o crescimento do crédito digital, impulsionada pela expansão do Open Finance, da digitalização financeira e da demanda por maior inclusão creditícia.
- Plataformas de LaaS concentram etapas como onboarding, análise de risco, formalização de contratos, desembolso, cobrança e gestão da carteira em uma única solução integrada.
- O modelo reduz custos, acelera o time-to-market e simplifica a entrada de empresas no mercado de crédito sem a necessidade de construir uma operação completa do zero.
- Tendências como inteligência artificial, uso de dados alternativos, crédito contextualizado e Buy Now, Pay Later devem impulsionar a evolução do mercado de crédito nos próximos anos.
Artigos relacionados
- Sistema de processamento de transações: o que é e como escolher a plataforma ideal para o seu negócio
- Open Finance na Colômbia: os caminhos da evolução do sistema financeiro aberto no país
- Plataforma de serviços financeiros: como o seu negócio pode atuar no setor com o Banking as a Service
- Qual é o real potencial da IA agêntica nos serviços financeiros: aplicações, tendências e desafios
- Fintech de crédito: oportunidades e soluções para inovar no setor financeiro da América Latina
 Inscrição realizada!