Fintechs no Peru: novas regras do setor de pagamentos e Open Finance criam oportunidades de crescimento
O ecossistema de fintechs no Peru entrou em uma nova etapa de desenvolvimento. Ao longo de 2025, e no início de 2026, mudanças regulatórias, a modernização do sistema nacional de pagamentos e iniciativas para viabilizar o compartilhamento de dados financeiros estabeleceram novas condições para a evolução do mercado.
A transformação digital do mercado peruano avança em paralelo à expansão da conectividade e dos pagamentos eletrônicos. Ao fim de 2025, 96% dos domicílios peruanos tinham acesso à internet fixa ou móvel, e 95,4% contavam com um smartphone, segundo pesquisa da OSIPTEL, órgão peruano responsável pela regulação e supervisão do setor de telecomunicações.
Já o relatório do Banco Central de Reserva do Peru (BCRP), publicado em setembro de 2026, informa que, entre julho de 2025 e junho de 2026, cada adulto peruano realizou, em média, 767 pagamentos digitais ao longo de 12 meses, superando pela primeira vez a marca de dois pagamentos por dia.
De fato, esses indicadores mostram o avanço da digitalização no Peru, mas a expansão dos pagamentos digitais não elimina outros desafios de inclusão financeira, especialmente no acesso ao crédito.
Nesse contexto, a interoperabilidade, a evolução regulatória e o futuro sistema de Open Finance podem abrir espaço para novos modelos de negócio, incluindo Embedded Finance e soluções digitais de crédito. Este artigo explora como esses movimentos podem influenciar o desenvolvimento do mercado peruano.
Mercado de fintechs no Peru: números de 2026
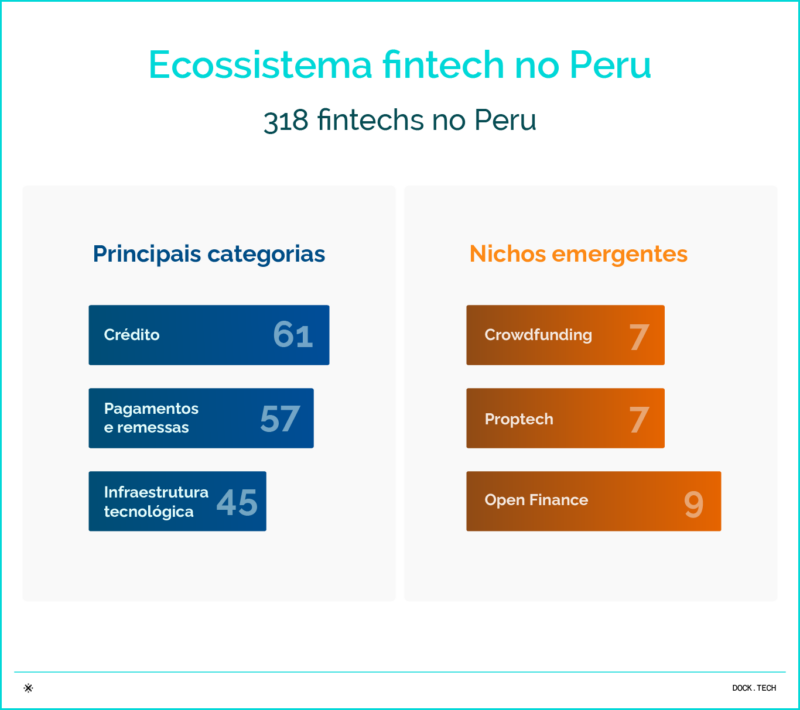
O ecossistema fintech peruano reúne 318 empresas mapeadas em outubro de 2026, distribuídas em 12 categorias e nove regiões, segundo o Mapa Fintech do Peru.
No levantamento divulgado no fim de setembro, cerca de 45% das empresas eram de origem estrangeira e 93% estavam concentradas em Lima.
O mapa mostra que o setor de empréstimos é o principal segmento vertical no mercado peruano, seguido por pagamentos, um segmento que ganha destaque à medida que o sistema financeiro se moderniza.
A expectativa é que o avanço dos pagamentos digitais, Open Finance e Banking as a Service (BaaS) remodelem a próxima etapa do ecossistema local.
Nova regulamentação estabelece regras para provedores de pagamentos
Em dezembro de 2025, o Banco Central de Reserva do Peru publicou a Circular nº 0022-2025-BCRP, que atualiza as regras do Sistema Nacional de Pagamentos. O regulamento define categorias de participantes, estabelece critérios de autorização ou registro e contempla serviços como transferências de recursos, emissão de instrumentos de pagamento, cobranças e desembolsos.
Essa definição ajuda a delimitar as condições para que diferentes empresas atuem no ecossistema de pagamentos. Para as fintechs, o regulamento oferece uma referência mais clara para avaliar novos serviços, estruturar operações e estabelecer parcerias, sempre considerando os requisitos aplicáveis a cada atividade.
Na prática, as oportunidades estão no desenvolvimento de soluções especializadas para movimentação de recursos, na digitalização de cobranças e desembolsos e na criação de serviços financeiros integrados às jornadas digitais dos clientes.
O regulamento não garante, por si só, a entrada de novos concorrentes ou o surgimento de novos mercados, mas estabelece parâmetros que podem ajudar as fintechs a planejar sua atuação e explorar oportunidades de inovação no Peru.
Interoperabilidade amplia as possibilidades de integração para Fintechs no Peru
A interoperabilidade é um dos pontos contemplados pelo novo Regulamento Geral do Sistema Nacional de Pagamentos do Peru.
Em seu artigo 9, a Circular nº 0022-2025-BCRP estabelece que os participantes regulados devem cumprir os requisitos técnicos, as obrigações e os prazos definidos pelo Banco Central de Reserva do Peru (BCRP) para promover a interoperabilidade entre sistemas, serviços e instrumentos de pagamento.
A norma também prevê que, quando solicitado pelo BCRP, os administradores de infraestruturas de pagamentos tenham capacidade tecnológica e operacional para conectar suas plataformas a outras infraestruturas.
O alcance e o cronograma dessa interoperabilidade dependem das determinações do Banco Central, bem como de requisitos específicos e medidas técnicas. Portanto, a norma não significa que todos os participantes estarão automaticamente conectados.
Para as fintechs, esse direcionamento pode ampliar as possibilidades de integração com outros participantes do ecossistema e favorecer o desenvolvimento de soluções de transferência, cobrança e pagamento que funcionem entre diferentes plataformas. Para empresas e comerciantes, a evolução dessas conexões pode ampliar as alternativas para movimentar e receber recursos.
A regulamentação também amplia a importância da cibersegurança e da gestão de riscos operacionais. Os participantes precisam compreender as obrigações aplicáveis e investir em controles capazes de proteger informações e manter a continuidade dos serviços.
Open Finance no Peru tem roteiro definido, mas a implementação será gradual
O roteiro oficial para implementar o Sistema de Finanças Abertas no Peru foi publicado em fevereiro de 2026, pela Superintendência de Banca, Seguros y AFP (SBS). A proposta prevê o compartilhamento seguro e padronizado de dados financeiros mediante autorização dos usuários, com o objetivo de estimular a concorrência, a inovação e a inclusão financeira.
A implementação está dividida em quatro fases:
- Fase 1 – Diagnóstico (primeiro semestre de 2026): avaliação da preparação do mercado e identificação de lacunas regulatórias, operacionais e tecnológicas.
- Fase 2 – Regulação e padrões técnicos (2026 a 2027): desenvolvimento das regras de participação, governança, segurança e compartilhamento de dados.
- Fase 3 – Implementação gradual (2027 a 2029): início do compartilhamento de dados por grupos, com testes e entrada progressiva dos participantes.
- Fase 4 – Consolidação (a partir de 2029): ampliação do modelo para além do Open Banking, incluindo outros setores, como seguros e previdência.
Qual é o status da regulamentação?
Em outubro de 2026, a SBS submeteu à consulta pública uma proposta de Regulamento Geral do Sistema de Finanças Abertas, por meio da Resolução SBS nº 02433-2026.
O documento propõe regras sobre o escopo do sistema, os dados abrangidos, as responsabilidades dos participantes, o processo de habilitação técnica e a gestão do consentimento. Trata-se ainda de uma proposta normativa, não de um regulamento definitivo.
Para o setor de fintechs no Peru, o compartilhamento autorizado de informações pode facilitar a criação de serviços mais personalizados, melhorar a análise do perfil financeiro dos clientes e ampliar as possibilidades de desenvolver produtos para públicos pouco atendidos.
A concretização dessas oportunidades dependerá das regras finais, da interoperabilidade entre sistemas e dos mecanismos de segurança e proteção de dados.
A digitalização avança, mas o acesso ao crédito continua limitado
O crescimento dos pagamentos digitais é um dos sinais da transformação financeira no Peru. A expansão da conectividade e o uso de dispositivos móveis ampliaram as possibilidades de acesso a carteiras digitais e outros serviços financeiros, facilitando a participação de mais pessoas no sistema formal.
Segundo a Superintendência de Banca, Seguros y AFP (SBS), em 2025, 67% dos adultos peruanos tinham uma conta ou carteira digital, ante 42% em 2020. O dado mostra o avanço do acesso a serviços financeiros básicos e a consolidação dos canais digitais no país.
Quando se observa o crédito, porém, o cenário ainda apresenta desafios. Em maio de 2026, a SBS informou que apenas 36% dos adultos peruanos tinham crédito no sistema financeiro. Entre as micro, pequenas e médias empresas (MIPYMEs), o dado oficial comparável mais recente, referente a 2024, indica que 27,9% das empresas formais tinham acesso ao crédito, segundo o Ministério da Produção do Peru (PRODUCE).
A diferença entre a adoção de contas e carteiras digitais e o acesso ao financiamento mostra que a inclusão financeira vai além da digitalização dos pagamentos. Realizar transferências e pagar por meios eletrônicos representa uma etapa importante, mas não garante acesso ao crédito ou a produtos financeiros adequados às necessidades de cada pessoa ou empresa.
Por outro lado, essa lacuna abre oportunidades para desenvolver soluções de crédito voltadas a diferentes perfis financeiros. O uso responsável de dados financeiros, combinado a novos modelos de avaliação de risco, pode contribuir para análises mais completas da capacidade de pagamento.
Dados financeiros podem ampliar oportunidades de crédito para pessoas e PMEs
O compartilhamento autorizado de dados financeiros pode ajudar instituições a avaliar melhor a capacidade de pagamento de pessoas físicas e pequenas empresas.
Informações sobre movimentações, receitas e saldos podem complementar os critérios tradicionais de análise e contribuir para ofertas de crédito mais alinhadas ao perfil de cada cliente.
Com o avanço das finanças abertas, dados compartilhados com consentimento poderão apoiar análises mais completas, inclusive para clientes com histórico de crédito limitado.
Embedded Finance pode conectar serviços financeiros a novas jornadas
O Embedded Finance, ou finanças integradas, permite incorporar serviços financeiros à experiência de empresas de diferentes setores.
No Peru, a evolução dos pagamentos digitais e da interoperabilidade pode favorecer esse modelo, enquanto o Open Finance poderá ampliar as possibilidades de uso de dados compartilhados com autorização dos clientes.
Como isso pode funcionar na prática?
- Comércio eletrônico: integração de pagamentos diretamente à jornada de compra.
- Marketplace digital: oferta de ferramentas financeiras para vendedores, como soluções de pagamento e acesso a financiamento.
- Plataformas de gestão: integração de serviços financeiros à rotina de pequenas empresas, conectando operações comerciais e necessidades de recursos.
- Crédito integrado: disponibilização de opções de financiamento no contexto em que o cliente precisa delas, com avaliação de risco e cumprimento das regras aplicáveis.
Para empresas e fintechs, o modelo abre oportunidades para ampliar serviços, fortalecer parcerias e tornar a experiência dos clientes mais fluida. O desenvolvimento dessas soluções depende de infraestrutura tecnológica, responsabilidades bem definidas e atenção à segurança, à transparência e à proteção do consumidor.
Cibersegurança e conformidade serão decisivas para escalar
Com a evolução das regras para pagamentos, segurança e gestão de riscos ganham importância para as fintechs que querem crescer no Peru.
O Regulamento Geral do Sistema Nacional de Pagamentos, aprovado pela Circular nº 0022-2025-BCRP, estabelece regras para os participantes do sistema e inclui referências a requisitos de segurança da informação e gestão de riscos.
As exigências variam conforme a atividade e o enquadramento regulatório de cada empresa. Por isso, entender as regras locais desde o início é fundamental para estruturar operações sustentáveis e preparar a expansão. Isso vale também para soluções de crédito, cuja implementação exige atenção aos requisitos aplicáveis a cada modelo de negócio.
Nesse cenário, contar com uma infraestrutura tecnológica capaz de apoiar operações financeiras e se adaptar às necessidades de diferentes mercados pode ajudar as fintechs a ganhar escala com mais consistência.
Tecnologia como aliada da expansão das fintechs no Peru
O crescimento do ecossistema fintech peruano reflete uma transformação mais ampla na América Latina: a tecnologia vem ampliando as possibilidades de desenvolver produtos financeiros e modernizar operações.
Para crescer de forma sustentável, porém, as empresas precisam combinar eficiência operacional, gestão de riscos e adaptação às particularidades de cada mercado.
Uma infraestrutura tecnológica flexível pode apoiar diferentes etapas da operação, da emissão e do processamento de cartões à integração de sistemas e à evolução dos produtos. Essa capacidade ajuda as empresas a desenvolver experiências próprias e preparar suas operações para novas demandas, sem perder de vista os requisitos locais.
É nesse contexto que a Dock atua na América Latina, com soluções de tecnologia financeira que apoiam empresas no desenvolvimento e na gestão de suas operações. A expansão para novos mercados exige avaliar como essas soluções se encaixam nas necessidades de cada negócio e no ambiente regulatório de cada país.
Conheça as soluções da Dock e descubra como a tecnologia pode apoiar a evolução da sua operação de crédito na América Latina.
FAQ: perguntas frequentes sobre fintechs no Peru
Quantas fintechs existem no Peru em 2026?
O Mapa Fintech do Peru registrava 318 empresas em outubro de 2026, distribuídas em 12 categorias e nove regiões.
Quais são os principais segmentos fintech no Peru?
Os empréstimos lideram em número de empresas, seguidos pelos serviços de pagamentos. O ecossistema também inclui segmentos como Open Finance e crowdfunding, que apresentam diferentes níveis de atividade e maturidade.
O que muda com a nova regulamentação de pagamentos no Peru?
A Circular nº 0022-2025-BCRP atualiza o Regulamento Geral do Sistema Nacional de Pagamentos e estabelece regras para participantes, incluindo critérios de autorização ou registro e disposições sobre interoperabilidade.
O Open Finance já está em vigor no Peru?
O sistema ainda não está plenamente implementado. A SBS publicou um roteiro em fevereiro de 2026 e, em outubro, colocou em consulta pública uma proposta de regulamento. A implementação está prevista para ocorrer de forma gradual.
Como a tecnologia pode apoiar a expansão das fintechs no Peru?
A tecnologia pode ajudar a integrar sistemas, a automação de processos e o desenvolvimento de produtos financeiros digitais. A expansão, porém, também depende da adaptação às exigências regulatórias e às particularidades de cada mercado.
Fintechs no Peru: o que você viu neste artigo?
- O Peru registrou 318 empresas fintech mapeadas em outubro de 2026, com destaque para empréstimos digitais e pagamentos, além de segmentos como câmbio digital e crowdfunding financeiro;
- A digitalização financeira avança, mas o acesso ao crédito continua limitado: em 2025, 67% dos adultos tinham conta ou carteira digital, enquanto, em maio de 2026, 36% tinham crédito no sistema financeiro;
- A Circular nº 0022-2025-BCRP aprovou o Novo Regulamento do Sistema Nacional de Pagamentos, estabelecendo critérios para participantes e disposições para promover a interoperabilidade;
- O Peru avançou na preparação do Open Finance em 2026, com um roteiro de implementação gradual e uma proposta de regulamento submetida à consulta pública em outubro;
- A tecnologia pode apoiar a evolução das operações financeiras e a expansão regional das fintechs. A Dock atua na América Latina com soluções de tecnologia financeira para apoiar empresas no desenvolvimento e na gestão de suas operações.
Artigos relacionados
- Fraude digital: como a IA ajuda a proteger transações financeiras e impulsionar negócios
- Régua de cobrança: por que o autosserviço é o próximo passo na evolução do crédito
- IA generativa nas empresas: o que muda quando a tecnologia sai do piloto?
- Comércio agêntico: quando a IA decide pelo cliente, quem valida essa decisão?
- Crédito na Colômbia: novos caminhos e oportunidades de um mercado em transformação
 Inscrição realizada!