Fintechs no Peru: novas regras do setor de pagamentos e Open Finance criam oportunidades de crescimento
O ecossistema de fintechs no Peru entrou em uma nova etapa de desenvolvimento. Ao longo de 2025, e no início de 2026, mudanças regulatórias, a modernização do sistema nacional de pagamentos e iniciativas para viabilizar o compartilhamento de dados financeiros estabeleceram novas condições para a evolução do mercado.
A transformação digital do mercado peruano avança em paralelo à expansão da conectividade e dos pagamentos eletrônicos. Ao fim de 2025, 96% dos domicílios peruanos tinham acesso à internet fixa ou móvel, e 95,4% contavam com um smartphone, segundo pesquisa da OSIPTEL, órgão peruano responsável pela regulação e supervisão do setor de telecomunicações.
Já o relatório do Banco Central de Reserva do Peru (BCRP), publicado em setembro de 2026, informa que, entre julho de 2025 e junho de 2026, cada adulto peruano realizou, em média, 767 pagamentos digitais ao longo de 12 meses, superando pela primeira vez a marca de dois pagamentos por dia.
De fato, esses indicadores mostram o avanço da digitalização no Peru, mas a expansão dos pagamentos digitais não elimina outros desafios de inclusão financeira, especialmente no acesso ao crédito.
Nesse contexto, a interoperabilidade, a evolução regulatória e o futuro sistema de Open Finance podem abrir espaço para novos modelos de negócio, incluindo Embedded Finance e soluções digitais de crédito. Este artigo explora como esses movimentos podem influenciar o desenvolvimento do mercado peruano.
Mercado de fintechs no Peru: números de 2026
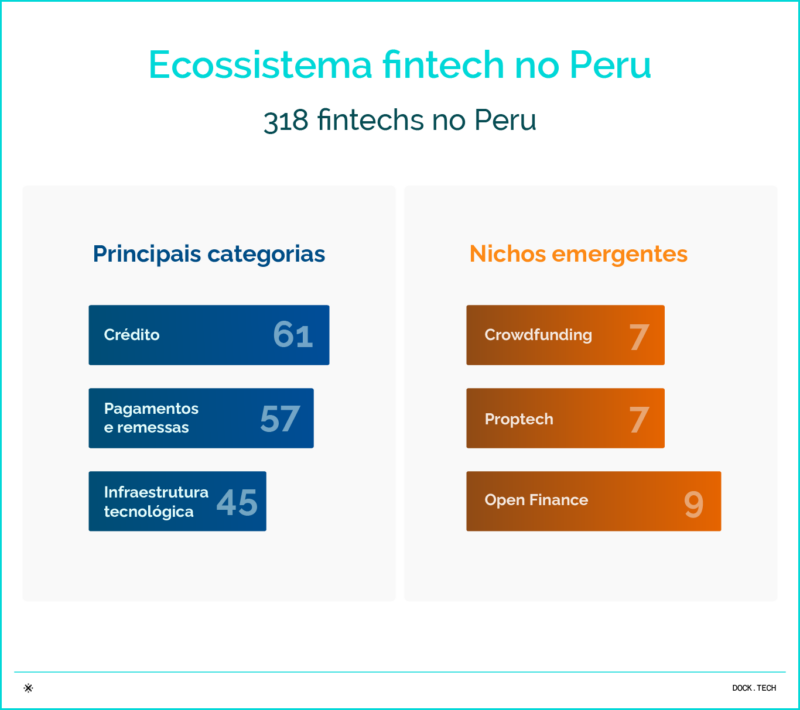
O ecossistema fintech peruano reúne 318 empresas mapeadas em outubro de 2026, distribuídas em 12 categorias e nove regiões, segundo o Mapa Fintech do Peru.
No levantamento divulgado no fim de setembro, cerca de 45% das empresas eram de origem estrangeira e 93% estavam concentradas em Lima.
O mapa mostra que o setor de empréstimos é o principal segmento vertical no mercado peruano, seguido por pagamentos, um segmento que ganha destaque à medida que o sistema financeiro se moderniza.
A expectativa é que o avanço dos pagamentos digitais, Open Finance e Banking as a Service (BaaS) remodelem a próxima etapa do ecossistema local.
Nova regulamentação estabelece regras para provedores de pagamentos
Em dezembro de 2025, o Banco Central de Reserva do Peru publicou a Circular nº 0022-2025-BCRP, que atualiza as regras do Sistema Nacional de Pagamentos. O regulamento define categorias de participantes, estabelece critérios de autorização ou registro e contempla serviços como transferências de recursos, emissão de instrumentos de pagamento, cobranças e desembolsos.
Essa definição ajuda a delimitar as condições para que diferentes empresas atuem no ecossistema de pagamentos. Para as fintechs, o regulamento oferece uma referência mais clara para avaliar novos serviços, estruturar operações e estabelecer parcerias, sempre considerando os requisitos aplicáveis a cada atividade.
Na prática, as oportunidades estão no desenvolvimento de soluções especializadas para movimentação de recursos, na digitalização de cobranças e desembolsos e na criação de serviços financeiros integrados às jornadas digitais dos clientes.
O regulamento não garante, por si só, a entrada de novos concorrentes ou o surgimento de novos mercados, mas estabelece parâmetros que podem ajudar as fintechs a planejar sua atuação e explorar oportunidades de inovação no Peru.
Interoperabilidade amplia as possibilidades de integração para Fintechs no Peru
A interoperabilidade é um dos pontos contemplados pelo novo Regulamento Geral do Sistema Nacional de Pagamentos do Peru.
Em seu artigo 9, a Circular nº 0022-2025-BCRP estabelece que os participantes regulados devem cumprir os requisitos técnicos, as obrigações e os prazos definidos pelo Banco Central de Reserva do Peru (BCRP) para promover a interoperabilidade entre sistemas, serviços e instrumentos de pagamento.
A norma também prevê que, quando solicitado pelo BCRP, os administradores de infraestruturas de pagamentos tenham capacidade tecnológica e operacional para conectar suas plataformas a outras infraestruturas.
O alcance e o cronograma dessa interoperabilidade dependem das determinações do Banco Central, bem como de requisitos específicos e medidas técnicas. Portanto, a norma não significa que todos os participantes estarão automaticamente conectados.
Para as fintechs, esse direcionamento pode ampliar as possibilidades de integração com outros participantes do ecossistema e favorecer o desenvolvimento de soluções de transferência, cobrança e pagamento que funcionem entre diferentes plataformas. Para empresas e comerciantes, a evolução dessas conexões pode ampliar as alternativas para movimentar e receber recursos.
A regulamentação também amplia a importância da cibersegurança e da gestão de riscos operacionais. Os participantes precisam compreender as obrigações aplicáveis e investir em controles capazes de proteger informações e manter a continuidade dos serviços.
Open Finance no Peru tem roteiro definido, mas a implementação será gradual
O roteiro oficial para implementar o Sistema de Finanças Abertas no Peru foi publicado em fevereiro de 2026, pela Superintendência de Banca, Seguros y AFP (SBS). A proposta prevê o compartilhamento seguro e padronizado de dados financeiros mediante autorização dos usuários, com o objetivo de estimular a concorrência, a inovação e a inclusão financeira.
A implementação está dividida em quatro fases:
- Fase 1 – Diagnóstico (primeiro semestre de 2026): avaliação da preparação do mercado e identificação de lacunas regulatórias, operacionais e tecnológicas.
- Fase 2 – Regulação e padrões técnicos (2026 a 2027): desenvolvimento das regras de participação, governança, segurança e compartilhamento de dados.
- Fase 3 – Implementação gradual (2027 a 2029): início do compartilhamento de dados por grupos, com testes e entrada progressiva dos participantes.
- Fase 4 – Consolidação (a partir de 2029): ampliação do modelo para além do Open Banking, incluindo outros setores, como seguros e previdência.
Qual é o status da regulamentação?
Em outubro de 2026, a SBS submeteu à consulta pública uma proposta de Regulamento Geral do Sistema de Finanças Abertas, por meio da Resolução SBS nº 02433-2026.
O documento propõe regras sobre o escopo do sistema, os dados abrangidos, as responsabilidades dos participantes, o processo de habilitação técnica e a gestão do consentimento. Trata-se ainda de uma proposta normativa, não de um regulamento definitivo.
Para o setor de fintechs no Peru, o compartilhamento autorizado de informações pode facilitar a criação de serviços mais personalizados, melhorar a análise do perfil financeiro dos clientes e ampliar as possibilidades de desenvolver produtos para públicos pouco atendidos.
A concretização dessas oportunidades dependerá das regras finais, da interoperabilidade entre sistemas e dos mecanismos de segurança e proteção de dados.
A digitalização avança, mas o acesso ao crédito continua limitado
O crescimento dos pagamentos digitais é um dos sinais da transformação financeira no Peru. A expansão da conectividade e o uso de dispositivos móveis ampliaram as possibilidades de acesso a carteiras digitais e outros serviços financeiros, facilitando a participação de mais pessoas no sistema formal.
Segundo a Superintendência de Banca, Seguros y AFP (SBS), em 2025, 67% dos adultos peruanos tinham uma conta ou carteira digital, ante 42% em 2020. O dado mostra o avanço do acesso a serviços financeiros básicos e a consolidação dos canais digitais no país.
Quando se observa o crédito, porém, o cenário ainda apresenta desafios. Em maio de 2026, a SBS informou que apenas 36% dos adultos peruanos tinham crédito no sistema financeiro. Entre as micro, pequenas e médias empresas (MIPYMEs), o dado oficial comparável mais recente, referente a 2024, indica que 27,9% das empresas formais tinham acesso ao crédito, segundo o Ministério da Produção do Peru (PRODUCE).
A diferença entre a adoção de contas e carteiras digitais e o acesso ao financiamento mostra que a inclusão financeira vai além da digitalização dos pagamentos. Realizar transferências e pagar por meios eletrônicos representa uma etapa importante, mas não garante acesso ao crédito ou a produtos financeiros adequados às necessidades de cada pessoa ou empresa.
Por outro lado, essa lacuna abre oportunidades para desenvolver soluções de crédito voltadas a diferentes perfis financeiros. O uso responsável de dados financeiros, combinado a novos modelos de avaliação de risco, pode contribuir para análises mais completas da capacidade de pagamento.
Dados financeiros podem ampliar oportunidades de crédito para pessoas e PMEs
O compartilhamento autorizado de dados financeiros pode ajudar instituições a avaliar melhor a capacidade de pagamento de pessoas físicas e pequenas empresas.
Informações sobre movimentações, receitas e saldos podem complementar os critérios tradicionais de análise e contribuir para ofertas de crédito mais alinhadas ao perfil de cada cliente.
Com o avanço das finanças abertas, dados compartilhados com consentimento poderão apoiar análises mais completas, inclusive para clientes com histórico de crédito limitado.
Embedded Finance pode conectar serviços financeiros a novas jornadas
O Embedded Finance, ou finanças integradas, permite incorporar serviços financeiros à experiência de empresas de diferentes setores.
No Peru, a evolução dos pagamentos digitais e da interoperabilidade pode favorecer esse modelo, enquanto o Open Finance poderá ampliar as possibilidades de uso de dados compartilhados com autorização dos clientes.
Como isso pode funcionar na prática?
- Comércio eletrônico: integração de pagamentos diretamente à jornada de compra.
- Marketplace digital: oferta de ferramentas financeiras para vendedores, como soluções de pagamento e acesso a financiamento.
- Plataformas de gestão: integração de serviços financeiros à rotina de pequenas empresas, conectando operações comerciais e necessidades de recursos.
- Crédito integrado: disponibilização de opções de financiamento no contexto em que o cliente precisa delas, com avaliação de risco e cumprimento das regras aplicáveis.
Para empresas e fintechs, o modelo abre oportunidades para ampliar serviços, fortalecer parcerias e tornar a experiência dos clientes mais fluida. O desenvolvimento dessas soluções depende de infraestrutura tecnológica, responsabilidades bem definidas e atenção à segurança, à transparência e à proteção do consumidor.
Cibersegurança e conformidade serão decisivas para escalar
Com a evolução das regras para pagamentos, segurança e gestão de riscos ganham importância para as fintechs que querem crescer no Peru.
O Regulamento Geral do Sistema Nacional de Pagamentos, aprovado pela Circular nº 0022-2025-BCRP, estabelece regras para os participantes do sistema e inclui referências a requisitos de segurança da informação e gestão de riscos.
As exigências variam conforme a atividade e o enquadramento regulatório de cada empresa. Por isso, entender as regras locais desde o início é fundamental para estruturar operações sustentáveis e preparar a expansão. Isso vale também para soluções de crédito, cuja implementação exige atenção aos requisitos aplicáveis a cada modelo de negócio.
Nesse cenário, contar com uma infraestrutura tecnológica capaz de apoiar operações financeiras e se adaptar às necessidades de diferentes mercados pode ajudar as fintechs a ganhar escala com mais consistência.
Tecnologia como aliada da expansão das fintechs no Peru
O crescimento do ecossistema fintech peruano reflete uma transformação mais ampla na América Latina: a tecnologia vem ampliando as possibilidades de desenvolver produtos financeiros e modernizar operações.
Para crescer de forma sustentável, porém, as empresas precisam combinar eficiência operacional, gestão de riscos e adaptação às particularidades de cada mercado.
Uma infraestrutura tecnológica flexível pode apoiar diferentes etapas da operação, da emissão e do processamento de cartões à integração de sistemas e à evolução dos produtos. Essa capacidade ajuda as empresas a desenvolver experiências próprias e preparar suas operações para novas demandas, sem perder de vista os requisitos locais.
É nesse contexto que a Dock atua na América Latina, com soluções de tecnologia financeira que apoiam empresas no desenvolvimento e na gestão de suas operações. A expansão para novos mercados exige avaliar como essas soluções se encaixam nas necessidades de cada negócio e no ambiente regulatório de cada país.
Conheça as soluções da Dock e descubra como a tecnologia pode apoiar a evolução da sua operação de crédito na América Latina.
FAQ: perguntas frequentes sobre fintechs no Peru
Quantas fintechs existem no Peru em 2026?
O Mapa Fintech do Peru registrava 318 empresas em outubro de 2026, distribuídas em 12 categorias e nove regiões.
Quais são os principais segmentos fintech no Peru?
Os empréstimos lideram em número de empresas, seguidos pelos serviços de pagamentos. O ecossistema também inclui segmentos como Open Finance e crowdfunding, que apresentam diferentes níveis de atividade e maturidade.
O que muda com a nova regulamentação de pagamentos no Peru?
A Circular nº 0022-2025-BCRP atualiza o Regulamento Geral do Sistema Nacional de Pagamentos e estabelece regras para participantes, incluindo critérios de autorização ou registro e disposições sobre interoperabilidade.
O Open Finance já está em vigor no Peru?
O sistema ainda não está plenamente implementado. A SBS publicou um roteiro em fevereiro de 2026 e, em outubro, colocou em consulta pública uma proposta de regulamento. A implementação está prevista para ocorrer de forma gradual.
Como a tecnologia pode apoiar a expansão das fintechs no Peru?
A tecnologia pode ajudar a integrar sistemas, a automação de processos e o desenvolvimento de produtos financeiros digitais. A expansão, porém, também depende da adaptação às exigências regulatórias e às particularidades de cada mercado.
Fintechs no Peru: o que você viu neste artigo?
- O Peru registrou 318 empresas fintech mapeadas em outubro de 2026, com destaque para empréstimos digitais e pagamentos, além de segmentos como câmbio digital e crowdfunding financeiro;
- A digitalização financeira avança, mas o acesso ao crédito continua limitado: em 2025, 67% dos adultos tinham conta ou carteira digital, enquanto, em maio de 2026, 36% tinham crédito no sistema financeiro;
- A Circular nº 0022-2025-BCRP aprovou o Novo Regulamento do Sistema Nacional de Pagamentos, estabelecendo critérios para participantes e disposições para promover a interoperabilidade;
- O Peru avançou na preparação do Open Finance em 2026, com um roteiro de implementação gradual e uma proposta de regulamento submetida à consulta pública em outubro;
- A tecnologia pode apoiar a evolução das operações financeiras e a expansão regional das fintechs. A Dock atua na América Latina com soluções de tecnologia financeira para apoiar empresas no desenvolvimento e na gestão de suas operações.
Artigos relacionados
- Fraude digital: como a IA ajuda a proteger transações financeiras e impulsionar negócios
- Régua de cobrança: por que o autosserviço é o próximo passo na evolução do crédito
- IA generativa nas empresas: o que muda quando a tecnologia sai do piloto?
- Comércio agêntico: quando a IA decide pelo cliente, quem valida essa decisão?
- Crédito na Colômbia: novos caminhos e oportunidades de um mercado em transformação
El ecosistema fintech en Perú ha entrado en una nueva etapa de desarrollo. A lo largo de 2025 y a principios de 2026, los cambios regulatorios, la modernización del sistema nacional de pagos y las iniciativas para facilitar el intercambio de datos financieros establecieron nuevas condiciones para la evolución del mercado.
La transformación digital del mercado peruano avanza en paralelo con la expansión de la conectividad y de los pagos electrónicos. A finales de 2025, el 96 % de los hogares peruanos tenía acceso a internet fijo o móvil, y el 95,4 % contaba con un smartphone, según una encuesta de OSIPTEL, organismo peruano responsable de la regulación y supervisión del sector de las telecomunicaciones.
Por su parte, el informe del Banco Central de Reserva del Perú (BCRP), publicado en septiembre de 2026, señala que, entre julio de 2025 y junio de 2026, cada adulto peruano realizó, en promedio, 767 pagos digitales en un período de 12 meses, superando por primera vez la marca de dos pagos diarios.
De hecho, estos indicadores muestran el avance de la digitalización en Perú, pero la expansión de los pagos digitales no elimina otros desafíos de inclusión financiera, especialmente en el acceso al crédito.
En este contexto, la interoperabilidad, la evolución regulatoria y el futuro sistema de Open Finance pueden abrir espacio para nuevos modelos de negocio, incluidos Embedded Finance y las soluciones digitales de crédito. Este artículo explora cómo estos movimientos pueden influir en el desarrollo del mercado peruano.
Mercado fintech en Perú: cifras de 2026
El ecosistema fintech peruano reúne 318 empresas mapeadas en octubre de 2026, distribuidas en 12 categorías y nueve regiones, según el Mapa Fintech de Perú.
En el estudio publicado a finales de septiembre, alrededor del 45 % de las empresas eran de origen extranjero y el 93 % estaban concentradas en Lima.
El mapa muestra que el sector de préstamos es el principal segmento vertical del mercado peruano, seguido por los pagos, un segmento que gana protagonismo a medida que el sistema financiero se moderniza.
Se espera que el avance de los pagos digitales, Open Finance y Banking as a Service (BaaS) transformen la próxima etapa del ecosistema local.
Nueva regulación establece reglas para los proveedores de servicios de pago
En diciembre de 2025, el Banco Central de Reserva del Perú publicó la Circular n.º 0022-2025-BCRP, que actualiza las reglas del Sistema Nacional de Pagos. El reglamento define categorías de participantes, establece criterios de autorización o registro y contempla servicios como transferencias de fondos, emisión de instrumentos de pago, cobros y desembolsos.
Esta definición ayuda a delimitar las condiciones para que diferentes empresas operen en el ecosistema de pagos. Para las fintechs, el reglamento ofrece una referencia más clara para evaluar nuevos servicios, estructurar operaciones y establecer alianzas, siempre teniendo en cuenta los requisitos aplicables a cada actividad.
En la práctica, las oportunidades están en el desarrollo de soluciones especializadas para el movimiento de fondos, la digitalización de cobros y desembolsos y la creación de servicios financieros integrados en los recorridos digitales de los clientes.
El reglamento no garantiza, por sí solo, la entrada de nuevos competidores ni la aparición de nuevos mercados, pero establece parámetros que pueden ayudar a las fintechs a planificar sus operaciones y explorar oportunidades de innovación en Perú.
La interoperabilidad amplía las posibilidades de integración para las fintechs en Perú
La interoperabilidad es uno de los aspectos contemplados en el nuevo Reglamento General del Sistema Nacional de Pagos de Perú.
En su artículo 9, la Circular n.º 0022-2025-BCRP establece que los participantes regulados deben cumplir los requisitos técnicos, las obligaciones y los plazos definidos por el Banco Central de Reserva del Perú (BCRP) para promover la interoperabilidad entre sistemas, servicios e instrumentos de pago.
La norma también prevé que, cuando lo solicite el BCRP, los administradores de infraestructuras de pago tengan la capacidad tecnológica y operativa para conectar sus plataformas con otras infraestructuras.
El alcance y el cronograma de esta interoperabilidad dependen de las disposiciones del Banco Central, así como de requisitos específicos y medidas técnicas. Por lo tanto, la norma no significa que todos los participantes estarán conectados automáticamente.
Para las fintechs, esta orientación puede ampliar las posibilidades de integración con otros participantes del ecosistema y favorecer el desarrollo de soluciones de transferencia, cobro y pago que funcionen entre diferentes plataformas. Para las empresas y los comercios, la evolución de estas conexiones puede ampliar las alternativas para mover y recibir fondos.
La regulación también aumenta la importancia de la ciberseguridad y de la gestión de riesgos operativos. Los participantes deben comprender las obligaciones aplicables e invertir en controles capaces de proteger la información y garantizar la continuidad de los servicios.
Open Finance en Perú: existe una hoja de ruta definida, pero la implementación será gradual
La hoja de ruta oficial para implementar el Sistema de Finanzas Abiertas en Perú fue publicada en febrero de 2026 por la Superintendencia de Banca, Seguros y AFP (SBS). La propuesta prevé el intercambio seguro y estandarizado de datos financieros mediante la autorización de los usuarios, con el objetivo de estimular la competencia, la innovación y la inclusión financiera.
La implementación está dividida en cuatro fases:
- Fase 1 – Diagnóstico (primer semestre de 2026): evaluación de la preparación del mercado e identificación de brechas regulatorias, operativas y tecnológicas.
- Fase 2 – Regulación y estándares técnicos (2026 a 2027): desarrollo de las reglas de participación, gobernanza, seguridad e intercambio de datos.
- Fase 3 – Implementación gradual (2027 a 2029): inicio del intercambio de datos por grupos, con pruebas e incorporación progresiva de los participantes.
- Fase 4 – Consolidación (a partir de 2029): ampliación del modelo más allá del Open Banking, para incluir otros sectores, como seguros y pensiones.
¿Cuál es el estado de la regulación?
En octubre de 2026, la SBS sometió a consulta pública una propuesta de Reglamento General del Sistema de Finanzas Abiertas, mediante la Resolución SBS n.º 02433-2026.
El documento propone reglas sobre el alcance del sistema, los datos incluidos, las responsabilidades de los participantes, el proceso de habilitación técnica y la gestión del consentimiento. Se trata todavía de una propuesta normativa, no de un reglamento definitivo.
Para el sector fintech en Perú, el intercambio autorizado de información puede facilitar la creación de servicios más personalizados, mejorar el análisis del perfil financiero de los clientes y ampliar las posibilidades de desarrollar productos para segmentos poco atendidos.
La materialización de estas oportunidades dependerá de las reglas definitivas, de la interoperabilidad entre sistemas y de los mecanismos de seguridad y protección de datos.
La digitalización avanza, pero el acceso al crédito sigue siendo limitado
El crecimiento de los pagos digitales es una de las señales de la transformación financiera en Perú. La expansión de la conectividad y el uso de dispositivos móviles han ampliado las posibilidades de acceso a billeteras digitales y otros servicios financieros, lo que facilita la participación de más personas en el sistema formal.
Según la Superintendencia de Banca, Seguros y AFP (SBS), en 2025, el 67 % de los adultos peruanos tenía una cuenta o billetera digital, frente al 42 % en 2020. Este dato muestra el avance del acceso a servicios financieros básicos y la consolidación de los canales digitales en el país.
Sin embargo, cuando se analiza el crédito, el panorama todavía presenta desafíos. En mayo de 2026, la SBS informó que solo el 36 % de los adultos peruanos tenía crédito en el sistema financiero. Entre las micro, pequeñas y medianas empresas (MIPYMES), el dato oficial comparable más reciente, correspondiente a 2024, indica que el 27,9 % de las empresas formales tenía acceso al crédito, según el Ministerio de la Producción de Perú (PRODUCE).
La diferencia entre la adopción de cuentas y billeteras digitales y el acceso al financiamiento demuestra que la inclusión financiera va más allá de la digitalización de los pagos. Realizar transferencias y pagar por medios electrónicos representa una etapa importante, pero no garantiza el acceso al crédito ni a productos financieros adecuados a las necesidades de cada persona o empresa.
Por otro lado, esta brecha abre oportunidades para desarrollar soluciones de crédito dirigidas a diferentes perfiles financieros. El uso responsable de datos financieros, combinado con nuevos modelos de evaluación de riesgos, puede contribuir a análisis más completos de la capacidad de pago.
Los datos financieros pueden ampliar las oportunidades de crédito para personas y pymes
El intercambio autorizado de datos financieros puede ayudar a las instituciones a evaluar mejor la capacidad de pago de personas físicas y pequeñas empresas.
La información sobre movimientos, ingresos y saldos puede complementar los criterios tradicionales de análisis y contribuir a ofrecer productos de crédito más alineados con el perfil de cada cliente.
Con el avance de las finanzas abiertas, los datos compartidos con consentimiento podrán respaldar análisis más completos, incluso para clientes con un historial crediticio limitado.
Embedded Finance puede conectar los servicios financieros con nuevos recorridos
El Embedded Finance, o finanzas integradas, permite incorporar servicios financieros a la experiencia de empresas de diferentes sectores.
En Perú, la evolución de los pagos digitales y de la interoperabilidad puede favorecer este modelo, mientras que Open Finance podrá ampliar las posibilidades de utilizar datos compartidos con la autorización de los clientes.
¿Cómo puede funcionar en la práctica?
- Comercio electrónico: integración de pagos directamente en el recorrido de compra.
- Marketplace digital: oferta de herramientas financieras para vendedores, como soluciones de pago y acceso a financiamiento.
- Plataformas de gestión: integración de servicios financieros en la rutina de las pequeñas empresas, conectando las operaciones comerciales con sus necesidades de recursos.
- Crédito integrado: disponibilidad de opciones de financiamiento en el contexto en el que el cliente las necesita, con evaluación de riesgos y cumplimiento de las normas aplicables.
Para las empresas y fintechs, este modelo abre oportunidades para ampliar los servicios, fortalecer las alianzas y hacer que la experiencia de los clientes sea más fluida. El desarrollo de estas soluciones depende de una infraestructura tecnológica adecuada, responsabilidades bien definidas y atención a la seguridad, la transparencia y la protección del consumidor.
La ciberseguridad y el cumplimiento normativo serán decisivos para escalar
Con la evolución de las reglas para los pagos, la seguridad y la gestión de riesgos adquieren mayor importancia para las fintechs que quieren crecer en Perú.
El Reglamento General del Sistema Nacional de Pagos, aprobado mediante la Circular n.º 0022-2025-BCRP, establece reglas para los participantes del sistema e incluye referencias a requisitos de seguridad de la información y gestión de riesgos.
Los requisitos varían según la actividad y la clasificación regulatoria de cada empresa. Por eso, comprender las normas locales desde el principio es fundamental para estructurar operaciones sostenibles y preparar la expansión. Esto también se aplica a las soluciones de crédito, cuya implementación exige prestar atención a los requisitos correspondientes a cada modelo de negocio.
En este escenario, contar con una infraestructura tecnológica capaz de respaldar las operaciones financieras y adaptarse a las necesidades de diferentes mercados puede ayudar a las fintechs a ganar escala con mayor consistencia.
La tecnología como aliada de la expansión de las fintechs en Perú
El crecimiento del ecosistema fintech peruano refleja una transformación más amplia en América Latina: la tecnología está ampliando las posibilidades de desarrollar productos financieros y modernizar operaciones.
Sin embargo, para crecer de forma sostenible, las empresas necesitan combinar eficiencia operativa, gestión de riesgos y adaptación a las particularidades de cada mercado.
Una infraestructura tecnológica flexible puede respaldar diferentes etapas de la operación, desde la emisión y el procesamiento de tarjetas hasta la integración de sistemas y la evolución de los productos. Esta capacidad ayuda a las empresas a desarrollar experiencias propias y preparar sus operaciones para nuevas demandas, sin perder de vista los requisitos locales.
Es en este contexto donde Dock opera en América Latina, con soluciones de tecnología financiera que respaldan a las empresas en el desarrollo y la gestión de sus operaciones. La expansión hacia nuevos mercados exige evaluar cómo estas soluciones se adaptan a las necesidades de cada negocio y al entorno regulatorio de cada país.
Conoce las soluciones de Dock y descubre cómo la tecnología puede apoyar la evolución de tu operación de crédito en América Latina.
FAQ: preguntas frecuentes sobre las fintechs en Perú
¿Cuántas fintechs hay en Perú en 2026?
El Mapa Fintech de Perú registraba 318 empresas en octubre de 2026, distribuidas en 12 categorías y nueve regiones.
¿Cuáles son los principales segmentos fintech en Perú?
Los préstamos lideran en número de empresas, seguidos por los servicios de pago. El ecosistema también incluye segmentos como Open Finance y crowdfunding, que presentan diferentes niveles de actividad y madurez.
¿Qué cambia con la nueva regulación de pagos en Perú?
La Circular n.º 0022-2025-BCRP actualiza el Reglamento General del Sistema Nacional de Pagos y establece reglas para los participantes, incluidos los criterios de autorización o registro y las disposiciones sobre interoperabilidad.
¿Open Finance ya está vigente en Perú?
El sistema todavía no está plenamente implementado. La SBS publicó una hoja de ruta en febrero de 2026 y, en octubre, sometió a consulta pública una propuesta de reglamento. Está previsto que la implementación se realice de forma gradual.
¿Cómo puede la tecnología respaldar la expansión de las fintechs en Perú?
La tecnología puede ayudar a integrar sistemas, automatizar procesos y desarrollar productos financieros digitales. Sin embargo, la expansión también depende de la adaptación a los requisitos regulatorios y a las particularidades de cada mercado.
Fintechs en Perú: lo que has visto en este artículo
- Perú registró 318 empresas fintech mapeadas en octubre de 2026, entre las que destacan los préstamos digitales y los pagos, además de segmentos como el cambio de divisas digital y el crowdfunding financiero;
- La digitalización financiera avanza, pero el acceso al crédito sigue siendo limitado: en 2025, el 67 % de los adultos tenía una cuenta o billetera digital, mientras que, en mayo de 2026, el 36 % tenía crédito en el sistema financiero;
- La Circular n.º 0022-2025-BCRP aprobó el Nuevo Reglamento del Sistema Nacional de Pagos, que establece criterios para los participantes y disposiciones para promover la interoperabilidad;
- Perú avanzó en la preparación de Open Finance en 2026, con una hoja de ruta de implementación gradual y una propuesta de reglamento sometida a consulta pública en octubre;
- La tecnología puede respaldar la evolución de las operaciones financieras y la expansión regional de las fintechs. Dock opera en América Latina con soluciones de tecnología financiera para ayudar a las empresas a desarrollar y gestionar sus operaciones.
Artículos relacionados
- Fraude digital: cómo la IA ayuda a proteger las transacciones financieras e impulsar los negocios
- Comercio agéntico: cuando la IA decide por el cliente, ¿quién valida esa decisión?
- Crédito en Colombia: nuevos caminos y oportunidades de un mercado en transformación
- Lending platform: qué es y cómo elegir la plataforma de crédito ideal para su negocio
- Pagos invisibles: cómo la tecnología viabiliza jornadas de compra sin fricción
 Inscrição realizada!